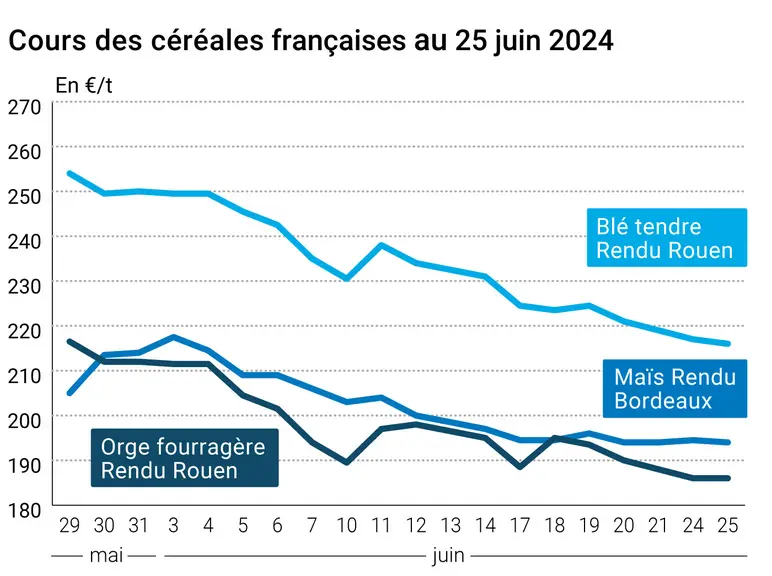
L’évolution des prix du blé, de l’orge et du maïs français entre le 24 et le 25 juin 2024, expliquée par La Dépêche Le petit meunier.
Les prixdu blé tendre ont poursuivi leur mouvement de baisse entre les séances du 24 et du 25 juin sur Euronextet le marché physique français, frôlant la barre des 220 €/t pour le contrat à terme européen sur l'échéance septembre. Une barrière psychologique a également été franchie sur l’échéance décembre, qui s’affiche désormais sous les 230 €/t. Comme souvent, le maïs et l’orge fourragère sur les places hexagonales ont suivi le mouvement baissier. Des ventes techniques sont survenues sur les contrats à terme maïs et blé sur le CBOT à Chicago.
Comme hier, et même depuis plusieurs jours et semaines, l’effritement des valeurs du blé tendre est à mettre sur le compte de la forte concurrence internationale. En témoigne le dernier achat égyptien concernant 470 000 t de blé. L’origine la plus compétitive en base FOB s’avère être la Russie, qui ne semble pas avoir appliqué sa politique de prix minimum. Les prix proposés passent sous la barre des 230 $/t (227 $/t FOB Kavkaz, 228 $/t FOB Novorossiysk). Les origines roumaines, bulgares et ukrainiennes sont également bien placées. La France a fait des propositions, mais restent plus chères, affichant des prix supérieurs à 240 $/t (entre 242,5 et 245 $/t FOB ports). Notons que la Jordanie recherche du blé tendre et de l’orge fourragère. L'arrivée des récoltes continue de faire pression également. Des sources privées indiquent qu’en plus de la Roumanie, la Bulgarie pourrait disposer d’une bonne récolte en 2024.
Toutefois, à plus long terme, des analystes privés évoquent une possible remontée des cours. En effet, que se passera-t-il une fois les récoltes terminées dans l'hémisphère nord ? Les acheteurs internationaux se positionnent dès maintenant, afin de se protéger contre un potentiel rebond des prix, sachant que de mauvaises surprises peuvent survenir. Argus Media a par exemple revu à la baisse sa projection de moisson russe sous les 80 Mt, à 79,5 Mt pour 2024. Ajoutons à cela le comportement de l'Inde. Après avoir démenti un projet de suppression de taxe sur les importations de blé, il se pourrait que les autorités locales changent d'avis, ou abaissent lesdites taxes.
En maïs, les cours ont régressé par sympathie avec le blé tendre. De plus, les pluies attendues dans les prochains jours aux Etats-Unis sont bénéfiques aux cultures dans l’ensemble. Notons que les vendeurs brésiliens seraient peu présents, et les silos portuaires seraient bien remplis, d’après un analyste privé. Une vente états-unienne au Mexique n'a pas permis d'inverser la tendance. L'analyste Soybean and Corn Advisor a maintenu ses projections de production au Brésil et en Argentine, à respectivement 114 Mt et 47 Mt. Idem du côté des États-Unis, à 14,62 milliards de boisseaux
Commerce international
Egypte, blé tendre, achat : 470 000 t, dont 180 000 t de Russie, 180 000 t de Roumanie, 60 000 t d'Ukraine et 50 000 t de Bulgarie (source : privée) ;
Etats-Unis, maïs, vente : vente de 209 931 t à destination du Mexique, dont 22 098 t pour livraison sur 2023-2024, le reste sur 2024-2025 (source : USDA) ;
Jordanie, blé tendre, appel d’offres : 120 000 t le 25 juin, date limite le même jour (source : privée) ;
Jordanie, orge fourragère, appel d’offres : 120 000 t le 25 juin, date limite le 26 juin (source : privée).
Export et import européens au 23 juin, en tonnes (source : Commission européenne)
en tonnes
Cumulé 2023/24
S52 2023/24
Cumulé 2022/23
S52 2022/23
Blé tendre (export)
29 586 391
313 838
31 094 566
366 737
Orge (export)
5 616 168
17 108
6 508 123
155 570
Maïs (export)
3 892 858
47 056
3 633 741
157 005
Maïs (import)
18 620 942
575 093
26 223 846
302 219
Marchés physiques français du 25 juin 2024 (base juillet pour les céréales)
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.