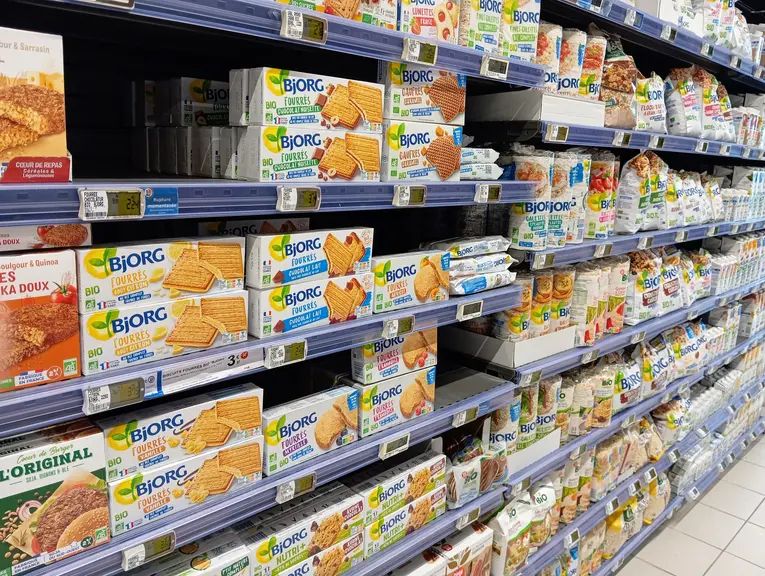
Après trois ans de chute de l’offre dans la grande distribution, le nombre de références bio commence à s’étoffer. Là où les magasins mettent davantage de bio en avant, les ventes repartent, constate Circana.
Dans l’ensemble de la grande distribution, les indicateurs restent dans le rouge pour les produits de grande consommation et le frais libre-service (PGC-FLS) bio. Les ventes reculaient encore au premier trimestre 2025 comparé à la même période un an plus tôt, de 0,6 % en valeur et 0,9 % en volume, alors que l’offre baissait de 0,6 %, selon les données de Circana. Ces baisses sont néanmoins nettement moins prononcées que les années précédentes. L’offre bio en GMS a en effet été coupée de 20 % en 3 ans.
La proxi, l’épicerie sucrée et les marques spécialistes du bio en hausse
Dans les circuits de proximité non spécialisés bio, l’offre sous label AB a progressé de 3,9 % au premier trimestre, les ventes se sont ressaisies (+2,1 % en volume et +2,7 % en valeur). Un des rayons qui se reprend le mieux est celui de l’épicerie sucrée. L’offre bio y est pour le moment stable mais les ventes reprennent (+2,1 % en valeur et +1,4 % en volume). Autres gagnantes, les marques spécialistes du bio qui affichent des indicateurs au vert (+, % pour l’offre avec une croissance des ventes de 1,5 % en valeur et 1,8 % en volume).
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.
Les enseignes à dominante marques propres (EDMP, comme Lidl, Aldi et Netto) affichent à l’inverse une chute de leur offre bio, avec une baisse de 25 % au premier trimestre 2025 comparé à 2024. Les ventes bio y chutent de 10 % en valeur et 14 % en volume.