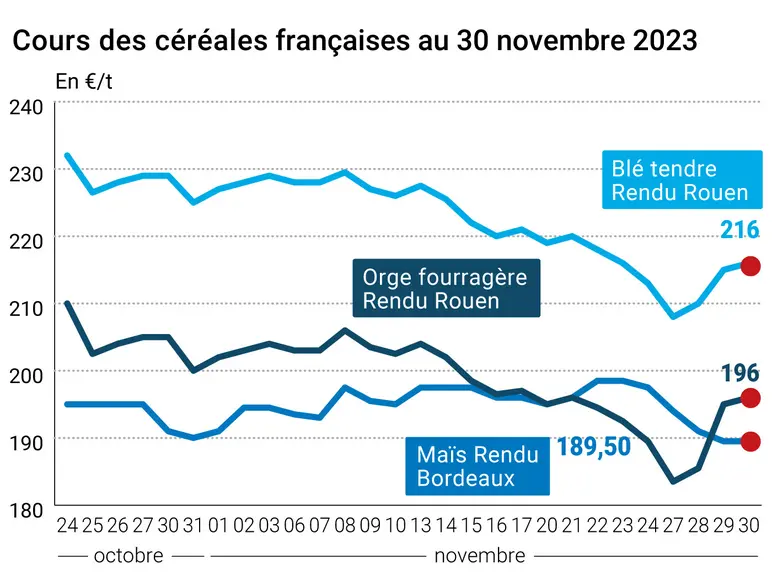
Les cours des principaux contrats à terme sur le blé et le maïs ont enregistré une belle progression ce jeudi 30 novembre 2023, la dynamique étant un peu plus forte sur le CBOT que sur Euronext. Les prix sur le blé états-unien ont progressé de plus de 0,10 $ sur toutes les échéances jusqu'en mai 2025. Ceux du maïs européen ont avancé également sur toutes les échéances sauf celle de novembre 2024. Sur les marchés physiques hexagonaux, les prix ont progressé également en blé tendre et en orge fourragère. Ils sont restés stables en blé dur et en maÏs.
Pour le blé tendre, des annonces de bonnes ventes à l'exportation du côté Etats-Unis (voir Commerce international), à destination de la Chine principalement, ont animé le marché (couvertures courtes et achats techniques). La demande reste faible en local. En Europe, la baisse des derniers jours et une météorologie difficile sur le pourtour de la mer Noire à l'approche de l'hiver, compliquant la logistique et les transports, redonne un peu d'optimisme aux opérateurs du Vieux-Continent. Un petit courant d'affaires se forme sur le début de l'année 2024, notamment en France. Dans ce pays, les semis ont pris du retard et certains experts parlent de parcours du combattant par exemple en Mayenne ou encore de rapport de semis au printemps dans le Maine-et-Loire. Selon l'observatoire Céré'Obs de FranceAgriMer (voir ci-dessous), les conditions de culture "bonnes et très bonnes" se détériorent en blé tendre et en orge alors que les semis arrivent quand même à progresser d'une semaine sur l'autre. Les semis de blé dur progressant.
La récolte australienne, et sa qualité, est remise en question aujourd'hui par des chutes de pluie plus conséquentes que prévues. Ce qui n'empêche pas les origines russes et ukrainiennes d'être encore hyper compétitives, même si les coûts du fret ont tendance à augmenter.
Du côté du maïs, l'annonce d'une possible baisse de la production brésilienne et des bonnes ventes hebdomadaires à l'exportation états-uniennes (vers le Mexique notamment) ont poussé les cours vers le haut sur l'ensemble des places. Outre-Atlantique, le marché était marqué par des opérations de couverture courte et des achats techniques. Le courtier Agrinvest fait remarquer que le maïs origine Brésil est très cher en ce moment. Les exportateurs argentins commencent à redemander des licences pour exportateur tout type de céréales, en particulier du maïs (5 Mt en novembre, dont 4 Mt à exportateur sur la campagne 2023-2024, ADM étant le principal opérateur).
A noter que le ralentissement actuel du trafic de marchandises observé dans le Canal de Panama, en raison de la sécheresse et donc du bas niveau des eaux, gênant les entrées et les sorties de bateaux, pourrait se prolonger au moins jusqu'en début d' année prochaine, selon certains opérateurs. Ces derniers ont noté que, récemment, des bateaux qui devaient emprunter le passage se déroutent vers le Brésil.
Par ailleurs, les ministres bulgare et ukrainien de l'Agriculture se sont mis d'accord, ce jeudi lors d'une réunion en ligne, sur un système de licences d'exportation entre les deux pays sur les grains en général, y compris le maïs et le blé.
Côté macroéconomie, l'inflation en Europe et aux Etats-Unis a tendance à ralentir, une bonne nouvelle pour la politique monétaire. L'euro demeure au-dessus de 1,09 dollar et le pétrole a cédé du terrain, en dépit de l'annonce de l'Opep et de ses partenaires de diminuer encore la production de barils par jour pour tenter de donner un coup de fouet aux prix.
Fondamentaux
Brésil, maïs, production : estimée à 112,5 Mt, contre 131,4 Mt précédemment, pour la campagne 2023-2024 (source : Patria Agronegocios / Agritel) ;
Irak, blé, réserves : 2 Mt pouvant couvrir les besoins jusqu'à la prochaine récolte 2024 (source : Atheer Dawood Al-Ghurairy, ministre du Commerce du pays) ;
UE, blé dur, production : prévision à 6,885 Mt dans le rapport de novembre contre 7,043 Mt en octobre, avec une production à 3,649 Mt en Italie, la plus basse depuis cinq ans (source : Commission européenne) ;
Russie, blé, récolte : revue en baisse à 89,8 Mt contre 91,5 Mt précédemment (source : Sovecon).
Commerce international
Jordanie, orge, appel d'offres : 60 000 t achetées par le MIT à Nestwise Trading à 243,50 $/t C&F pour chargement en février (source : MIT jordanien) ;
Etats-Unis, blé, ventes à l'exportation : 622 800 t, au-dessus des attentes des analystes (source : USDA) ;
Bulletin Céré'Obs de FranceAgriMer (semaine 47, du 21 au 27 novembre 2023)
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.