Réservé aux abonnés

« La comptabilité analytique a confirmé la pertinence de l’abattage à la ferme et du travail en Cuma, sur notre exploitation de canards gras dans le Gers »

- - 3 min
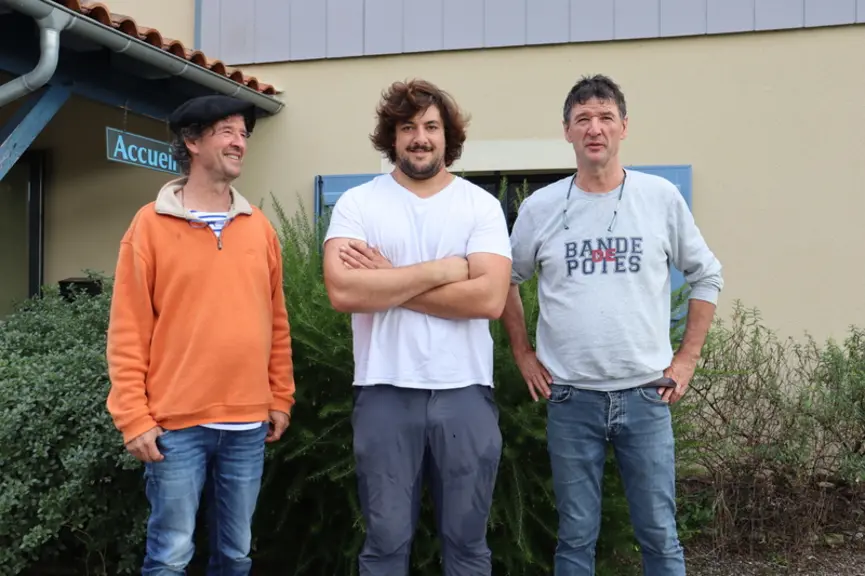
Maxime Pérès (au centre) a conforté le modèle mis en place par son oncle (à gauche) et son père (à droite) grâce à la comptabilité analytique. Crédits : © N. Savin

Quelques années après son installation dans la SCEA familiale et la SARL de transformation-commercialisation, Maxime Pérès s’est interrogé sur la rentabilité du système de travail. 

Lire aussi : Comptabilité analytique : un outil de décision pour piloter votre exploitation agricole

Avec son oncle, sa tante et son père, coassociés, ils ont décidé de solliciter leur cabinet comptable Exco FSO situé à Mirande, dans le Gers, du groupement AgirAgri, afin de mettre en place une comptabilité analytique sur les deux structures juridiques, durant un exercice social. « J’avais besoin de savoir si on prenait les bonnes directions en élevant nous-mêmes les canards que nous gavons, au lieu de les acheter et de le faire faire à autrui », explique Maxime Pérès.

La consultante Sandrine Thurios a d’abord affiné avec les associés les questions qu’ils se posaient pour paramétrer la comptabilité en fonction des informations recherchées : « Notre surface est-elle suffisante pour détenir notre propre matériel ou rester en Cuma ? À combien la SCEA doit vendre les canards à la SARL… ? » Ils ont orienté le paramétrage de la comptabilité vers un calcul des coûts de production de chaque atelier : céréales, élevage, abattage, transformation et commercialisation.

Restez au courant en temps réel !

Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.

témoignage
Suivi
Suivre
comptabilité
Suivi
Suivre

Maxime en a conclu que 150 hectares de céréales (maïs, soja, blé et tournesol) ne sont pas suffisants pour amortir du matériel de grandes cultures et que la Cuma reste le système le plus rentable, malgré ses contraintes logistiques.

Puis il s’est intéressé aux cours des céréales. Car s’il cultive d’abord pour nourrir ses canards, quand il lui reste des volumes supplémentaires, il ne devrait pas les brader. « En connaissant exactement mon coût de production à la tonne, je connais mon seuil minimum de commercialisation par campagne. Maintenant, j’évite de vendre à perte, ironise-t-il. Cette étude a également mis en évidence que nous avions un coût d’abattage très élevé. Donc, nous avons testé son externalisation, mais les résultats n’étaient pas en phase avec nos besoins pour ensuite transformer et vendre en direct. On a donc investi dans une nouvelle tuerie. Maintenant on sait quel intérêt économique nous avons à travailler en Cuma et à abattre à la ferme, en plus de notre intérêt éthique. »

Satisfaits, ils vont relancer une comptabilité analytique sur un prochain exercice pour optimiser fiscalement et socialement le prix de vente de la SCEA à la SARL.

Voir plus

Plus d’articles sur ce thème

Contenus partenaires





