L'appli RÉUSSIR vous accompagne désormais partout. Accédez à tous vos contenus en un clic.
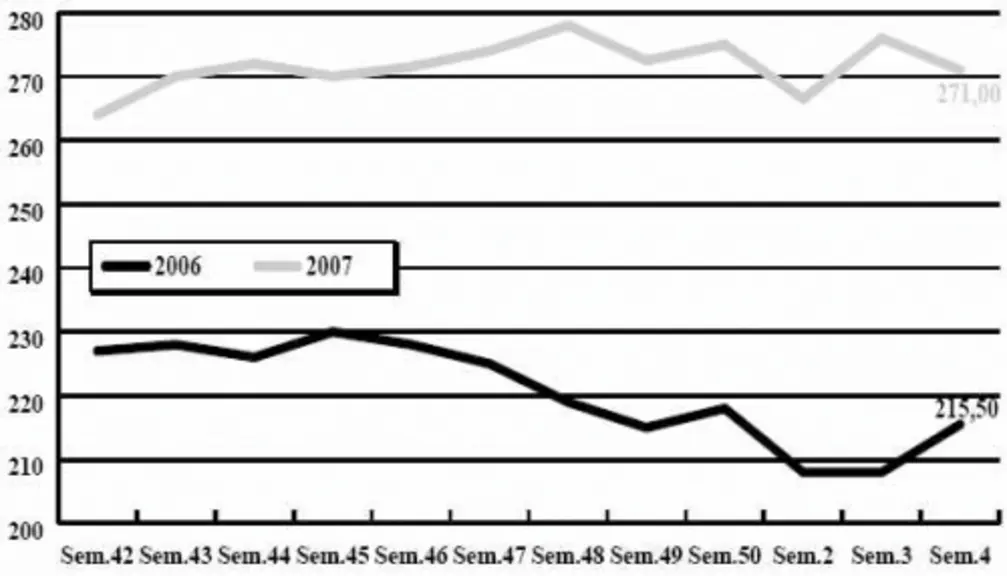
Tout en restant à la remorque de Chicago (en baisse pendant toute la semaine écoulée et en nette reprise depuis mardi), le marché du blé tendre se cherche encore, avec des cours qui évoluent en dents de scie. L’arrivée tardive de l’hiver —tant attendue depuis un certain temps— inquiète à présent… Une interrogation soulevée ce mercredi par certains professionnels : quel impact aura le froid sur la végétation des cultures en terre ? Par ailleurs, que reste-t-il à commercialiser réellement, alors que démarre la seconde partie de la campagne ? En l’absence d’un courant à l’exportation, le blé tendre demeure néanmoins l’article vedette pour les fabricants d’aliments du bétail qui, face aux incertitudes du marché, se couvrent sur les mois rapprochés. À noter par ailleurs, un timide démarrage des affaires en nouvelle récolte. A l’international, l’activité demeure irrégulière, mais La Tunisie a lancé un nouvel appel d’offres de pour près de 100.000 t, le Maroc recherchant de son côté 100.000 t.
On assiste à un marché calme, avec des acheteurs (Italie et Maghreb) qui se font attendre. Le Maroc a ouvert une adjudication de 5.000 tonnes, mais c’est la Syrie qui aurait remporté l’offre de 25.000 tonnes présentée par la Tunisie. Le fob Séville se situe à 187-188 €/t sur février-mars, ce qui pénalise évidemment le marché français.
Le marché reste toujours bien orienté, surtout sur le portuaire, ainsi que sur le sud-Loire, suite à une vague d’achats espagnols assez conséquents.
Là aussi, le marché est toujours aussi tendu, mais avec peu d’offres, alors qu’il y a encore quelques besoins de soudure. En revanche, on assiste à un certain tassement sur la nouvelle récolte.
Comme en orge de mouture, le maïs a été relativement bien sollicité par les acheteurs espagnols. D’où une certaine fermeté au sud-Loire.
Les frets des produits pétroliers ont baissé durant la semaine passée, ce qui a entraîné un recul de l’indice Baltic Dry Index, qui a terminé à 4.362 points contre 4.642 points la semaine précédente. Le Baltic Panamax Index qui comporte sept routes dont la plupart concernent les céréales, a reculé à 4.211 points contre 4.514 points une semaine plus tôt.
C’est à La Rochelle, le jeudi 18 janvier, que s’est déroulée l’édition 2007 de la Journée Blé Dur, organisée par Arvalis-Institut du végétal.
Une rencontre annuelle qui est devenue une manifestation très prisée par les professionnels de la filière, et qui permet de faire le point sur les derniers développements en ce qui concerne la technique, mais aussi l’aspect commercial de ce marché très important pour la France. L’exportation est un sujet stratégique majeur pour cette filière et pour les producteurs de blé dur français, puisque la majorité de la production nationale est utilisée pour des ventes sur les pays tiers et sur certains acheteurs européens (Italie, Espagne et Allemagne). Plusieurs intervenants sont venus exposer leurs visions du marché, c’est le cas de professionnels bien connus comme Roger Lesbros (Giral SA), courtier à Marseille, Roger Fédensieu, courtier à Toulouse, ou encore Jean-Philippe Everling (Granit). Le cas du Canada, concurrent direct de la France et acteur influent du marché a d’ailleurs été évoqué à La Rochelle. Vous trouverez un compte-rendu complet de cette journée dans notre prochaine édition.
Très peu actif malgré l’arrivée de véritables températures hivernales, qui débloqueront peut-être l’inertie d’un marché est très calme. Les acheteurs ne procèdent qu’à des transactions pour des livraisons à court terme en tourteaux de soja dont les prix ont peu évolué sur la semaine.
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.
Les tourteaux de colza et de tournesol sont très chers en disponible compte-tenu des faibles disponibilités. La demande est de fait très peu présente à ces niveaux de prix et les besoins semblent à peu près couverts du moins à court terme.
Le commerce s’est montré bien calme en pois, avec quasiment pas d’affaires et des opérateurs souvent absents. Les cours sont reconduits nominalement, sauf cas particuliers, ils ont continué une ascension dans le vide, celle-ci étant consécutive à la hausse en céréales constatée sur le marché à terme de Chicago la semaine passée. En féverole, les prix sont à nouveau en hausse du fait de la rareté des disponibilités.
Cette semaine, les cours ont à nouveau gagné quelques euros. Les problèmes persistent : très peu d’affaires traitées sur du disponible, en revanche davantage sur le livrable, voire des contrats annulés dans certaines régions, faute de disponibilités...
Très tendu en pulpes, le marché est demandeur mais il se heurte à l’absence de vendeurs, faute d’apports suffisants. En luzerne déshydratées, les cours sont reconduits et on commence à coter sur la prochaine campagne.
Sans affaires en spot, le marché des produits laitiers est très peu offert. Quelques réalisations ont été effectuées pour des livraisons sur février/mars à des niveaux en nette hausse en poudre de lait comme en lactosérum. Les cours sont donc nominaux cette semaine. En PSC, les cours sont haussiers cette semaine, en citrus comme en corn gluten, dans un marché acheteur alors que les offres se montrent limitées. En pailles et fourrages, si les prix sont reconduits cette semaine, le commerce n’en reste pas moins ravivé, la demande restant présente. En corps gras animaux, le marché reste très calme, les affaires ayant essentiellement été traitées le mois dernier.
En graines fourragères, les prix restent tendus pour les légumineuses du fait des disponibilités restreintes. En graineterie, le froid « sclérose » les vendeurs. Les prix sont reconduits de plus en plus nominalement. En légumes secs, le commerce demeure plus que calme. Les professionnels sont inquiets car l’activité reste éteinte.
Toujours sous la pression du marché de la protéine à Chicago, le secteur des graines oléagineuses est baissier sur l’ensemble du marché français. Les graines de colza reculent avec un intérêt acheteur en net retrait. Les opérateurs attendent d’avoir plus d’indicateurs pour passer aux achats, les élémenst actuels étant particulièrement instables en ce moment. Par ailleurs, le retrait du cours du pétrole n’encourage pas non plus la demande en biocarburants, moins compétitifs qu’auparavant.
En tournesol, la demande reste manifestement absente. Le volume d’affaires est très faible, pour ne pas dire inexistant cette semaine. Dans ce contexte, les prix reculent sur tout le territoire hexagonal. Toutefois selon la dernière lettre des marchés oléagineux de la Fop, la marge de remplacement désormais meilleure qu’en colza, devrait permettre d’augmenter la trituration de tournesol et d’écouler le reste des graines disponibles en France.







La FRSEA Auvergne-Rhône-Alpes, Jeunes Agriculteurs Auvergne-Rhône-Alpes, la Copamac et "Les éleveurs de races à viande du…
Krone décline désormais la gamme de remorques à tapis GX en deux finitions : GX Plus et GX Pro.La nouvelle génération…
L’évolution des prix du colza et du tournesol français entre le 22 et le 23 septembre 2026, expliquée par La Dépêche Le…


