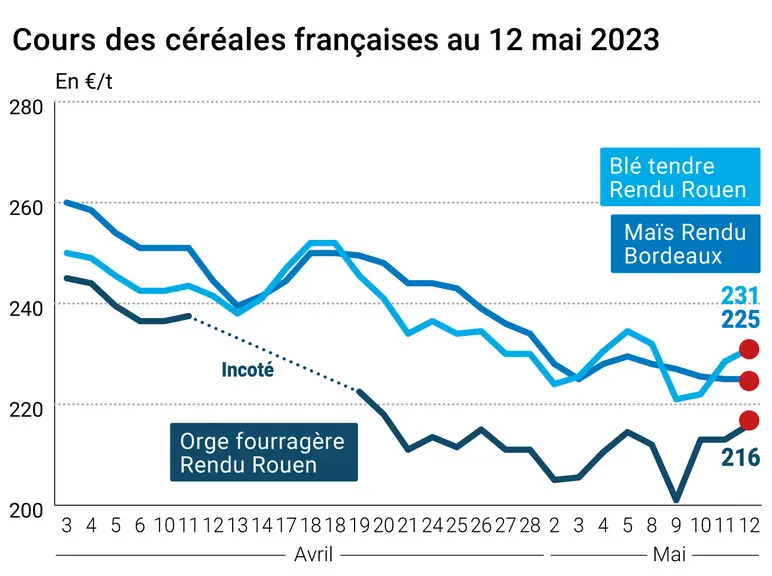
Les cours des principaux contrats à terme sur le blé ont progressé ce vendredi 12 mai 2023, toutes échéances confondues, en Europe comme aux Etats-Unis. Ceux du maïs baissaient légèrement dans l’ensemble, des deux côtés de l’Atlantique. Sur les marchés physiques hexagonaux, les prix du blé tendre et de l’orge fourragère profitaient de la hausse sur Euronext et le CBOT alors que ceux du blé dur régressaient un peu et ceux du maïs demeuraient stables. Sur le marché à terme de Chicago, les fonds se montraient, vendredi, nets vendeurs pour 4 000 lots de maïs et nets acheteurs pour 7 000 lots de blé.
C’est bien sûr la publication du rapport Wasde de l’USDA sur la l’offre et la demande agricoles mondiales qui a animé les marchés vendredi. La production états-unienne de blé est révisée en hausse de 9 millions de boisseaux par rapport à 2022-2023. Mais ce sont les stocks de fin de campagne qui ont donné le la puisqu’ils ressortent en baisse de 42 millions de boisseaux, à 556 millions de boisseaux (et ce, malgré des exportations en nette baisse). Sur le plan mondial, la production est vue en légère hausse (+1,5 Mt à 789,8 Mt par rapport à 2022-2023). Les productions argentine et canadienne progresseraient sensiblement alors que l’USDA attend plutôt une baisse en Australie, en Russie et en Ukraine. L’USDA table sur une petite hausse pour la Chine, l’Inde et l’UE à 27 (139 Mt contre 134,34 Mt).
Côté maïs, la production états-unienne 2023-2024, est estimée en hausse de 1 535 millions de boisseaux, à 15 265 millions de boisseaux par rapport à la précédente campagne. Les stocks de fin de campagne sont estimés à 2 222 millions de boisseaux, en nette hausse par rapport à 2022-2023. Au niveau mondial, la production est prévue en forte hausse, à 1 219, 6 Mt (+69,4 Mt) avec des stocks de fin de campagne en nette hausse également (312,9 Mt, soit +15,5 Mt). Les productions argentine et de l’UE à 27 sont aussi réévaluées en nette hausse. Elles baisseraient un tout petit peu au Brésil (129 Mt en 2023-2024 contre 130 Mt en 2022-2023) et en Ukraine (22 Mt versus 27 Mt). Elles seraient stables au Mexique, en Asie du Sud-Est et en Afrique du Sud. A noter également que l’USDA estime que le prix moyen payé aux producteurs pour la prochaine campagne serait de 4,80 $/boisseau en maïs (6,6 $/boisseau pour la campagne actuelle).
Sur le plan international, et concernant le corridor exportations en zone mer Noire, la Russie faisait douter une nouvelle fois de la reconduction de l’accord alors que la Turquie (l’une des parties prenantes du renouvellement de la signature) déclarait qu’une solution positive était plutôt proche.
Sur le plan hexagonal, le bilan FranceAgriMer de la semaine (voir ci-dessous) est plutôt positif, tant en termes de conditions de culture qu’en termes de semis. Attention cependant à la floraison des orges, en raison d’un temps devenu humide et surtout d’un manque de soleil.
De son côté, le programme Copernicus (données satellitaires de l’UE) montre une sécheresse des sols qui « est bien moins marquée sur le continent européen qu'il y a un an » mais avec une situation qui « est en revanche très dégradée en Espagne », selon l'AFP.
L’euro est en baisse ce lundi matin à 1,0860 contre le dollar états-unien mais aussi contre le rouble. Le pétrole est encore en repli.
Marché international :
Maïs, Corée du Sud : le pays a acheté 132 000 t de maïs, originaire du continent sud-américain.
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.