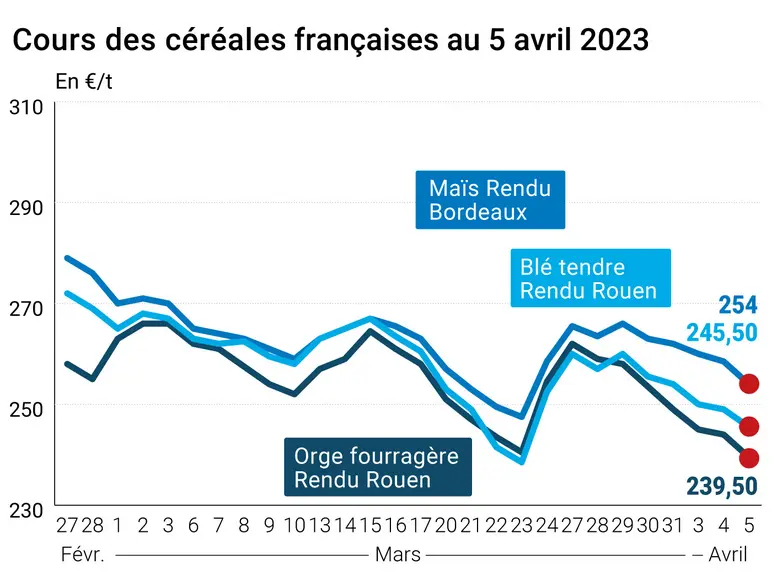
Les cours des principaux contrats à terme sur le blé et le maïs étaient en baisse ce mercredi 5 avril 2023, des deux côtés de l’Atlantique et sur toutes les échéances. Le recul était moins marqué en blé (Euronext et CBOT) sur les échéances lointaines (à partir de mai 2024 pour le blé états-unien ; à partir de septembre 2024 pour le blé européen). On notera aussi que la toute petite baisse des cours sur le maïs CBOT concerne le rapproché alors qu’une dynamique de toute petite hausse prenait le dessus à partir de décembre 2023. Sur les marchés physiques hexagonaux, les prix du blé tendre, de l’orge fourragère et du maïs étaient en repli et ceux du blé dur inchangés.
Le nouveau rapport hebdomadaire de positions des traders sur Euronext, au vendredi 31 mars et par rapport à la semaine précédente, montre que les opérateurs financiers ont fortement diminué leur position nette courte sur le blé et augmenté leur position nette courte sur le maïs. Par ailleurs, au 31 mars 2023, la production hebdomadaire d’éthanol états-unien s’est maintenue à 1,003 million de boisseaux par jour (Mbbl/j) et les stocks cumulés ont reculé à 25,136 Mbbl (- 391 000 bbl versus la semaine précédente). Pour leur part, les cours du pétrole ont terminé quasiment à l'équilibre pour la seconde séance d'affilée.
Si les conditions météorologiques paraissaient plus favorables dans les jours à venir au Brésil, l’état de sécheresse des sols continue d’inquiéter, notamment en Argentine ou encore aux Etats-Unis. Autre élément d’anxiété pour les opérateurs, les incertitudes sur la dynamique de l’économie mondiale à venir. L’euro était en repli face au dollar alors que le rouble russe était au plus bas depuis un an.
En Pologne, le ministre de l’Agriculture a démissionné face à la volonté de la Commission européenne de prolonger jusqu’en juin 2024 la levée des taxes à l’import sur les grains ukrainiens.
Côté international, la Canada a annoncé connaître, depuis le début de l’année 2023, la plus forte sécheresse enregistrée depuis quarante-cinq ans avec des précipitations de 50 % en dessous de la normale dans les provinces de l’Alberta, du Manitoba et du Saskatchewan. En Inde, les autorités ont abaissé le niveau du taux de protéine minimum que doit contenir le blé acheté aux agriculteurs, l’Etat achetant déjà des blés avec un taux de 10 %.
Les Etats-Unis ont vendu 125 000 t de maïs à livrer à une destination inconnue sur la campagne 2022-2023, selon l’USDA, alors que le Gasc égyptien est de retour sur le marché des appels d’offres en blé.
Les exportations et importations européennes, pour la semaine 40 terminée le 2 avril, ressortent à 23 145 758 t en blé depuis le début de la campagne, contre 21 520 400 t l’an passé à la même époque. Celles d’orge s’affichent à 4 517 790 t (6 331 482 t) et celles de maïs à 1 909 935 (5 006 220 t). Les importations de maïs par l’Union européenne s’élèvent à 21 204 534 t contre 12 314 168 t.
A propos de l’orge, les marchés mondiaux sont à l’heure actuelle sous pression en raison des discussions complexes entre l’Australie et la Chine sur le sujet des prix alors que la Jordanie a retenu l’offre de Viterra (60 000 t à 265,50 $/t) lors du dernier appel d’offres du MIT jordanien.
Enfin, le Maroc continue ses achats importants en blé, avec un nouveau bond des importations en mars, la France continuant d’être le premier fournisseur du pays (300 000 t de blé hexagonal sont arrivées dans les ports marocains en mars). On note cependant que le blé allemand devient plus compétitif.
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.