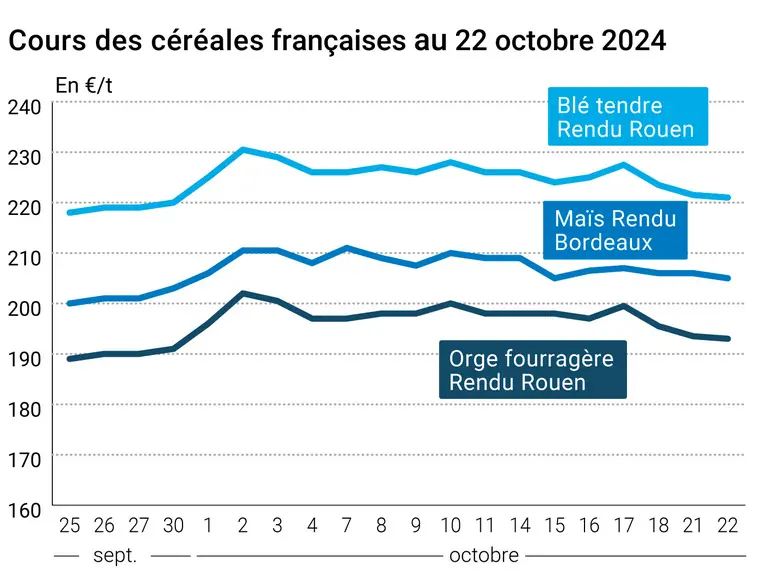
L’évolution des prix du blé, de l’orge et du maïs français entre le 21 et 22 octobre 2024, expliquée par La Dépêche Le petit meunier.
Les prix du blé tendre ont quelque peu reculé entre les séances du 21 et du 22 octobre sur Euronext et le marché physique français, compte tenu de la forte concurrence russe. Ceux du maïs et de l'orge fourragère ont également cédé un peu de terrain sur les places hexagonales. Sur les échéances plus éloignées (mars, mai, juin), les prix du maïs et du blé tendre se sont stabilisés, voire ont légèrement progressé sur le marché à terme européen.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Si les prix du blé tendre ont cédé un peu de terrain sur le rapproché, c'est une nouvelle fois à cause de la forte concurrence russe. Le rythme des exportations reste élevé, affectant celles de l'UE. Illustration de ce fait : les exportations de blé tendre de l’UE restent très en retard par rapport à l’an dernier à pareille époque, avec seulement environ 7 Mt expédiées depuis le début de la présente campagne commerciale 2024-2025, contre plus de 10,2 Mt l’an dernier à la même époque. Le constat est semblable en orge, avec 1,6 Mt exportées, contre plus de 2,6 Mt l’an dernier. Des premières projections de récolte russe de blé tendre 2025 sont apparues. L'analyste Ikar l'estime entre 80 et 85 Mt, pendant que SovEcon parie sur 80,1 Mt. Toutefois, il s'agit de rester prudent, ces chiffres étant amenés à évoluer significativement dans les mois à venir. En Ukraine, les semis avancent bien. Les autorités locales rapportent que 3,85 Mha ont été emblavés, contre 3,5 Mha l'an dernier à la même époque. A plus long terme, les prix ont évolué en légère hausse ou se sont stabilisés sur Euronext, le marché espérant que la demande pour les origines UE, et française en l'occurrence, se manifeste davantage. La hausse du maïs à Chicago a également tiré vers le haut le blé tendre états-unien, tout comme le contrat blé sur Euronext.
Les prix du maïs sur le marché à terme européen sont donc soutenus par la hausse observée à Chicago sur les échéances post novembre. Cette dernière va d'ailleurs bientôt clôturer. La demande internationale reste bien présente, constituant le principal élément haussier. L’USDA a annoncé une nouvelle vente de près de 360 000 t de maïs états-unien à destination du Mexique, à livrer sur la campagne commerciale 2024-2025. Des pluies sont attendues au Brésil, permettant d’améliorer les conditions de semis de maïs. L’analyste Soybean and Corn Advisor maintient sa prévision de production brésilienne 2024-2025 à 125 Mt.
Signalons que les syndicats FNSEA et JA ont annoncé une action des agriculteurs à la mi-novembre. Une des raisons : les inquiétudes engendrés par les négociations sur l'accord commercial UE-Mercosur. Un communiqué en ce sens a été publié par la confédération européenne des producteurs de maïs. En effet, la filière européenne craint les conséquences d'un tel accord sur le marché européen, le Brésil n'ayant pas les mêmes contraintes de production (viandes, maïs, etc.).
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Fondamentaux :
Brésil, maïs, production : 125 Mt en 2024-2025, stable par rapport au mois dernier (source : USDA);
Russie, blé tendre, production : 80 à 85 Mt en 2025 (source : Ikar);
Russie, blé tendre, production : 80,1 Mt en 2025 (source : SovEcon).
Commerce international :
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.