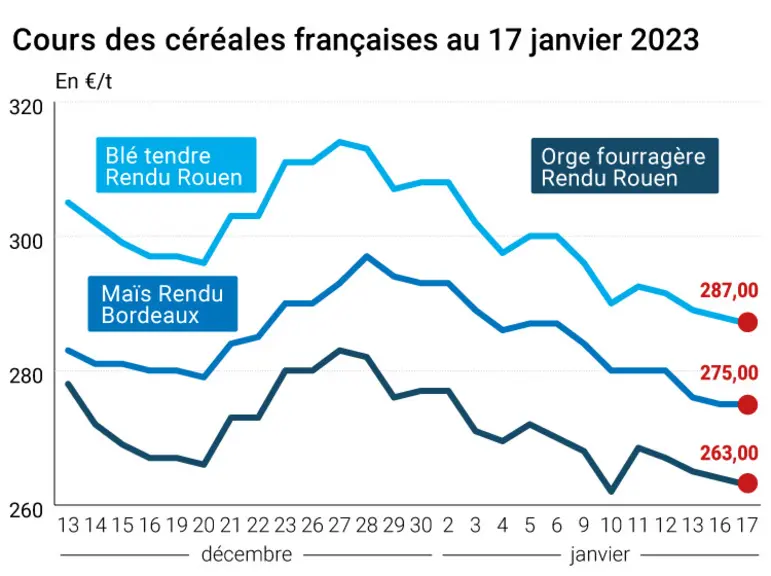
Nouvel effritement des cours des céréales à paille françaises ce mardi 17 janvier sur un marché où l’offre d’origine zone mer Noire pèse toujours sur le marché français. A ce titre, on notera que, selon le cabinet d’analyses Ikar, les exportations de blé tendre russes pour la campagne 2022-2023 pourraient atteindre 45,5 Mt contre 44 Mt estimés précédemment.
Repli des exportations d'orge européenne sur un an
Selon la Commission européenne, les Etats membres ont exporté, depuis le début de la campagne 2022-2023, 17,671 Mt de blé (16,628 Mt l’an dernier à date), 3,05 Mt d’orge (5,05 Mt l’an passé à date) et 0,89 Mt de maïs (3,44 Mt l’an dernier à date), et importé 15,66 Mt de maïs (8,31 Mt il y a un an). L’euro a pourtant cédé du terrain face au dollar, passant sous les 1,08 US$.
Le blé tendre et l’orge fourragère en sympathie ont ainsi affiché des cotations en recul sur leur marché physique respectif, alors que le maïs était plus stable pour sa part.
Outre-Atlantique, les contrats Blé et Maïs ont clôturé en hausse sur le marché à terme de Chicago.
L’appel d’offres de l’Algérie d’hier s’est soldé par l’achat de 500 000 t à 600 000 t de blé meunier à livrer en mars. Au regard des prix observés (environ 334,50 $/t C&F), les origines pourraient être russe, balte ou française, selon certains observateurs du marché.
Export et import européens pour la semaine 29 terminée le 15 janvier, selon la Commission européenne
En t
Cumulé 2022/23
S29 2022/23
Cumulé 2021/22
S29 2021/22
Blé tendre
17 671 026
137 081
16 627 852
493 667
Orge
3 056 087
1 582
5 048 076
65 814
Maïs (export.)
860 690
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.