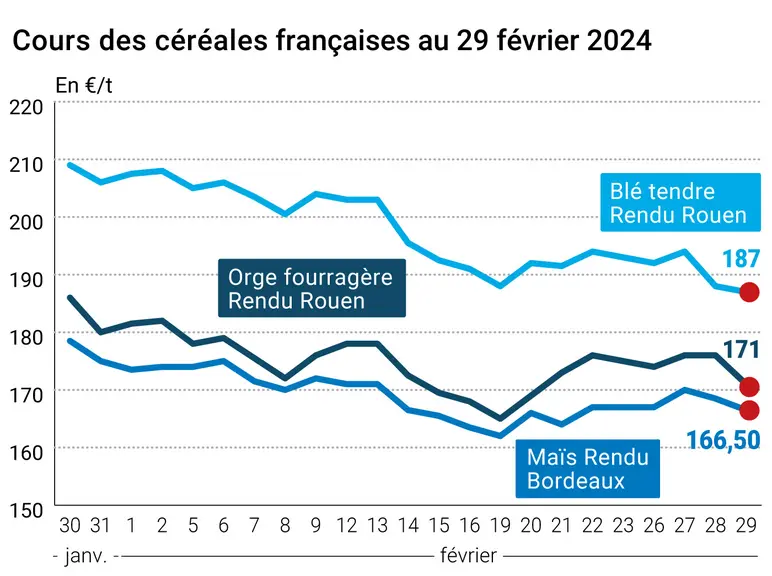
L’évolution des prix du blé, de l’orge et du maïs français entre le 28 et le 29 février, expliquée par La Dépêche Le petit meunier.
Les cours des principaux contrats à terme sur le blé et sur le maïs ont gagné du terrain entre le 28 et le 29 février sur le CBOT sur les échéances rapprochées. Ils étaient en baisse à partir de décembre 2024 pour le blé et plutôt à l’équilibre pour le maïs sur les échéances les plus éloignées. Sur Euronext, les cours du blé perdaient du terrain, notamment sur les échéances les plus rapprochées (mars, mai et septembre). Ils étaient plutôt à l’équilibre ou en hausse à partir de celle de décembre. Les cours du maïs ont baissé sur juin 2024 (échéance la plus traitée) et sur novembre (nouvelle récolte). Sur les marchés physiques hexagonaux, les prix étaient en baisse sur le blé tendre, l’orge fourragère et le maïs alors qu’ils étaient stables en blé dur.
A noter que le Premier ministre français, Gabriel Attal, a déclaré, le 29 février, au Premier ministre tunisien Ahmed Hachani, en visite en France, avoir décidé de « remobiliser le dispositif français de garantie export (CapFranceExport) pour faciliter l’exportation de céréales françaises vers la Tunisie », selon un communiqué ministériel.
En blé, le marché états-unien était dominé par des achats techniques et des couvertures de positions courtes sur fond de ventes à l’exportation ressorties dans les attentes des analystes. Dans le même temps, on constate que les plaines du Sud demeurent sèches et des inquiétudes naissent sur la possibilité d’incendies dans certaines zones. Les bas niveaux de prix atteints ces derniers jours pourraient servir de support. En Europe, la séance a été animée par des déclarations venues de Russie, stipulant que le pays n’avait aucun intérêt à remettre en place les mécanismes de l’accord Grains en mer Noire, dénoncé unilatéralement en juillet 2023 par la Russie. De toute façon, l’Ukraine a mis en place d’autres moyens de transporter ses productions céréalières hors de ses frontières depuis. L’hyper compétitivité des origines mer Noire hors UE pèsent toujours sur les marchés.
Côté maïs, là aussi, les ventes à l’exportation états-uniennes, dans les attentes, et les prises de bénéfice ont animé le marché, tout comme les conditions météorologiques favorables aux semis de deuxième récolte au Brésil et leur développement en Argentine.
En France, le nouveau rapport Céré’Obs montre une légère dégradation des conditions de culture "bonnes à très bonnes" en blé tendre et en orge d’hiver mais surtout un niveau très inférieur à ceux de l’an passé à la même époque. Ces mêmes conditions de culture sont stables en blé dur alors que les semis d’orge de printemps progressent faiblement et sont en net retard par rapport à ceux de 2023 à pareille époque.
Sur la scène internationale, le rapport du bureau agricole à l’étranger de l’USDA a fait le point sur la situation au Kazakhstan (voir Fondamentaux) : il montre que la sécheresse sévère apparue en juin et les pluies excessives de l’automne dans le pays ont fait baisser de façon importante les productions. De plus, les qualités sont dégradées, orientant une bonne partie de la production vers une utilisation en alimentation animale (un point positif pour l’orge produite dans le pays car elle a trouvé un nouveau client en la personne de la Chine).
Les cours du pétrole se sont légèrement repliés, ce jeudi, le marché étant toujours préoccupé par le niveau de la demande et l'impact de politiques monétaires agressives, selon l’AFP. La parité euro-dollar s’est établie à 1,080 $ pou 1 euro le 29 février, contre 1,084 $ la veille et 1,0812 $ à l’ouverture ce 1er mars.
Fondamentaux
Kazakhstan, blé, production : 12 110 912 t pour 2023-2024, soit 26,2 % de moins que l’an passé (source : USDA/FAS Astana) ;
Kazakhstan, orge, production : 2 613 882 t pour 2023-2024, soir 20,5 % de moins que l’an passé (source : USDA/FAS Astana) ;
Kazakhstan, avoine, production : 149 705 t pour 2023-2024, soit 34,6 % de moins que l’an passé (source : USDA/FAS Astana) ;
Kazakhstan, graines oléagineuses, production : 2 183 802 t pour 2023-2024, soit 28,4 % de moins que l’an passé (source : USDA/FAS Astana) ;
Kazakhstan, seigle, production : 17 839 t pour 2023-2024, soit 80,2 % de moins que l’an passé (source : USDA/FAS Astana).
Commerce international
Etats-Unis, blé, exportations : 322 100 t, dans les attentes (source : USDA) ;
Etats-Unis, maïs, exportations : 1 247 300 t, dans les attentes (source : USDA) ;
Algérie, maïs, appel d’offres : pas d’achat lors de l’appel d’offres ce mercredi de 80 000 t, origine Argentine et Brésil (source : Onab et traders européens).
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.