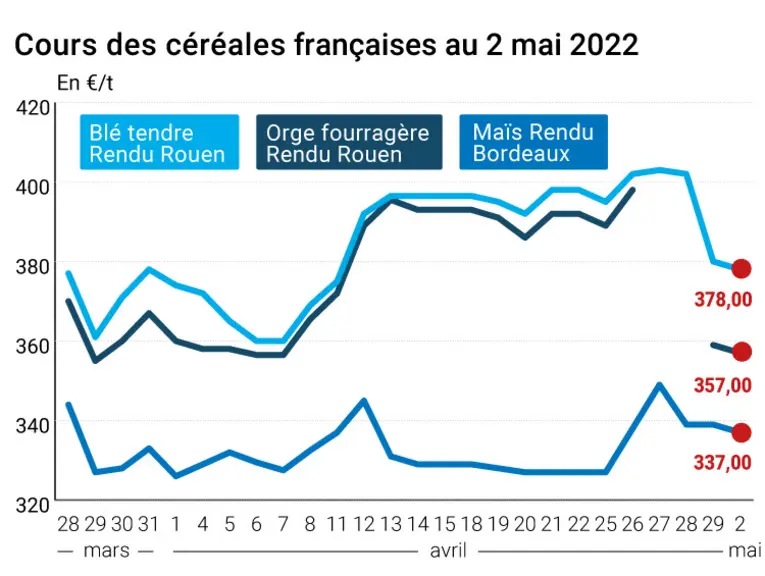
Les cours des principaux contrats Blé et Maïs étaient plutôt en baisse, lundi 2 mai 2022, tant sur le CBOT à Chicago que sur Euronext en Europe, toutes échéances confondues. Seule exception dans ce panorama : le prix du blé à Chicago cédait un peu de terrain, certes, mais seulement sur l’échéance la plus rapprochée et la suivante, avant de se redresser modérément (entre 1,75 cts$/boisseau et 3 cts$/boisseau) à partir de l’échéance septembre 2022. A noter que les baisses de cours sur le blé Euronext dépassaient les 10 €/t à partir de l’échéance septembre 2024. Dans ce contexte les prix du blé tendre, de l’orge fourragère et du maïs reculaient aussi sur les marchés physiques hexagonaux.
Ce sont principalement des opérations de prises de profit et de ventes techniques qui ont animé les marchés. Globalement, il y a aussi un effet de fin de campagne, avec un ralentissement net de la demande en céréales et des couvertures plutôt bien réalisées, tout en sachant que de la marchandise est encore présente dans les silos (notamment en qualité fourragère). Il faudra faire de la place à un moment donné avec l’approche de la nouvelle récolte.
Les opérateurs ont toujours les yeux rivés sur la météorologie et les conditions de culture. En France, Serge Zarka, agroclimatologue chez ITK, affirme, dans un tweet posté le 2 mai, que « d'ici le 11 mai, la sécheresse devrait s'étendre à tous les bassins de production de blé tendre, la moitié du blé dur et les trois-quarts de l'orge. Le Bassin parisien (étendu) serait particulièrement concerné. Aucune pluie significative en vue... ». Des pluies étaient attendues dans certaines régions productrices des Etats-Unis mais insuffisantes pour entamer l’effet sécheresse qui perdure sur les Grandes plaines, le Midwest ou encore les zones du sud du pays.
Dégradation des conditions de culture en blé d'hiver aux Etats-Unis
En ce qui concerne les semis, le rapport hebdomadaire de l’USDA (Crop Progress), paru le 2 mai, fait état de surfaces plantées en maïs à 14 % au 1er mai 2022 par rapport à la sole prévue (33 % pour la moyenne quinquennale, 42 % un an plus tôt et 7 % une semaine plus tôt). S'agissant des conditions de culture du blé d’hiver, 27 % des plantations sont notées "bonnes à excellentes" et 43 % "mauvais à très mauvais" (respectivement 27 % et 39 % la semaine précédente, 48 % et 19 % un an plus tôt). Pour les blés de printemps, les semis sont réalisés à 19 % (28 % pour la moyenne quinquennale, 46 % un an plus tôt et 13 % la semaine précédente). Le prochain rapport paraîtra le 9 mai. Toujours aux Etats-Unis, Thomson Reuters a publié un graphique qui montre que, si les semis se poursuivent à un rythme moyen entre le 1er et le 8 mai (soit +21 %), les surfaces emblavées en maïs atteindraient 35 % des prévisions, soit le troisième rythme le plus lent depuis vingt-cinq ans. Or, l’agence d’informations financières stipule également que rien ne montre que ce rythme s’avère moyen mais plutôt en dessous.
Sur le plan macroéconomie, la situation russo-ukrainienne, la problématique Covid-19 en Chine et les évolutions du cours du pétrole pèsent aussi sur les marchés. A noter que la parité euro/dollar, ces derniers jours, redonne un avantage compétitif aux origines européennes.
Côté commerce international, les inspections de l’USDA à l’exportation ressortent à 384 460 t en blé, dans les attentes des analystes, et à 1 683 944 t en maïs, dans les estimations des opérateurs également.
Marchés physiques français du 2 mai 2022 (base juillet pour les céréales)
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.