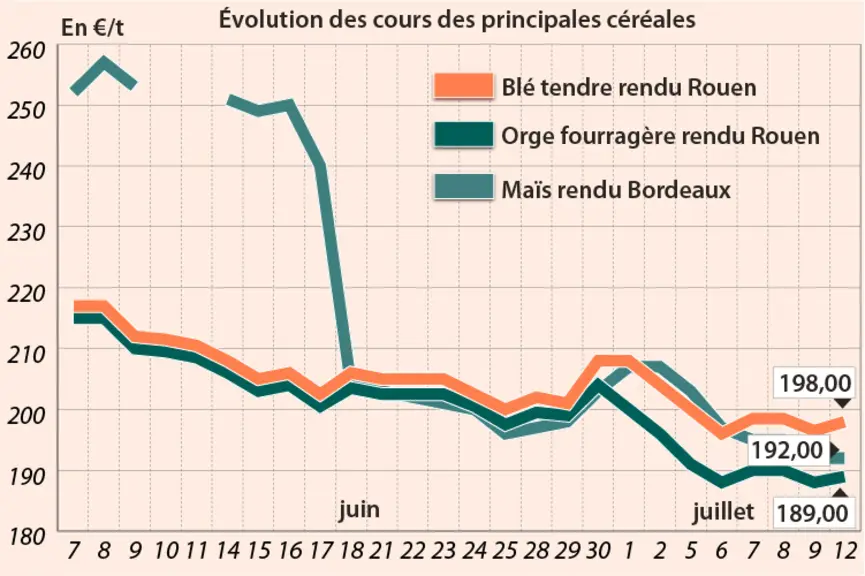
Le retard de la récolte de céréales à paille en Europe, et notamment en France où l’on s’interroge sur la qualité à venir, ainsi que le rapport de l’USDA sur l’offre et la demande mondiales paru en fin de journée, lundi, ont dopé les cours du blé tendre et de l’orge fourragère en sympathie, entre les 9 et 12 juillet. Les cours du maïs hexagonal sont demeurés plus stables de leurs côtés.
Par ailleurs, le service statistique du ministère de l’Agriculture a publié ses estimations de production pour la moisson 2021. La production française de blé tendre pourrait ainsi progresser de 27,1% en 2021 à 37,1 Mt (+11,2 % par rapport à la moyenne sur cinq ans) avec un rendement à 75,1q/ha (68,5 q/ha en 2020), selon Agreste. En blé dur, la récolte est attendue en hausse également (+24 %) compte tenu d’une progression prévue des surfaces et des rendements. La production d'orge grimerait à 11,3 Mt (+0,9 Mt par rapport à l’an dernier) malgré la baisse des surfaces de printemps. Au total, la récolte de céréales à paille (blé, orge, seigle, avoine...) devrait passer la barre des 53 Mt (+10 Mt par rapport à 2020, une année particulièrement difficile).
De son côté le département états-unien à l’Agriculture a publié ses estimations d’offre et de demande mondiales. Pour 2021/2022, la production mondiale est corrigée à la baisse de 2 Mt à 792,4 Mt, dont 47,52 Mt aux Etats-Unis (51,66 Mt en juin), 28,5 Mt en Australie (27 Mt), 138,2 Mt dans l’UE (137,5 Mt), 85 Mt en Russie (86 Mt) et 30 Mt en Ukraine (29,5 Mt).
Un léger recul des stocks de fin de campagne 2020/2021 est attendu et tend logiquement ceux de 2021/2022, qui s’affichent 291,7 Mt (-5,2 Mt par rapport au mois de juin). Un chiffre qui s’est avéré inférieur aux attentes des opérateurs.
En maïs, l’USDA projette une production 2021/2022 en hausse de 5 Mt à 1 194,8 Mt, dopée notamment par la récolte états-unienne à 385,21 Mt (380,76 Mt en juin). La production de maïs de l’UE à 27 est inchangée à 66,7 Mt. Même si les utilisations 2021/2022 observent une progression de 2,4 Mt, le stock de fin de campagne 2021/2022 augmente de 1,8 Mt à 291,2 Mt. Un niveau au dessus des attentes.
Sur la scène internationale, la demande est toujours présente. En témoignent l’achat turc de 200 000 t d’orge fourragère d’origine optionnelle à 238,24 $/t C&F (chargement entre le 29 juillet et le 16 août) et celui de l’Arabies saoudite de 505 000 t de blé d’origine optionnelle à 287 $/t C&F (livraison en octobre).
Marchés physiques français du 12 juillet 2021 (base juillet pour les céréales)
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.