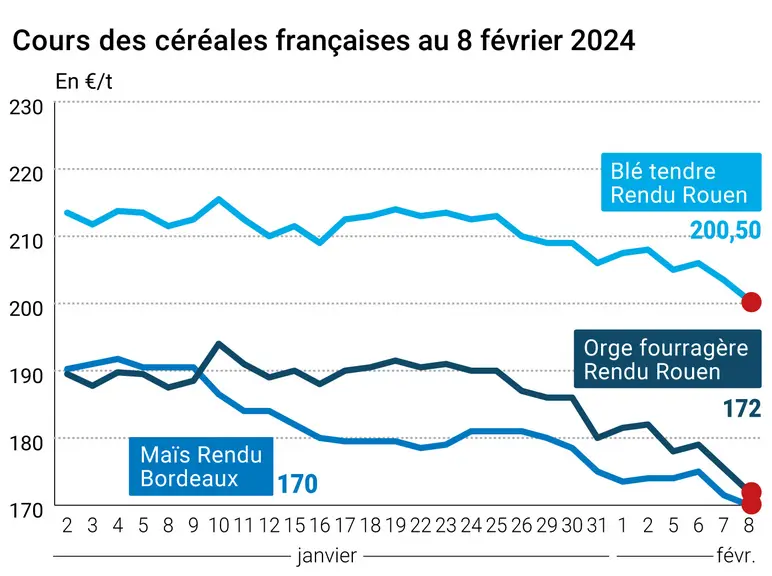
Les cours des principaux contrats à terme sur le blé ont assez nettement baissé ce jeudi 8 février 2024, de façon accentuée sur le Cbot (supérieure à 10 cts$/boiss. pour toutes les échéances, le contrat mars 2024 descendant sous les 590 cts$/boiss.), un peu moins marquée sur Euronext (toutes les échéances en baisse jusqu’à septembre 2025, le contrat mars 2024 proche des 205 €/t). Les cours du maïs ont également cédé du terrain sur toutes les échéances, de façon plus mesurée par rapport au blé : le contrat sur l’échéance en cours sur Euronext se dirige tout droit vers le niveau des 175 €/t. Sur les marchés physiques hexagonaux, les prix du blé tendre (quasi à 200 €/t), du maïs et de l’orge fourragère (172 €/t) cédaient eux aussi du terrain, ceux du blé dur demeurant stables.
De nombreuses publications dans des pays producteurs de céréales importants ont pesé sur le marché de jeudi. Tout d’abord, le rapport sur l’offre et la demande mondiales agricoles (Wasde) de l’USDA : pour le blé, production mondiale en très légère progression (notamment en Argentine), stocks finaux mondiaux en très légère baisse, production étatsunienne stable (utilisation en alimentation humaine en baisse, stocks finaux en hausse) ; pour le maïs, production mondiale et stocks finaux en petite baisse avec une production au Brésil en petite baisse (124 Mt contre 127 Mt précédemment) alors que celles de l’Argentine et des Etats-Unis sont vues stables ; les stocks de fin de campagne US sont revus à la hausse. Ensuite, le rapport StatCan du Canada a prévu des stocks finaux de blé dans le pays à 20,6Mt contre 23,1 Mt précédemment avec en particulier un stock de blé dur ressorti au-dessus des attentes des analystes (2,96 Mt) même s’il est en baisse de 27 % sur un an ; Enfin, le Conab prévoir une production de maïs brésilien à 113,7 Mt, en recul de 3,7 Mt et surtout bien inférieure à la prévision de l’USDA. Cette dernière voit aussi les stocks de fin de campagne en hausse pour le blé dans l’UE (+ 200 000 t à 15,5 Mt) mais réduit ce poste de 200 000 t, à 7,23 Mt, en maïs. StatsCan a également mis à jour les stocks en orge du pays, à 5,453 Mt, un peu au-dessus des attentes, contre 5,165 Mt un an plus tôt. Aux Etats-Unis, la séance a été animée par ventes techniques et de fonds, tant en blé qu’en maïs.
La tendance baissière de ces dernières semaines intègre également la petite forme enregistrée par les marchés d’aliments pour le bétail, Grain Central indiquant que les marchés mondiaux du Nord de la planète ont reculé cette semaine en raison d’un manque de la demande à l’exportation et des couvertures « confortables » pour les utilisateurs locaux et que les marchés du Sud ne se portent pas vraiment mieux (un petit courant exportateur cependant), la Chine étant quasi absent du marché en 2024 et la Russie poussant son offre à des prix très agressifs sur les marchés.
Du côté de l’AHDB britannique, on s’inquiète de la future arrivée d’une météo de type La Nina à partir de juillet, et jusqu’en septembre : « entre 2020 et 2023, ceci a conduit à des récoltes records en Australie mais à des reculs des productions en Amérique latine ».
Côté macroéconomie, les cours du pétrole ont progressé, notamment en fin de séance, en raison d’achats spéculatifs pour cause de nouvelles tensions liées à l’Iran. L’euro s’est plutôt stabilisé face au dollar (1,078 €/$ le 8 contre 1,077 la veille et à nouveau 1,078 ce vendredi matin).
Fondamentaux :
Australie, blés, exportations : 1 402 296 t en blé tendre et blé dur en décembre (+ 24 % par rapport à novembre mais quasiment la moitié moins qu’en décembre 2022) avec la Chine comme principale client devant les Philippines et l’Indonésie (source : Australian Bureau of Statistics) ;
Australie, blé dur, exportations : 500 t et 32 t seulement vers respectivement l’Italie et l’Algérie en décembre, un tout petit mois (source : Australian Bureau of Statistics).
Commerce international :
Etats-Unis, maïs, exportation : 200 000 t vendues à la Colombie pour livraison en 2023/2024 (USDA) ;
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.
Etats-Unis, blé, ventes à l’exportation : 386 500 t, dans les attentes des analystes, pour la semaine se terminant au 1er février 2024 (source : USDA) ;
Etats-Unis, maïs, ventes à l’exportation : 1 219 300 t, dans les attentes des analystes, pour la semaine se terminant au 1er février 2024 (source : USDA).
Marchés physiques français du 8 février 2024 (base juillet pour les céréales)
Blé tendre
Spécifications
Échéance
euro/t
Variation
Rendu Dunkerque
220/11 meunier Récolte 2023
févr.-mars
200,00
N
-3,00
Rendu La Pallice
76/220/11 Récolte 2023
févr.-mars
200,50
N
-3,00
Rendu Rouen
76/220/11 Récolte 2023
févr.-mars
200,50
N
-3,00
Rendu Pontivy/Guingamp
fourrager 74 kg/hl base, 72 kg/hl mini Récolte 2023
févr.-mars
189,00
N
-4,00
Fob Moselle
meunier Récolte 2023
févr.-mars
181,00
N
-3,00
Fob Rouen
FC Supérieur A2 classe 1 majo. incluses Récolte 2023
févr.
211,31
-3,00
FC Médium A3 classe 2 majo. incluses Récolte 2023
févr.
inc.
Fob La Pallice
FA Supérieur A2 classe 1 majo. incluses Récolte 2023
févr.
212,51
-3,00
Départ Marne
BPMF 220 Hagberg Récolte 2023
févr.-mai
184,00
N
-3,50
Départ Eure/Eure-et-Loir
BPMF 76 kg/hl Récolte 2023
févr.-mars
189,00
N
-4,50
Départ Sud-Est
meunier Récolte 2023
févr.-juin
205,00
N
Blé dur
Spécifications
Échéance
euro/t
Variation
Rendu Port-la-Nouvelle
normes semoulières Récolte 2023
févr.-mars
350,00
N
0,00
Départ Eure/Eure-et-Loir
normes semoulières Récolte 2023
févr.-mars
340,00
N
0,00
Départ Sud-Est
normes semoulières Récolte 2023
févr.-mars
340,00
N
0,00
Maïs
Spécifications
Échéance
euro/t
Variation
Rendu Bordeaux
Récolte 2023
févr.-mars
170,00
N
-1,50
Rendu La Pallice
Récolte 2023
févr.-mars
172,00
N
-1,50
Rendu Pontivy/Guingamp
Récolte 2023
févr.-mars
175,00
N
-2,00
Fob Bordeaux
Récolte 2023
févr.-mars
174,00
N
-1,50
Fob Rhin
Récolte 2023
févr.-juin
179,00
N
-2,00
Récolte 2023
juil.-sept.
181,00
N
-2,00
Départ Sud-Est
Récolte 2023
févr.-mars
180,00
N
-5,00
Orge fourragère
Spécifications
Échéance
euro/t
Variation
Rendu Rouen
62-63 kg/hl Récolte 2023
févr.-mars
172,00
N
-3,50
Rendu Pontivy/Guingamp
63 kg/hl mini Récolte 2023
févr.-mars
175,00
N
-3,00
Fob Moselle
sans limit. d'orgettes 61/62 kg/hl Récolte 2023
févr.-mars
162,00
N
-6,00
Départ Eure/Eure-et-Loir
63 kg/hl mini Récolte 2023
févr.-mars
162,00
N
-3,00
Départ Sud-Est
62/63 kg/hl Récolte 2023
févr.-mars
180,00
N
-5,00
Orge de brasserie - Hiver 6 rangs
Spécifications
Échéance
euro/t
Variation
Fob Creil
Faro 11,5% max Port 500 t Récolte 2023
févr.-juin
194,00
N
0,00
Orge de brasserie - Printemps
Spécifications
Échéance
euro/t
Variation
Fob Creil
Planet 11,5% max Port 500 t Récolte 2023
févr.-juin
275,00
T
0,00
Cotations des issues de meunerie du 6 février 2024
Son fin blé tendre
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
129,00-131,00
T
pellets
dispo.
139,00-141,00
T
Remoulage demi-blanc
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
154,00-156,00
T
Farine basse
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
184,00-186,00
T
Cotations commerciales des produits laitiers du 8 février 2024
Babeurre
Spécifications
Échéance
euro/t
Variation
sans norme
dispo.
n.p.
normes hollandaises
dispo.
n.p.
Evolution dollar / euro du 8 février 2024
Devise
Valeur à la clôture
1 dollar US
0,9295 euro
1 euro
1,0758 dollar
Clôture du marché à terme de Chicago du 8 février 2024Clôture du marché à terme Euronext du 8 février 2024
Matières premières
Clôture
Chicago
Blé
588,50
cents/bois.
Maïs
433,25
cents/bois.
Ethanol
2,161
$/gallon
Blé meunier (Euronext)
Echéance
Clôture
Mars 2024
205,25
Mai 2024
204,50
Sept. 2024
213,00
Volume
119321
Maïs (Euronext)
Echéance
Clôture
Mars 2024
176,75
Juin 2024
179,50
Août 2024
185,25
Volume
3852
Blé Union Européenne (CME)
Echéance
Clôture
Sept. 2018
159,25
Déc. 2018
163,25
Mars 2019
164,75
Volume
0
Cotations des marchés internationaux du 8 février 2024