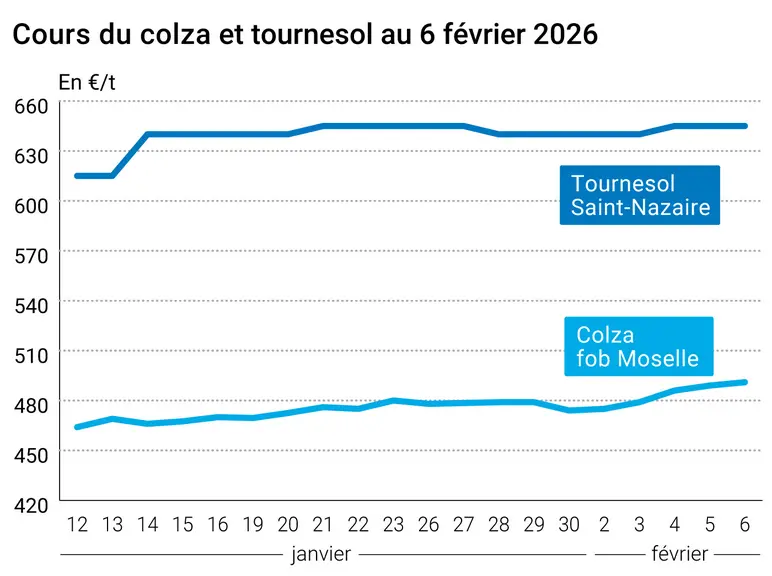
L’évolution des prix du colza et du tournesol français entre le 5 et le 6 février 2026, expliquée par La Dépêche-Le Petit Meunier.
Les cours des principaux contrats à terme sur le soja encore progressé ce vendredi 6 février 2026 sur le CBOT pour les échéances allant de mars (la plus travaillée) à août 2026. C’est la quatrième séance de hausse consécutive, avec 55 cts$/boisseau engrangés entre le 3 et le 6 février compris. L’échéance de mars, la plus traitée, a clôturé en hausse de 3 cts$/boisseau, à 1 115,25 cts$/boisseau. La tendance était à la baisse pour les termes après celui d’août. Sur Euronext, la tonne de colza a également gagné du terrain, à 487,75 €/t (+ 2 €/t), au plus haut du mois pour une cinquième séance de hausse d’affilée. Le colza coté en Europe a ainsi gagné 15 €/t depuis le début du mois. La hausse valait pour toutes les échéances ouvertes. Sur les marchés physiques hexagonaux, les prix du colza FOB Moselle, sa place de référence, ont progressé de 2 €/t, à 491 €/t.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Outre-Atlantique, le soja sur le CBOT a subi les classiques ajustements de fin de semaine. Rappelons aussi que les prix de février sont utilisés par les producteurs états-uniens pour déterminer leur assurance sur leur chiffre d’affaires. Le marché a évolué aussi en continuant d’intégrer les déclarations du président états-unien sur le fait que la Chine pourrait acheter jusqu’à 20 Mt de soja origine Etats-Unis au lieu des 12 Mt annoncées en octobre. Les opérateurs attendent cependant d’un savoir plus sur les détails de cette annonce. Pour l’heure, les observateurs du marché font remarquer que l’origine Brésil possède toujours un avantage prix et que les capacités de stockage chinois pourraient difficilement absorber une arrivée massive, à très court terme, de nouvelles graines. Une nouvelle rencontre entre Donald Trump et le président chinois Xi Jinping est prévue pour le mois d’avril. En attendant, les exportations de soja origine Brésil ont été plus fortes en janvier 2026 qu’en janvier 2025 et les prévisions pour février s’affichent aussi à un bon niveau. Les pluies tant attendues sont arrivées en Argentine et dans le sud du Brésil, mais pour ce dernier, elles touchent aussi des zones de culture et de récolte qui n’en avaient pas forcément besoin. On rapporte parfois des dommages sur les graines localement. Au Brésil, les acheminements normalement destinés vers le Nord du pays sont réorientés vers le port de Santos, l’offre en camions vers les infrastructures ferroviaires étant meilleure en ce moment à Rondonopolis (Mato Grosso) alors que d’autres places d’enlèvement des graines (Pagua ou encore Barcarena) voient les temps d’attentes augmenter fortement (manque de camions). L’Inde a annoncé vouloir éliminer ou fortement abaisser ses droits de douanes sur un bon nombre de bien en provenance des Etats-Unis, dont le sorgho rouge pour l’alimentation animale et l’huile de soja. Les cours des contrats à terme des tourteaux de soja ont peu évolué à Chicago et ceux de l’huile de soja subissaient des prises de bénéfice.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Côté colza sur Euronext, les cours se sont inscrits dans le sillage de ceux de la graine de soja étatsunienne, sans grande information fondamentale nouvelle à se mettre sous la dent pour les acteurs du marché. En Europe de l’Ouest, il faudra cette semaine surveiller les évolutions de la météorologie avec d’abord des pluies abondantes dans certaines régions, sur des sols déjà gorgés d’eau et une situation très préoccupante (inondations importantes) en Espagne et au Portugal. Sur la France, on attend un refroidissement assez net vers la mi-février, créant des conditions hivernales. Selon Reuters, APK-Inform aurait abaissé très récemment ses prévisions de production et d’exportations de colza de l’Ukraine. Par ailleurs, selon des premières données fournies par le centre AgroExport (ministère de l’agriculture russe), la Russie aurait exporté 1,58 Mt d’huile de colza en 2025, soit +37 % d’une année sur l’autre. La Chine est le principal pays destinataire.
Les cours du canola cotés à Winnipeg se sont stabilisés sur leur plus haut niveau enregistré début décembre. StatCan a publié des stocks canadiens de canola, au 31 décembre 2025, à 15,6 Mt, en hausse de 18 % par rapport à l’année dernière. Ils ressortent néanmoins en dessous des attentes. Selon certains traders et analystes spécialisés, l’accord commercial entre la Chine et le Canada a largement empêché l’Australie de devenir le principal fournisseur de graines du plus important importateur mondial de cette matière mais ils insistent sur le fait que la part de marché australienne vers la Chine a considérablement augmenté.
L'huile de palme cotée à Kuala Lumpur a encore reculé cette fin de semaine, à l’image de la faiblesse constatée sur les autres marchés d’huiles en Asie. Le MPOB doit publier des données pour janvier la semaine prochaine. Ils devraient montrer des exportations dynamiques sur ce mois et peut-être une baisse des stocks malaisiens.
Les prix du tournesol en France n’ont pas évolué sur leur place de référence. Les prix de la graine continuent d’augmenter en Ukraine (certaines usines peuvent à nouveau reprendre la trituration en raison de moindre attaques russes) mais les spécialistes observent aussi l’arrivée importante sur le marché mondial de graines origine Argentine.
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.
L’USDA publiera ce mardi 10 février une mise à jour de son rapport Wasde sur l’offre et la demande agricoles mondiales et la Conab au Brésil fera aussi une mise à jour des productions du pays le 12 février.
Marchés physiques français du 6 février 2026 (base juillet pour les céréales)
Tournesol
Spécifications
Échéance
euro/t
Variation
Rendu Bordeaux
oléique Récolte 2025
avr.-mai
645,00
N
0,00
Rendu Saint-Nazaire
oléique Récolte 2025
avr.-juin
645,00
N
0,00
Colza
Spécifications
Échéance
euro/t
Variation
Rendu Rouen
Récolte 2025
avr.-juin
482,00
N
2,00
Fob Moselle
Récolte 2025
avr.-juin
491,00
N
2,00
Tourteaux de soja
Spécifications
Échéance
euro/t
Variation
Départ Montoir
48% profat pellets Brésil
févr.
354,00
V
5,00
48% profat pellets Brésil
2 de mars
352,00
V
4,00
Pois
Spécifications
Échéance
euro/t
Variation
Départ Marne
fourrager Récolte 2025
févr.-mars
220,00
N
0,00
Départ Somme/Oise
fourrager Récolte 2025
févr.-mars
225,00
N
0,00
Cotations commerciales des produits laitiers du 5 février 2026
Poudre de lait
Spécifications
Échéance
euro/t
Variation
Départ NBPL à 30 jours 5% H BT vrac
dispo.
2040,00
N
0,00
Poudre de lactosérum
Spécifications
Échéance
euro/t
Variation
Départ NBPL à 30 jours, BILA pH 6 vrac
dispo.
1045,00
T
4,00
Babeurre
Spécifications
Échéance
euro/t
Variation
sans norme
dispo.
n.p.
normes hollandaises
dispo.
n.p.
Evolution dollar / euro du 6 février 2026
Devise
Valeur à la clôture
1 dollar US
0,8479 euro
1 euro
1,1794 dollar
Clôture du marché à terme de Chicago du 6 février 2026
Matières premières
Clôture
Chicago
Soja
1115,25
cents/bois.
Tourteaux de soja
303,60
$/t
Huile de soja
55,33
cts/livre
Clôture du marché à terme Euronext du 6 février 2026
Colza (Euronext)
Echéance
Clôture
Mai 2026
487,75
Août 2026
467,75
Nov. 2026
470,50
Volume
16897
Cotations des marchés internationaux du 6 février 2026