COTidienne
Marché des céréales du 9 décembre 2025 - Les prix mondiaux du blé et du maïs baissent sous le poids de l'abondante production de blé, confirmée par l'USDA
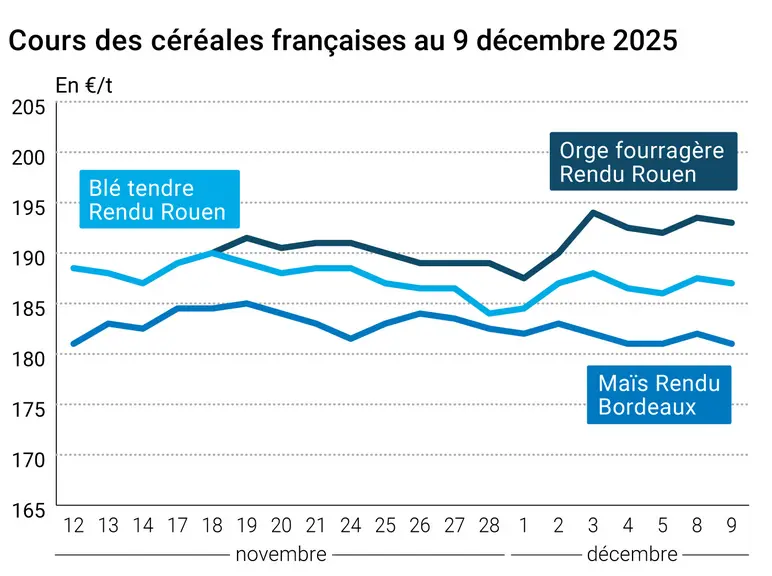
L’évolution des prix du blé, de l’orge et du maïs français entre le 8 et le 9 décembre 2025, expliquée par La Dépêche-Le Petit Meunier.
Les cours du blé meunier ont cédé 0,50 €/t sur l’échéance mars d’Euronext entre le 8 et le 9 décembre, 0,75 €/t sur mai. La baisse était plus prononcée sur les échéances de la récolte 2026. Les prix du maïs ont suivi le repli du blé, perdant 1 €/t sur mars, 0,75 €/t sur juin et 0,25 €/t sur août. Sur le marché physique français, les cotations du blé tendre, de l’orge fourragère et du maïs ont accompagné la baisse des marchés à terme.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Sur le marché à terme européen, le recul des cotations du blé est directement lié à la révision en hausse de la production mondiale de blé par l’USDA dans son rapport sur l’offre et la demande agricoles mondiales, paru hier. La récolte mondiale de blé pour 2025-2026 a ainsi été enrichie de 8,92 Mt, avec des hausses au Canada, en Argentine et en Australie (conformément aux attentes et aux derniers rapports officiels locaux), mais aussi dans l’Union européenne, en Russie et en Inde. Ajoutons à cela la plus faible présence de l’Ukraine sur les marchés internationaux tant en blé qu’en maïs. En blé, les experts d’APK-Inform signalent justement des exportations cumulées de blé tendre sur le début 2025-2026 en baisse de 20 % par rapport à la campagne précédente. Les principales destinations sont l’Égypte, l’Indonésie et l’Algérie. En outre, l’Argentine a annoncé abaisser ses taxes à l’exportation en blé, orge et maïs. En maïs, l’USDA a ajusté à la baisse sa prévision d’exportations depuis l’Ukraine, et ce, après des chiffres pourtant plutôt conservateurs du gouvernement local. En ce qui concerne la récolte 2026 de céréales à paille, le Coceral a publié sa première prévision : les moissons devraient reculer en 2026 par rapport à 2025 tant en blé qu’en orge.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Aux États-Unis, les cours du blé ont peu évolué, en baisse à Chicago sur le CBOT mais en légère hausse à Kansas City et Minneapolis. Le marché est dans l’attente d’une potentielle annonce par la Réserve fédérale des Etats-Unis (FED) d’une baisse des taux directeurs et de son effet sur le dollar index et l’économie états-unienne. Les stocks de blé aux États-Unis ont été laissés inchangés. En maïs, l’USDA n’a finalement toujours pas abaissé les rendements aux États-Unis, alors que le marché les juge surestimés depuis plusieurs mois. Le ministère a même relevé la prévision d’exportations au départ du pays de l’oncle Sam, orientant les stocks à la baisse. Par ailleurs, la production mondiale a aussi été amputée de 3,27 Mt. Les prix du maïs se sont donc logiquement orientés à la hausse sur le CBOT. Signalons enfin que l’administration Trump considère l’imposition de taxes douanières sur les importations d’engrais canadiens, pour favoriser la production locale.
Fondamentaux :
Monde, blé, production : 837,81 Mt soit 8,92 Mt de plus que l’estimation de novembre (source : USDA)
Monde, blé, stocks fin de campagne : 274,87 Mt contre 271,43 Mt en novembre (source : USDA)
Canada, blé, production : 40 Mt, en hausse (source : USDA)
Argentine, blé, production : 24 Mt, en hausse (source : USDA)
Australie, blé, production : 37 Mt, en hausse (source : USDA)
Union européenne + Royaume-Uni, blé, production : 143,9 Mt en 2026 contre 147,5 en 2025 (source : Coceral)
Union européenne + Royaume-Uni, orge, production : 58,2 Mt en 2026 contre 63,2 en 2025 (source : Coceral)
Ukraine, maïs, production : 29 Mt contre 32 Mt en novembre (source : USDA)
Monde, maïs, production : 1 282,96 Mt contre 1 252,63 Mt en novembre (source : USDA)
Monde, maïs, stocks fin de campagne : 279,15 Mt contre 281,34 en novembre (source : USDA)
États-Unis, blé, stocks fin de campagne : stables à 901 millions de boisseaux (source : USDA)
États-Unis, maïs, stocks fin de campagne : 2 029 millions de boisseaux contre 2 154 en novembre (source : USDA)
Brésil, maïs, production : stable à 131 Mt (source : USDA)
Argentine, maïs, production : stable à 53 Mt (source : USDA)
Commerce international :
Argentine, blé et orge, taxes à l’exportation : abaissées de 9,5 % à 7,5 % (source : privée)
Argentine, maïs, taxes à l’exportation : abaissées de 9,5 % à 8,5 % (source : privée)
États-Unis, maïs, exportations : 81,3 Mt soit 3,2 Mt de plus qu’en novembre (source : USDA)
Brésil, maïs, exportations : 6,3 Mt en décembre contre 4,3 Mt pour la précédente prévision (source : Association nationale des exportateurs de céréales)
Corée du Sud, maïs, achat : 67 000 t à 256,84 $/t C&F livraison au 15 mars et 65 000 t à 255 $/t C&F livraison au 10 avril, par la KFA (source : Graintrade)
Ukraine, blé, exportations : 1,1 Mt en novembre 2025 soit 19 % de moins qu’en novembre 2024 ; 7,3 Mt de juillet à novembre 2025 soit 20 % de moins qu’en 2024, et 44 % de l’objectif d’exportation à 16,7 Mt (source : APK-Inform)
Jordanie, blé, achat : 60 000 t à 263 $/t C&F pour livraison en février, et nouvel appel d’offres pour livraison en mars/avril (source : Lachstock Consulting)
Exportations et importations européennes pour la semaine 23 terminée le 7 décembre 2025 :
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.







