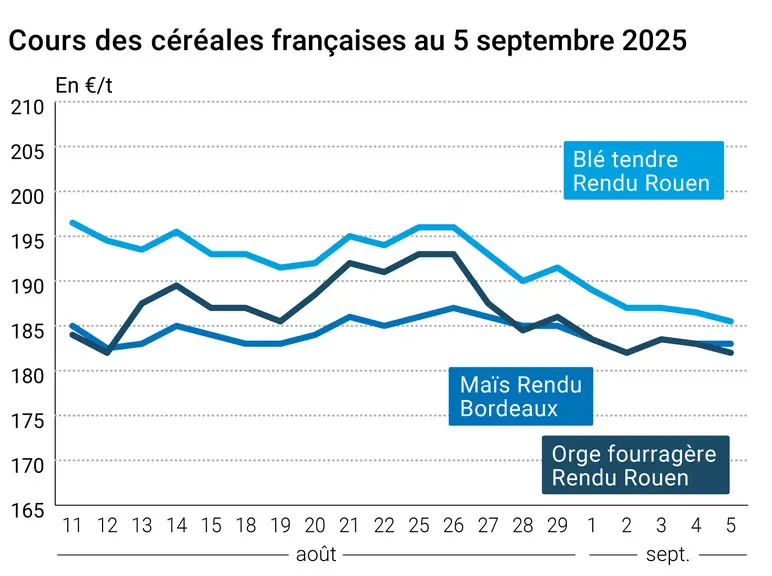
L’évolution des prix du blé, de l’orge et du maïs français entre le 4 et le 5 septembre 2025, expliquée par La Dépêche-Le Petit Meunier.
Les cours des principaux contrats à terme sur le blé et sur le maïs ont perdu un tout petit peu de terrain ce vendredi 5 septembre 2025, sur le Cbot comme sur Euronext pour la plupart des échéances. Les cours ont reculé jusqu’en mai 2026 pour le blé coté outre-Atlantique avant de se relever pour celles jusqu’en mars 2027 puis un nouveau recul après. Le terme le plus actif de décembre se maintient sous les 520 cts$/boiss. En Europe, les prix du blé (sur les 189 €/t pour le terme le plus dynamique de décembre) ont fait du yoyo (baisse sur le très rapproché, progression sur mars et mai 2026, puis nouveau retrait sur quelques échéances et à nouveau des pertes sur le très éloigné). Côté maïs, les prix ont cédé du terrain pour toutes les échéances à Chicago jusqu’en septembre 2026 avant de se stabiliser pour la suite. La graine jaune cotée en Europe a cédé du terrain pour toutes les échéances. Les prix sur les marchés physiques hexagonaux ont très légèrement reculé en blé tendre et en orge fourragère. Ils sont demeurés stables en blé dur et en maïs.
Côté blé, les opérateurs se tournent désormais vers des évènements et des annonces à venir en ce qui concerne le blé, sous pression d’une grosse offre globale (flux origine mer Noire sur le marché global) et avec toujours un œil sur la parité euro/dollar (1,1760 versus 1,1650 précédemment), guère favorable aux origines UE : conditions de culture US ce jour, rapport sur l’offre et la demande mondiales agricoles le 12, attente d’une baisse des taux de la banque centrale étatsunienne FED les 16 et 17 septembre, attentisme de la BCE les 10 et 11 septembre, expiration du contrat septembre pour le blé Euronext le 10. A noter aussi des ventes à l’exportation US hebdomadaires jugées comme décevantes.
Dans son dernier rapport hebdomadaire du 4 septembre, Intergrain Italie se montre plutôt baissier sur le marché du blé dur italien à très court terme.
En maïs, face aux annonces précédentes de très grosses récoltes US, les opérateurs attendent désormais la publication des prochains rapports USDA sur les rendements, avec un probable petit coup de rabot de 1 à 2 boisseaux par acre, et les conditions de culture (ce jour). Le cabinet StoneX a déjà anticipé ce recul dans une note publiée en fin de semaine. Dans le même temps, l’Anec au Brésil prévoit une baisse des exportations du pays. La demande mondiale a eu tendance à faiblir ces dernières semaines, avec des exportations US en nette réduction même si la semaine dernière s’est montrée plutôt positive. Les mois de juillet et d’août ont montré une dynamique d’exportation solide mais pas super forte pour le maïs origine Brésil. Le mois de septembre pourrait ressembler à ses deux prédécesseurs, avec cependant un changement notoire : selon Karen Braun, fondatrice de Zaner Ag Hedge, les données préliminaires de chargement de septembre montrent que dix bateaux de maïs pourraient quitter les ports brésiliens vers la Chine en septembre. On constate des signaux précurseurs de gel/gelée dans certaines parties de la Corn Belt. Sur Euronext, si les cours ont aussi reculé, ils bénéficient néanmoins d’un certain soutien lié aux inquiétudes sur la production hexagonale. En Europe, UkrAgroConsult signale que les prix ont tendance à progresser en Ukraine, à mesure que l’intérêt des acheteurs bascule vers la nouvelle récolte. En France, les remontées de terrain montrent que certains ensilages sont terminés dans certaines parties du Nord ou encore de Moselle. Enfin, la Zambie a retrouvé un niveau de production en 2025 qui lui permet de lever l’interdiction d’exportation mise en place l’an passé : certains volumes zambiens de cette année devrait trouver preneurs du côté du Malawi notamment.
Fondamentaux :
Russie, blé, productions et exportations : vues à 43,7 Mt pour 2025/2026, contre 43,3 Mt précédemment, et une production de 85,4 Mt (source : SovEcon)
Russie, blé, exportations : 6,1 Mt pour la période juillet/août contre 9,9 Mt pour la même période l’an passé et 5,5 Mt pour la moyenne cinq ans (source : SovEcon)
Maroc, blé, importations : en 2025, le pays a importé 561 500 t de blé avec 374 900 t origine France, 63 000 t origine Lituanie, Russie 62 000 t, 32 600 t origine Roumanie, 28 800 origine Brésil (source : Prospex Afro / Maroc Diplomatique)
Maroc, maïs, importations : en 2025, le pays a importé 377 600 t de maïs dont 271 300 t pour le Brésil et 24 000 t origine Etats-Unis ; l’Argentine et l’Espagne sont également des fournisseurs (source : Prospex Agro / Maroc Diplomatique)
Kazakhstan, blé, exportations : vues à 8 à 9 Mt pour 2025/26 contre 12 Mt l’an passé et une récolte supérieure à 20 Mt (4,2 Mha, en baisse de 26 %) (source : Prospex Agro)
Zambie, maïs, production, exportations, stocks : production vue à 3,7 Mt en 2025 contre 1,5 Mt en 2024 ; exportations vues à 400 000 t potentielles (64 000 t déjà réalisées) ; stocks finaux à 805 000 t contre 350 000 t (source : USDA)
Commerce international :
Ukraine/Syrie, blé, exportation/importation : 37 500 t origine Ukraine livrées à la Syrie, le 3 septembre, sous forme de deux bateaux : 16 000 t dans le port de Latakia et 21 500 t dans le port de Tartus (source : UkrAgroConsult)
Etats-Unis, blé, exportations hebdomadaires : 318 500 t, en-dessous des attentes des analystes, pour la semaine terminée le 28 août (source : USDA)
Etats-Unis, maïs, exportations hebdomadaires : 1 831 100 t, dans les attentes des analystes, pour la semaine terminée le 28 août (source : USDA)
Marchés physiques français du 5 septembre 2025 (base juillet pour les céréales)
Blé tendre
Spécifications
Échéance
euro/t
Variation
Rendu Dunkerque
220/11 meunier Récolte 2025
oct.-déc.
185,00
N
-1,00
Rendu La Pallice
76/220/11 Récolte 2025
sept.-oct.
185,00
N
-1,00
Rendu Rouen
76/220/11 Récolte 2025
oct.-déc.
185,50
N
-1,00
Rendu Pontivy/Guingamp
fourrager 74 kg/hl base, 72 kg/hl mini Récolte 2025
sept.-déc.
181,00
N
-1,00
Fob Moselle
meunier Récolte 2025
sept.-déc.
177,00-178,50
N
-1,00
Fob Rouen
FCW Supérieur A2 classe 1 majo. incluses Récolte 2025
sept.
191,86
-1,20
Fob La Pallice
FAW Supérieur A2 classe 1 majo. incluses Récolte 2025
sept.
191,86
-1,20
Départ Marne
BPMF 220 Hagberg Récolte 2025
oct.-déc.
180,00
N
-1,00
Départ Eure/Eure-et-Loir
BPMF 76 kg/hl Récolte 2025
sept.-déc.
178,00
N
-1,00
Départ Sud-Est
meunier Récolte 2025
oct.-déc.
195,00
N
0,00
Blé dur
Spécifications
Échéance
euro/t
Variation
Rendu Port-la-Nouvelle
normes semoulières Récolte 2025
sept.-déc.
265,00
N
0,00
Départ Eure/Eure-et-Loir
normes semoulières Récolte 2025
sept.-déc.
270,00
N
0,00
Départ Sud-Est
normes semoulières Récolte 2025
sept.-déc.
265,00
N
0,00
Maïs
Spécifications
Échéance
euro/t
Variation
Rendu Bordeaux
Récolte 2025
oct.-déc.
183,00
N
0,00
Rendu La Pallice
Récolte 2025
oct.-déc.
183,00
N
0,00
Rendu Pontivy/Guingamp
Récolte 2025
oct.-déc.
191,00
N
0,00
Fob Bordeaux
Récolte 2025
oct.-déc.
187,00
N
0,00
Fob Rhin
Récolte 2025
oct.-déc.
183,00-187,00
N
0,00
Récolte 2025
janv.-juin
188,00
N
0,00
Départ Sud-Est
Récolte 2025
oct.-déc.
195,00
N
0,00
Orge fourragère
Spécifications
Échéance
euro/t
Variation
Rendu Rouen
62-63 kg/hl Récolte 2025
oct.-déc.
182,00
N
-1,00
Rendu Pontivy/Guingamp
Récolte 2025
oct.-déc.
181,00-182,00
N
-1,00
Fob Moselle
sans limit. d'orgettes Récolte 2025
oct.-déc.
167,50
N
0,00
Départ Eure/Eure-et-Loir
Récolte 2025
sept.-déc.
169,00
N
-1,00
Départ Sud-Est
65-67 kg/hl Récolte 2025
oct.-déc.
185,00-190,00
N
0,00
Orge de brasserie - Hiver 6 rangs
Spécifications
Échéance
euro/t
Variation
Fob Creil
Faro 11,5% max Port 500 t Récolte 2025
janv.-juin
187,00
N
0,00
Orge de brasserie - Printemps
Spécifications
Échéance
euro/t
Variation
Fob Creil
Planet 11,5% max Port 500 t Récolte 2025
janv.-juin
196,00-197,00
N
0,00
Cotations des issues de meunerie du 2 septembre 2025
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.