COTidienne
Marché des céréales du 5 mars 2025 - Net rebond du blé coté sur le CBOT, petite hausse pour le maïs mondial et léger retrait du blé Euronext, sur un marché déboussolé
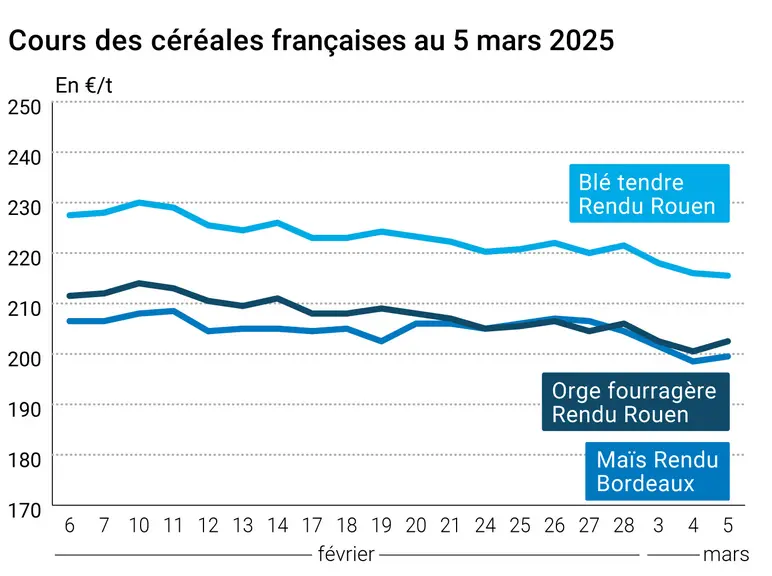
L’évolution des prix du blé, de l’orge et du maïs français entre le 4 et le 5 mars 2025, expliquée par La Dépêche-Le Petit Meunier.
Les prix des principaux contrats à terme ont évolué de façon dispersée ce mercredi 5 mars 2025. Si le blé coté sur le CBOT a nettement rebondi, avec notamment des hausses de plus de 10 cts$/boisseau sur les trois échéances les plus rapprochées, celui coté en Europe a cédé un peu de terrain. Côté maïs, les prix à terme ont gagné un peu de terrain : sur toutes les échéances concernant l’origine Europe, seulement sur les échéances allant jusqu’à décembre 2025 outre-Atlantique. Les prix sur les marchés hexagonaux ont baissé en blé tendre mais ont progressé en maïs et en orge fourragère. Ils sont stables en blé dur.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
La séance outre-Atlantique a été animée par des opérations de couvertures courtes et d’achats techniques, avec un regain de compétitivité des blés origine Etats-Unis sur le marché international. Mais la concurrence des origines Argentine et Australie demeure vive. De la neige et de la pluie sont réapparues dans certaines zones dans le Midwest et les Prairies en ce milieu de semaine et d’autres sont attendues ce week-end. À noter que le niveau des eaux sur le Mississippi atteint à nouveau des niveaux très bas. Le mouvement de délestage de positions longues apparues en maïs se poursuit et gagne maintenant le blé. La hausse de l’euro a pesé à la baisse sur Euronext. Les dockers et travailleurs portuaires en France poursuivent ce jeudi leur mouvement de protestation contre les décisions du gouvernement concernant leur retraite : après un débrayage de 4 h mardi, un nouveau est prévu de jour. Dans le rapport hebdomadaire de positions des traders d'Euronext, au vendredi 28 février 2025, il apparaît que les opérateurs financiers ont augmenté leur position nette courte sur le blé (d'environ 63 200 lots) pour atteindre environ - 103 200 lots.
En maïs, les cours ont repris un peu de vigueur, entre météorologie argentine et brésilienne et des débuts de négociation sur les tarifs douaniers entre le Mexique et les États-Unis. Le mouvement de délestage de positions longues apparues en maïs se poursuit. A noter que le niveau des eaux sur le Mississippi atteint à nouveau des niveaux très bas. Le maïs Euronext a suivi les évolutions de son homologue US. Dans le rapport hebdomadaire de positions des traders d'Euronext, au vendredi 28 février 2025, les opérateurs financiers ont augmenté leur position nette longue sur le maïs (d'environ 1 200 lots) pour atteindre environ 6 600 lots. Au 28 février 2025, la production hebdomadaire d’éthanol états-unien a progressé à 1,093 million de barils par jour (+12 000 par jour par rapport à la semaine passée) et les stocks cumulés ont décliné à 27,289 millions de barils (-282 000 versus la semaine précédente). Le Congrès mexicain a approuvé mercredi une réforme constitutionnelle, à l’initiative de sa présidente Claudia Sheinbaum, interdisant la culture du maïs génétiquement modifié, « sans toutefois remettre en cause les importations de céréales OGM », selon l’AFP.
Les cours du pétrole ont encaissé l’annonce de stocks américains en hausse, « renforçant les craintes sur la demande alors que les opérateurs sont encore secoués par l'annonce du retour prochain sur le marché » de barils supplémentaires de l'Organisation des pays exportateurs de pétrole et ses alliés (Opep+). Le prix du baril de Brent de la mer du Nord, pour livraison en mai, a cédé 2,45% à 69,30 dollars, après un plus bas atteint en séance depuis décembre 2021. Le baril de West Texas Intermediate, pour livraison en avril, a perdu 2,86 % à 66,31 dollars.
Côté macroéconomie, la Banque centrale européenne (BCE) tient ce jour une conférence sur la politique monétaire en zone euro. La parité euro-dollar s’est établi à 1,079 ce mercredi contre 1,062 la veille. De façon globale, les marchés continuent d’évoluer entre négociations au niveau mondial sur les droits de douane, déclarations concernant la guerre entre la Russie et l’Ukraine et changement de politique sur les dépenses en matière de défense en Europe. En France, si les négociations commerciales entre secteurs de la distribution et de l’industrie agro-alimentaire sont terminées depuis le 1er mars, de nombreux contrats n'ont pas encore été signés selon plusieurs groupements d'entreprises agroalimentaires. La Chine a, pour sa part, publié ses grands objectifs macro pour 2025 ce mercredi. Parmi ceux-ci, une croissance du PIB « d’environ 5 % » et une inflation à 2 %.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Fondamentaux :
Russie, blé, surfaces : supérieures en 2025 à celles de 2024 (source : Ministre russe de l’Agriculture) ;
Russie, blé, production : vue à 79,6 Mt pour 2025/2026, dont 54,6 Mt de blé d’hiver (source : Ministre russe de l’Agriculture).
Union européenne, blé, exportations : 13,9 Mt depuis le début de la campagne le 1er juillet contre 22 Mt l’an passé à la même date (source : Commission européenne) ;
Jordanie, orge, achat : le pays a réservé 100 kt auprès d’Ameropa, à 230,50 $/t pour livraison dans le port d’Aqaba en juillet/août ; prochain appel d’offres le 12/03 (source : MIT).
Bulletin Céré’Obs de FranceAgriMer : (semaine 8, du 18 au 24 février 2025)
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.







