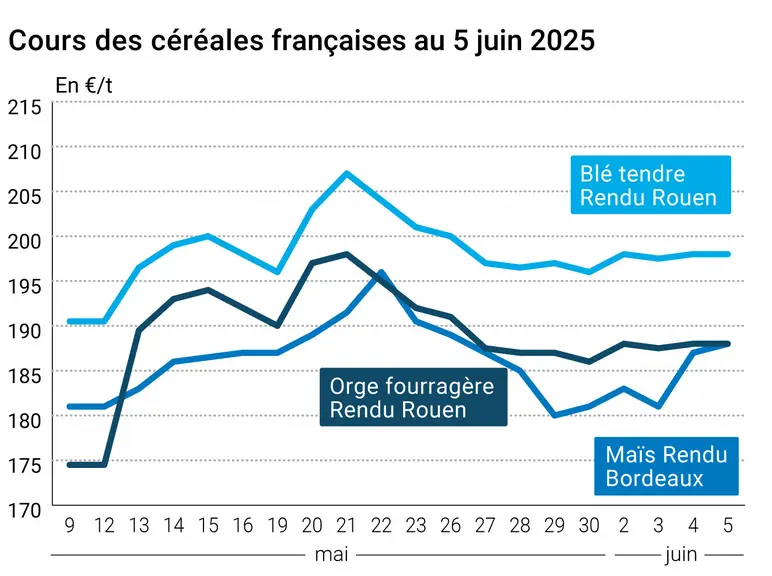
L’évolution des prix du blé, de l’orge et du maïs français entre le 4 et le 5 juin 2025, expliquée par La Dépêche-Le Petit Meunier.
Les cours du blé ont légèrement reculé sur Euronext sur les échéances relatives à la récolte 2025 entre les séances du 4 et du 5 juin 2025. Les prix du maïs européen ont quant à eux progressé sur l’ensemble des échéances ouvertes. Sur le marché physique français, les prix des céréales ont suivi les tendances imprimées par leur contrat à terme respectif, quasiment à l'équilibre pour le blé tendre (et l’orge fourragère en sympathie) et en légère hausse pour le maïs.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Le prix du blé sur Euronext a légèrement baissé, de 0,25 €/t et de 0,50 €/t pour les échéances septembre et décembre 2025. Le marché s’est montré hésitant en l'absence de nouveaux véritables éléments significatifs. De plus, l’euro poursuit sa progression vers 1,15 dollar et continue d’handicaper la compétitivité des exportations françaises. Par ailleurs, l’arrivée des pluies dans le nord de la France et de l’Europe a rassuré les opérateurs sur la production de l'hémisphère Nord. Le principal facteur haussier reste le risque d'escalade dans le conflit militaire opposant l'Ukraine à la Russie. Les dernières attaques ukrainiennes contre la Russie font craindre une riposte musclée. Ceci amène les financiers à se montrer prudents sur leurs positions vendeuses importantes sur le marché à terme.
Les cours du blé sur le CBOT ont clôturé en légère hausse, à la faveur de rachats de positions courtes pour couvrir le risque géopolitique entre la Russie et l’Ukraine. Ils ont gagné 2,25 cts$ par boisseau (cts$/bu) sur l’échéance juillet, 2,50 cts$/bu sur l’échéance septembre et 2 cts$/bu sur l’échéance décembre. Par ailleurs, le marché a reçu le soutien de ventes états-uniennes à l’export dans les attentes des opérateurs. Ces derniers commencent à porter leur attention sur le prochain rapport USDA du 12 juin sur l'offre et la demande agricoles mondiales.
Les prix du maïs sur Euronext ont gagné 1,25 €/t et 0,50 €/t sur les échéances août et novembre, en raison de nouveaux achats techniques et du renchérissement du maïs états-unien.
Les cours du maïs sur le CBOT ont de fait clôturé en hausse, à la faveur du bon niveau des exportations états-uniennes qui sont favorisées par l’affaiblissement du dollar. Ils ont gagné 0,75 cts$ par boisseau (cts$/bu) sur l’échéance juillet, 3,50 cts$/bu sur l’échéance septembre et 4,50 cts$/bu sur l’échéance décembre. Ces hausses ont été limitées par les bonnes conditions de culture qui se profilent dans la Corn Belt. Les semis dans le sud de la zone sont actuellement pénalisés par un excès de pluies alors qu’en son centre, les niveaux de précipitations sont inférieurs à la normale.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Côté macroéconomie, les prix du pétrole ont fait volte-face à la hausse sur le marché mondial. Ils gagnent 0,48 $ par baril à Londres (Brent) et 0,52 $ par baril à New York (Nymex WTI), entre le 4 et le 5 juin. Ce renchérissement s'explique par l'apaisement des tensions diplomatiques entre les Etats-Unis et la Chine, premier importateur d'or noir, après la conversation téléphonique d'hier entre les deux dirigeants, qui laisse présager un prochain accord commercial entre les deux pays. L’euro s’est de nouveau renforcé face au dollar, passant de 1,1424 $ le 4 juin à 1,11451 $ le 5 juin (+0,26 %), selon le site Forex, ce qui rend les exportations européennes de grains moins compétitives sur le marché mondial. La Banque centrale européenne (BCE) a de fait indiqué par la voix de sa présidente, Christine Lagarde, que la maîtrise de l’inflation pourrait mettre fin au cycle monétaire actuel de réduction des taux. Le taux directeur s’établit depuis hier à 2 %, à la suite de sa 8e révision à la baisse sur un an.
Commerce international :
Etats-Unis, blé, ventes à l’exportation : 395 800 t pour la semaine se terminant le 29 mai, soit dans les attentes des opérateurs (source : USDA)
Etats-Unis, maïs, ventes à l’exportation : 1 102 400 t pour la semaine se terminant le 29 mai, soit dans les attentes des opérateurs (source : USDA)
Bulletin Céré’Obs de FranceAgriMer : (semaine 22, du 27 mai au 2 juin 2025)
Conditions de culture
Etat "bon à très bon"
S-1
N-1
Blé tendre d'hiver
69%
70%
62%
Orge d'hiver
64%
65%
63%
Orge de printemps
73%
74%
74%
Blé dur
73%
75%
63%
Maïs grain
85%
85%
80%
Semis
S
S-1
N-1
Maïs grain
99%
97%
89%
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.