COTidienne
Marché des céréales du 31 mars 2026 - La publication des intentions de semis et stocks trimestriels états-uniens poussent le prix du blé et du maïs vers le haut
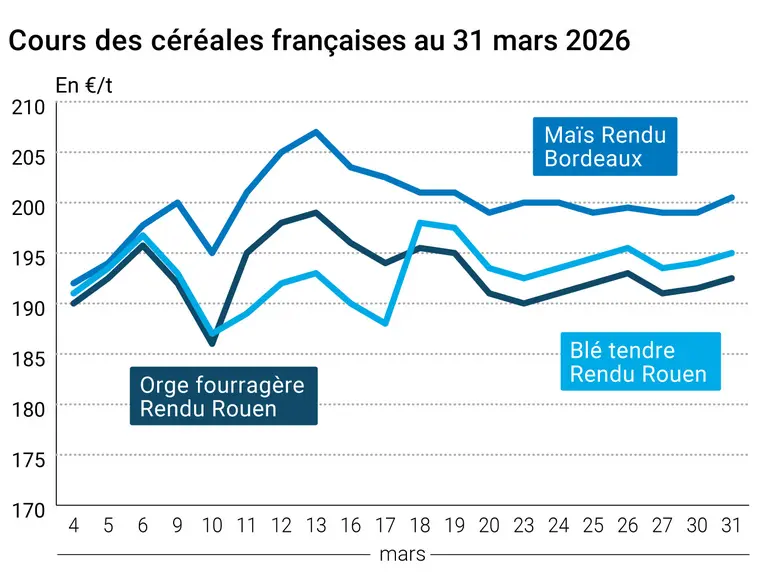
L’évolution des prix du blé, de l’orge et du maïs français entre le 30 et le 31 mars 2026, expliquée par La Dépêche-Le Petit Meunier.
Les cours des principaux contrats à terme sur le blé ont nettement progressé sur le CBOT ce mardi 31 mars 2026. Le terme de mai, le plus rapproché et le plus actif, a engrangé 9,25 cts$/boisseau, à 616,25 cts$/boisseau, et celui de juillet (le suivant et deuxième plus travaillé) 7,75 cts$/boisseau, à 626,50 cts$/boisseau. Celui de septembre frôle les 640 cts$/boisseau. La hausse a été supérieure à 5,75 cts$/boisseau sur toutes les échéances jusqu’à celle de mai 2027 comprise. La hausse était de mise aussi pour le maïs coté à Chicago mais de façon moindre (+ 2 cts$/boisseau à 457,75 cts$/boisseau pour le terme le plus rapproché et le plus actif, et + 0,75 cts$/boisseau, à 468,25 cts$/boisseau pour le suivant). Le terme de décembre, le troisième plus actif, a clôturé à 484,25 cts$/boisseau. Sur Euronext, l’échéance de mai 2026 en blé, la plus active, a progressé de 1 €/t à 204,75 €/t et celle de septembre de 1,75 €/t à 215,50 €/t. Le maïs européen a terminé en hausse de 1,25 €/t à 209,50 €/t sur l’échéance la plus proche et la plus active de juin, alors que celle d’août a grimpé de 1 €/t à 212 €/t. Sur les marchés physiques hexagonaux, les prix du blé tendre, du maïs et de l’orge fourragère ont également progressé. Ceux du blé dur sont demeurés stables.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
La séance du CBOT en blé a été animée par les achats techniques et de la part des fonds, alors que l’USDA a publié ce mardi ses estimations de stocks trimestriels (en dessous des attentes des analystes) et ses premières prévisions de surface tous blés confondus (en dessous des attentes des analystes, des semis de 2025 ou encore des estimations de l’USDA publiées lors de son Outlook Forum en février). Le chiffre publié correspondrait à un plus bas depuis… 1919. Les opérateurs sont très attentifs aux évolutions de la météorologie états-unienne dans les jours à venir, entre semis de printemps à venir et observations des conditions de développement des cultures/travaux aux champs pour les semis antérieurs. Les observations oscillent entre sécheresse prononcée dans certaines régions de culture et prévisions de pluies importantes dans d’autres, alors que des semis sont prévus. En Europe, on s’attend à un assèchement des sols progressif, favorisant les semis mais pouvant freiner la germination. En zone mer Noire, les pluies devraient être plutôt supérieures aux normales de saison avec des températures largement au-dessus des normales. La paire euro-dollar est repassée au-dessus de 1,15 $, une évolution peu favorable aux origines européennes. Selon l’analyste Andreï Sizov, les exportations origine Russie ont considérablement accéléré depuis le début de la guerre auMoyen-Orient mais on constate aussi, depuis une semaine, que la taxe à l’exportation a été relevée, que les marges locales baissent et que le cours du rouble fléchit.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
En maïs, les publications de l’USDA ont montré une baisse attendue mais moindre que prévu des surfaces estimées pour la sole états-unienne. Elle s’afficherait en repli cependant de 3 % par rapport aux semis de 2025. Ces chiffres représentent les toutes premières prévisions pour 2026 et sont donc susceptibles d’évoluer précisent l’USDA et les observateurs. Côté stock trimestriel, il ressort au plus haut pour cette période de l’année depuis 2018, et ce, malgré une demande en origine Etats-Unis qui demeure importante. Le maïs coté sur Euronext a évolué dans la logique des séances précédentes, en légère hausse, et dans le sillage du blé européen. Les cours intègrent les diverses mesures qui favorisent le développement des biocarburants, pouvant apparaître comme des alternatives aux carburants classiques. La légère détente du prix du pétrole de ces deux derniers jours limite le potentiel de hausse actuellement.
Fondamentaux :
Etats-Unis, blé, stocks trimestriels : vus à 1 300 millions de boisseaux (Mbu) au 1er mars 2026 contre 1 675 Mbu au 1er décembre 2025 et 1 237 Mbu au 1er mars 2025 (source : USDA)
Etats-Unis, maïs, stocks trimestriels : vus à 9 024 Mbu,au-dessous des attentes, contre 13 282 Mbuau 1er décembre 2025 et 8 147 Mbu au 1er mars 2025 (source : USDA)
Etats-Unis, tous blés, surfaces : 43,775 millions d’acres (Ma), au-dessous des attentes (44,786 Ma), contre 45,328 Ma en 2025-2026, 45 Ma prévus par l’Outlook Forum de l’USDA en février et une fourchette du consensus des analystes de 43,051 Ma à 46,6 Ma ; StoneX avait anticipé 43,051 Ma (source : USDA, StoneX et Zaner Ag Hedge)
Etats-Unis, maïs, intentions de semis : vues à 95,338 Ma, au-dessus des attentes, contre 98,788 Ma en 2025-2026, 94,371 Ma pour le consensus d’analystes (fourchette allant de 92 Ma à 96 Ma), 94 Mas prévus dans l’Outlook Forum de l’USDA en février ; StoneX avait anticipé 94,65 Ma (source : USDA, StoneX et Zaner Ag Hedge)
Commerce international :
Tunisie, blé, achat : 100 000 t à un prix compris entre 274,73 $/t C&F et 275,49 $/t C&F.
Algérie, blé meunier, achat : le pays aurait finalement acheté 690 000 t de blé lors d’un appel d’offres clos le 26 mars (initialement annoncé pour 50 000 t) ; le prix payé serait proche des 272 $/t C&F avec des origines Ukraine, Roumanie et Bulgarie pour la majorité de l’achat (source : OAIC, traders européens)
Jordanie, blé, achat : 60 000 t à un prix de 275,95 $/t C&F pour une livraison (source : traders privés)
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.







