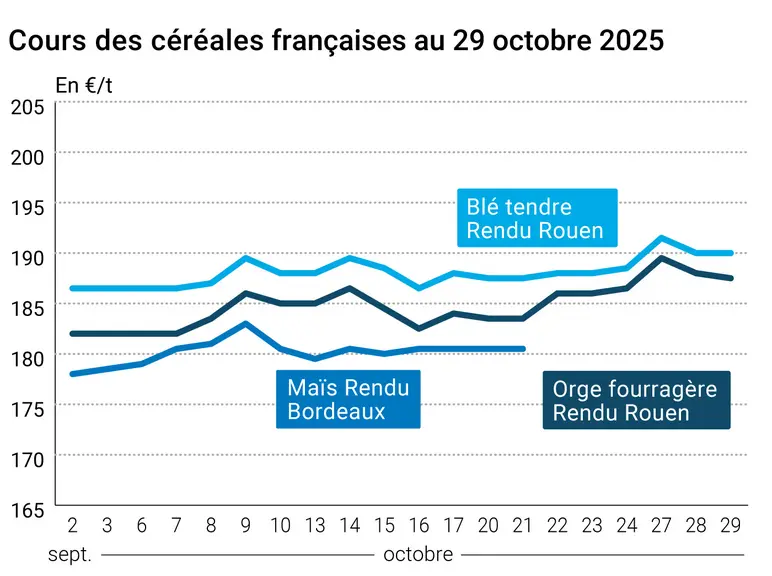
L’évolution des prix du blé, de l’orge et du maïs français entre le 28 et le 29 octobre 2025, expliquée par La Dépêche-Le Petit Meunier.
Les cours des principaux contrats à terme sur le blé et sur le maïs ont légèrement progressé sur les échéances les plus actives et les plus rapprochées (décembre, mars et mai) sur le CBOT ce mercredi 29 octobre 2025. C’est la troisième séance consécutive de progression sur le blé et sur le maïs. La baisse était de mise pour les échéances suivantes. Sur Euronext, les cours ont également légèrement reculé mais pour toutes les échéances, y compris sur les trois échéances les plus rapprochées pour le blé et le maïs. Les prix sur les marchés physiques hexagonaux n'ont quasiment pas évolué d'un jour sur l'autre, se stabilisant en blé tendre et perdant 0,50 €/t en blé dur et orge fourragère, sur leur marché de référence respectif. Le maïs en rendu Bordeaux, sa place de référence, est de nouveau coté.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
En blé, les places de Chicago et de Kans City consolidaient alors que Minneapolis subissait des prises de profits. Les opérateurs se montraient optimistes (environnement commercial apaisé) pour les exportations de céréales états-uniennes vers les pays d’Asie visités par le président Donald Trump. En Europe, les fondamentaux et la concurrence internationale ont freiné l’optimisme des précédentes séances de la semaine dernière et du tout début de semaine. La confirmation de récoltes importantes à travers le monde et la bonne compétitivité des blés origine Argentine ne favorisent pas le commerce des origines Europe de l’Ouest. Les pluies tombées récemment en Australie sont considérées comme positives pour les semis tardifs et celles apparues sur les zones mer Noire proches de la Russie et de l’Ukraine sont bénéfiques aux semis d’hiver récents. En France, les semis progressent et les conditions climatiques restent globalement favorables. Dans son rapport hebdomadaire de positions des traders, Euronext pointe qu’au vendredi 24 octobre 2025, les opérateurs dits financiers ont diminué leur position nette courte sur le blé (d'environ 11 700 lots) pour atteindre environ -228 200 lots.
En orge, et selon AgriMarket Insights/BarvaInvest, le rythme d’exportation de l’Ukraine en 2025-2026 ressemble plus à celui des campagnes 2022-2023 et 2023-2024, moins fort que celui des campagnes précédentes. Selon cette agence d’informations et analyses ukrainienne, l’Ukraine risque de se retrouver avec des stocks finaux plus importants que l’an passé si l’Union européenne et la Chine ne manifestent pas un intérêt marqué pour cette origine.
En blé dur, des informations font état d’une attaque russe (drones) sur la région de Kharkiv en Ukraine, le 28 octobre, détruisant une usine de fabrication de pâtes (bâtiments de production et stocks de produit fini).
Du côté du maïs, les opérations techniques et les prises de profits ont dominé sur le CBOT. Les autres éléments de compréhension du marché se situent du côté des petits retards de récolte dans certaines zones de production aux Etats-Unis et de la météorologie plutôt favorable aux semis en Amérique du Sud (attention toutefois à un risque potentiel lié à du temps trop sec dans certaines parties du Brésil). A noter également que les Etats-Unis, dans le cadre des différentes négociations commerciales en cours, font le forcing pour essayer d’ouvrir le marché indien à ses exportations de maïs. Au 24 octobre 2025, la production hebdomadaire d’éthanol états-unien a diminué à 1,091 million de barils par jour (- 21 000 barils par rapport à la semaine précédente) et les stocks cumulés ont augmenté à 22,367 millions de barils (+ 448 000 barils comparée à la semaine précédente). L’accord-cadre signé récemment par les Etats-Unis avec le Japon devrait booster les exportations de maïs et d’éthanol. Dans son rapport hebdomadaire de positions des traders, Euronext note qu’au vendredi 24 octobre 2025, les opérateurs dits financiers ont augmenté leur position nette courte sur le maïs (d'environ 100 lots) pour atteindre environ -8 500 lots.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Côté macroéconomie, la Réserve fédérale des Etats-Unis (FED) a procédé à une nouvelle baisse de ses taux directeurs, les ramenant dans la fourchette 3,75 % - 4 % tout en affirmant qu’une nouvelle baisse en décembre était loin d’être acquise.
Fondamentaux :
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.
Pakistan, blé, production : objectif pour la moisson 2026 (début en avril) à 29,7 Mt, avec des semis en cours qui s’achèveront courant décembre (source : Bloomberg), la précédente prévision s’élevait à 34,3 Mt. (Source : Comité fédéral pour l’Agriculture du Pakistan)
Commerce international :
Brésil, maïs, exportations : vues à 6,19 Mt pour octobre contre une attente de 6,57 Mt (source : Anec)
Jordanie, orge fourragère, appel d’offres : pas d’achat pour l’appel d’offres de 120 000 t clos le 29 octobre avec Bunge et Olam comme participants ; nouvel appel d’offres à venir avec clôture au 5 novembre et livraison sur décembre et janvier (source : Prospex Agro)
Corée du Sud, maïs, appel d’offres : environ 131 000 t de maïs fourrager, clos le 15 octobre à 234,90 $/t C&F pour chargement en novembre décembre ; vendeur : Incheon (source : Prospex Agro)
Corée du Sud, maïs, achat : 204 000 t (en 3 fois 68 000 t) pour des origines Etats-Unis, Amérique du Sud et Afrique du Sud et livraison en février ; 243,98 $/t C&F pour le 5 février et le 15 février, 245,16 $/t C&F pour le 28 février ; vendeur : CHS (source : Nofi et traders)
Marchés physiques français du 29 octobre 2025 (base juillet pour les céréales)
Blé tendre
Spécifications
Échéance
euro/t
Variation
Rendu Dunkerque
220/11 meunier Récolte 2025
nov.-déc.
190,00
T
Rendu La Pallice
76/220/11 Récolte 2025
nov.-déc.
190,50
T
Rendu Rouen
76/220/11 Récolte 2025
nov.-déc.
190,00
T
Rendu Pontivy/Guingamp
fourrager 74 kg/hl base, 72 kg/hl mini Récolte 2025
nov.-déc.
184,50
V
Fob Moselle
meunier Récolte 2025
nov.-déc.
181,50
N
Fob Rouen
FCW Supérieur A2 classe 1 majo. incluses Récolte 2025
nov.
198,59
Fob La Pallice
FAW Supérieur A2 classe 1 majo. incluses Récolte 2025
nov.
198,59
Départ Marne
BPMF 220 Hagberg Récolte 2025
janv.-mars
179,00
T
4,00
Départ Eure/Eure-et-Loir
BPMF 76 kg/hl Récolte 2025
nov.-déc.
181,50
N
Départ Sud-Est
meunier Récolte 2025
nov.-déc.
192,00
N
Blé dur
Spécifications
Échéance
euro/t
Variation
Rendu Port-la-Nouvelle
normes semoulières Récolte 2025
nov.-déc.
252,00
T
Départ Eure/Eure-et-Loir
normes semoulières Récolte 2025
nov.-déc.
245,00
N
0,00
Départ Sud-Est
normes semoulières Récolte 2025
nov.-déc.
245,00
T
0,00
Maïs
Spécifications
Échéance
euro/t
Variation
Rendu Bordeaux
Récolte 2025
nov.-déc.
181,00
N
Rendu La Pallice
Récolte 2025
nov.-déc.
181,00
T
Rendu Pontivy/Guingamp
Récolte 2025
nov.-déc.
185,00
T
Fob Bordeaux
Récolte 2025
nov.-déc.
185,00
N
Fob Rhin
Récolte 2025
nov.-déc.
191,00
N
Récolte 2025
janv.-juin
191,00
N
4,00
Départ Sud-Est
Récolte 2025
nov.-juin
195,00
N
Orge fourragère
Spécifications
Échéance
euro/t
Variation
Rendu Rouen
62-63 kg/hl Récolte 2025
nov.-déc.
187,50
T
Rendu Pontivy/Guingamp
Récolte 2025
nov.-déc.
181,50
T
-1,00
Fob Moselle
sans limit. d'orgettes Récolte 2025
nov.-déc.
174,50
N
Départ Eure/Eure-et-Loir
Récolte 2025
nov.-déc.
175,50
T
Départ Sud-Est
65-67 kg/hl Récolte 2025
nov.-déc.
185,00
N
Orge de brasserie - Hiver 6 rangs
Spécifications
Échéance
euro/t
Variation
Fob Creil
Faro 11,5% max Port 500 t Récolte 2025
janv.-juin
183,00
T
2,50
Orge de brasserie - Printemps
Spécifications
Échéance
euro/t
Variation
Fob Creil
Planet 11,5% max Port 500 t Récolte 2025
janv.-juin
188,00-200,00
A/V
11,00
Cotations des issues de meunerie du 28 octobre 2025
Son fin blé tendre
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
124,00-126,00
T
5,00
pellets
dispo.
129,00-131,00
T
0,00
Remoulage demi-blanc
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
149,00-151,00
T
5,00
Farine basse blé tendre
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
159,00-161,00
T
0,00
Gruau de blé dur
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
159,00-161,00
T
0,00
Cotations commerciales des produits laitiers du 23 octobre 2025
Poudre de lait
Spécifications
Échéance
euro/t
Variation
Départ NBPL à 30 jours 5% H BT vrac
dispo.
2070,00
T
-100,00
Poudre de lactosérum
Spécifications
Échéance
euro/t
Variation
Départ NBPL à 30 jours, BILA pH 6 vrac
dispo.
950,00
T
60,00
Babeurre
Spécifications
Échéance
euro/t
Variation
sans norme
dispo.
n.p.
normes hollandaises
dispo.
n.p.
Evolution dollar / euro du 29 octobre 2025
Devise
Valeur à la clôture
1 dollar US
0,8594 euro
1 euro
1,1636 dollar
Clôture du marché à terme de Chicago du 29 octobre 2025
Matières premières
Clôture
Chicago
Blé
532,25
cents/bois.
Maïs
434,00
cents/bois.
Ethanol
2,161
$/gallon
Clôture du marché à terme Euronext du 29 octobre 2025
Blé meunier (Euronext)
Echéance
Clôture
Déc. 2025
192,00
Mars 2026
195,25
Mai 2026
198,75
Volume
103406
Maïs (Euronext)
Echéance
Clôture
Nov. 2025
184,75
Mars 2026
188,50
Juin 2026
192,00
Volume
4066
Cotations des marchés internationaux du 29 octobre 2025