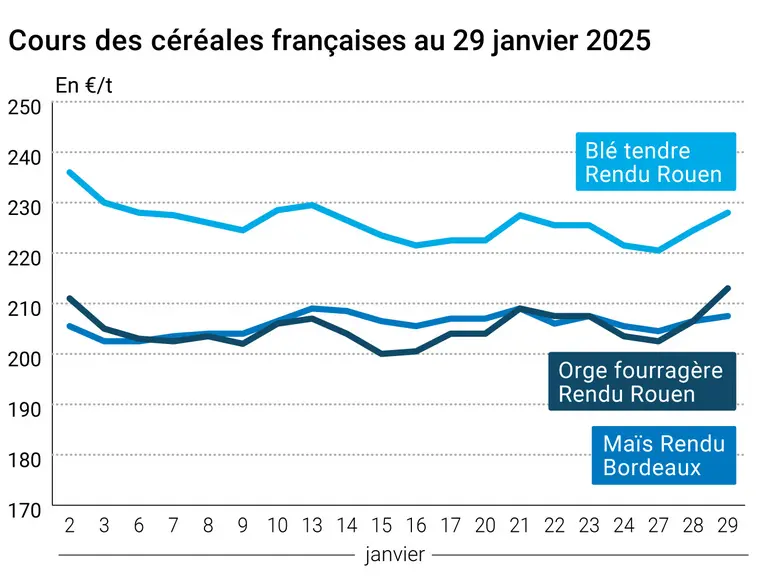
L’évolution des prix du blé, de l’orge et du maïs français entre le 28 et le 29 janvier 2025, expliquée par La Dépêche-Le Petit Meunier.
Les prix des principaux contrats à terme sur le CBOT et sur Euronext ont progressé pour une seconde séance consécutive ce mercredi. La hausse était plus marquée outre-Atlantique qu’en Europe et valait pour toutes les échéances. À noter que, sur le CBOT, on repasse au-dessus du niveau des 560 cts$/boisseau pour l’échéance mars et des 575 cts$/boisseau en blé et que l’on se rapproche des 500 cts$/boisseau sur l’échéance la plus rapprochée en maïs (un plus haut depuis huit mois). Sur Euronext, l’échéance de mars repasse au-dessus des 230 €/t et celle de mai au-dessus des 235 €/t. Les prix sur les marchés physiques ont progressé en blé tendre, en orge fourragère (augmentation des primes) et en maïs. Ils sont stables en blé sur.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Aux États-Unis, la séance en blé a été marquée par des achats techniques et de fonds. La météorologie états-unienne (températures froides) interpelle les opérateurs qui surveilleront aussi les pluies annoncées pour les prochains jours. Au niveau mondial, le temps est aussi un sujet d’inquiétude : très fortes pluies en Europe et notamment en France (vigilance rouge maintenue en Ille-et-Vilaine, Loire-Atlantique et Morbihan ; Somme, Sarthe (partie Sarthe Aval), Eure et Seine-Maritime (rivière Epte) et Oise en vigilance orange), sécheresse persistante en Argentine… Par ailleurs, Oksana Lut, ministre de l’Agriculture en Russie, a annoncé des exportations en baisse de 20 % pour 2024-2025, à 57 Mt. Le ministère a aussi annoncé une augmentation des surfaces plantée en 2025-2026 avec des bonnes conditions de culture actuellement. Les prix sont aussi en progression en zone mer Noire. La demande mondiale à l’exportation est de retour (Tunisie, Jordanie…).
En France, 115 000 lots ont été échangés sur Euronext en fin de journée mercredi (la moitié sur l'échéance mars 2025). Dans son nouveau rapport hebdomadaire de positions des traders, au vendredi 24 janvier, Euronext signale que les opérateurs dits financiers ont diminué leur position nette courte sur le blé (d'environ 6 200 lots) pour atteindre environ - 145 400 lots. Les positions nettes longues sont en hausse au 29 janvier. Les récentes pluies, qui tombent sur des sols déjà gorgés d’eau, ravivent l’intérêt des acteurs pour la nouvelle récolte.
Côté blé dur, la tendance est à la hausse des cours en Italie, en particulier sur les places de Bari et de Naples, selon le spécialiste Spiga Dorata.
Les cours du maïs sur le CBOT ont été soutenus (achats spéculatifs et techniques) par la perspective d’une offre mondiale restreinte (manque de pluies en Argentine ; retard des semis de la deuxième récolte au Brésil). Au 24 janvier 2025, la production hebdomadaire d’éthanol états-unienne a baissé à 1,015 million de barils par jour (- 84 000 barils par jour comparé à la semaine précédente) et les stocks cumulés ont reculé à 25,722 millions de barils (- 152 000 millions de barils par rapport à la semaine précédente). Le maïs sur Euronext a intégré le repli de la parité euro-dollar (1,042 $ le 29 janvier contre 1,0429 $ le 28 janvier). Dans le nouveau rapport hebdomadaire de positions des traders, au vendredi 24 janvier 2025, Euronext note que les opérateurs financiers ont augmenté leur position nette longue sur le maïs (d'environ 800 lots) pour atteindre environ 1 100 lots. Les positions nettes longues sont en forte hausse au 29 janvier.
Les cours du pétrole ont reculé mercredi, « affaiblis par un rebond des stocks américains de brut et par les nouvelles évolutions autour de l'instauration de droits de douane aux États-Unis », selon l'AFP. En substance, le Canada et le Mexique ne seraient pas exposés à des augmentations de droits de douane si ces deux pays « se décident "à agir" pour limiter le trafic de fentanyl et de migrants entrant aux États-Unis ». Mais le principe de droits de douane supplémentaires à partir du 1er février continue de planer comme une épée de Damoclès toujours brandie par le gouvernement états-unien.
Dans la Cotidienne du 29 janvier 2025, nous vous signalions l’initiative de la Commission européenne pour taxer plus durement les exportations russes d’engrais, de façon temporaire (pour une période allant jusqu’à trois ans). Dans le texte qui sera prochainement présenté au Conseil et au Parlement, en vue d’un vote à majorité qualifiée, on peut découvrir que les droits de douane supplémentaires, en plus des 6,5 % ad valorem (pourcentage en fonction de la valeur de la marchandise) déjà existants, pourront aller de 40 ou 45 €/t, en fonction de l’engrais considéré, pour atteindre 315 à 340 €/t au bout de la période de trois ans. La banque centrale états-unienne (FED) a maintenu ses taux inchangés mercredi entre 4,25 % et 4,50 %, le président de la FED indiquant qu’elle n’avait pas besoin « d'agir dans la précipitation ». Le nouveau président des États-Unis avait pourtant souhaité une baisse immédiate. Le président de la FED a aussi précisé qu’il souhaitait attendre de voir les mesures concrètes qui seront prises par le pouvoir exécutif avant de se prononcer sur les taux. En France, la Commission mixte paritaire (sept députés et sept sénateurs) en charge de s’entendre sur une version commune du budget de l'État se réunit ce jour alors que l’Insee doit publier ses indices concernant la consommation des ménages pour décembre et une première estimation du PIB au quatrième trimestre. Idem en Allemagne. De son côté, dans l’UE, Eurostat doit publier également une première estimation du PIB au quatrième trimestre pour la zone euro et la BCE tenir une conférence de presse sur la politique monétaire en zone euro. Les États-Unis publieront une première estimation du PIB pour l’année 2024 et pour le quatrième 2024.
Commerce international :
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.
Jordanie, blé, achat (précisions) : les 60 000 t achetées à 265,25 $/t C&F seront chargeables entre pour la première moitié de juin pour le port d’Aqaba et c’est Buildcom le vendeur face à CHS, Viterra, Aldahera, Cereal Trading LLC et Ameropa ; le MIT devrait lancer un nouvel appel d’offres mardi 4 février 2025 pour la même période de livraison (source : MIT et StoneX) ;
Tunisie, blé tendre et blé dur, achat : 100 000 t achetées en blé tendre et 100 000 t en blé dur, origine optionnelle et pour chargement entre le 25 février et le 10 avril (source : Office des céréales tunisien).
Brésil, maïs, exportations : 3,35 Mt exportées en janvier contre 3,53 Mt dans une prévision précédente (source : Anec).
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Marchés physiques français du 29 janvier 2025 (base juillet pour les céréales)
Blé tendre
Spécifications
Échéance
euro/t
Variation
Rendu Dunkerque
220/11 meunier Récolte 2024
févr.-mars
227,50
N
Rendu La Pallice
76/220/11 Récolte 2024
janv.-mars
227,50
N
3,25
Rendu Rouen
76/220/11 Récolte 2024
févr.-mars
228,00
N
Rendu Pontivy/Guingamp
fourrager 74 kg/hl base, 72 kg/hl mini Récolte 2024
janv.-mars
226,00
T
2,50
Fob Moselle
meunier Récolte 2024
févr.-mars
232,00
N
5,50
Fob Rouen
FCW Supérieur A2 classe 1 majo. incluses Récolte 2024
janv.
234,68
2,70
FCW Médium A3 classe 2 majo. incluses Récolte 2024
janv.
inc.
Fob La Pallice
FAW Supérieur A2 classe 1 majo. incluses Récolte 2024
janv.
236,18
3,00
Départ Marne
BPMF 220 Hagberg Récolte 2024
févr.-mars
234,00
N
3,50
Départ Eure/Eure-et-Loir
BPMF 76 kg/hl Récolte 2024
févr.-mars
225,00
N
3,50
Départ Sud-Est
meunier Récolte 2024
févr.-mars
235,00
N
5,00
Blé dur
Spécifications
Échéance
euro/t
Variation
Rendu Port-la-Nouvelle
normes semoulières Récolte 2024
févr.-mars
290,00-295,00
N
0,00
Départ Eure/Eure-et-Loir
normes semoulières Récolte 2024
févr.-mars
275,00
N
0,00
Départ Sud-Est
normes semoulières Récolte 2024
févr.-mars
280,00-285,00
N
0,00
Maïs
Spécifications
Échéance
euro/t
Variation
Rendu Bordeaux
Récolte 2024
janv.-mars
207,50
N
1,00
Rendu La Pallice
Récolte 2024
janv.-mars
207,50
T
Rendu Pontivy/Guingamp
Récolte 2024
janv.-mars
211,50
T
Fob Bordeaux
Récolte 2024
janv.-mars
211,50
N
1,00
Fob Rhin
Récolte 2024
févr.-juin
223,00
T
Départ Sud-Est
Récolte 2024
janv.-mars
220,00
N
Orge fourragère
Spécifications
Échéance
euro/t
Variation
Rendu Rouen
62-63 kg/hl Récolte 2024
févr.-mars
213,00
N
Rendu Pontivy/Guingamp
Récolte 2024
janv.-mars
213,00
T
4,50
Fob Moselle
sans limit. d'orgettes Récolte 2024
févr.-juin
201,00
N
0,50
Départ Eure/Eure-et-Loir
Récolte 2024
janv.-mars
201,00
N
6,50
Départ Sud-Est
62/63 kg/hl Récolte 2024
janv.-mars
215,00
N
2,50
Orge de brasserie - Hiver 6 rangs
Spécifications
Échéance
euro/t
Variation
Fob Creil
Faro 11,5% max Port 500 t Récolte 2024
janv.-juin
215,00
T
-5,00
Orge de brasserie - Printemps
Spécifications
Échéance
euro/t
Variation
Fob Creil
Planet 11,5% max Port 500 t Récolte 2024
janv.-juin
230,00
T
-9,00
Cotations des issues de meunerie du 28 janvier 2025
Son fin blé tendre
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
154,00-156,00
T
pellets
dispo.
162,00-164,00
T
Remoulage demi-blanc
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
169,00-171,00
T
Farine basse
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
169,00-171,00
T
Cotations commerciales des produits laitiers du 23 janvier 2025
Poudre de lait
Spécifications
Échéance
euro/t
Variation
Départ NBPL à 30 jours 5% H BT vrac
dispo.
2485,00
N
Poudre de lactosérum
Spécifications
Échéance
euro/t
Variation
Départ NBPL à 30 jours, BILA pH 6 vrac
dispo.
900,00
N
Evolution dollar / euro du 29 janvier 2025
Devise
Valeur à la clôture
1 dollar US
0,9619 euro
1 euro
1,0396 dollar
Clôture du marché à terme de Chicago du 29 janvier 2025
Matières premières
Clôture
Chicago
Blé
562,50
cents/bois.
Maïs
497,00
cents/bois.
Ethanol
2,161
$/gallon
Clôture du marché à terme Euronext du 29 janvier 2025
Blé meunier (Euronext)
Echéance
Clôture
Mars 2025
232,50
Mai 2025
237,25
Sept. 2025
230,50
Volume
111181
Maïs (Euronext)
Echéance
Clôture
Mars 2025
216,00
Juin 2025
220,50
Août 2025
224,00
Volume
4885
Cotations des marchés internationaux du 29 janvier 2025