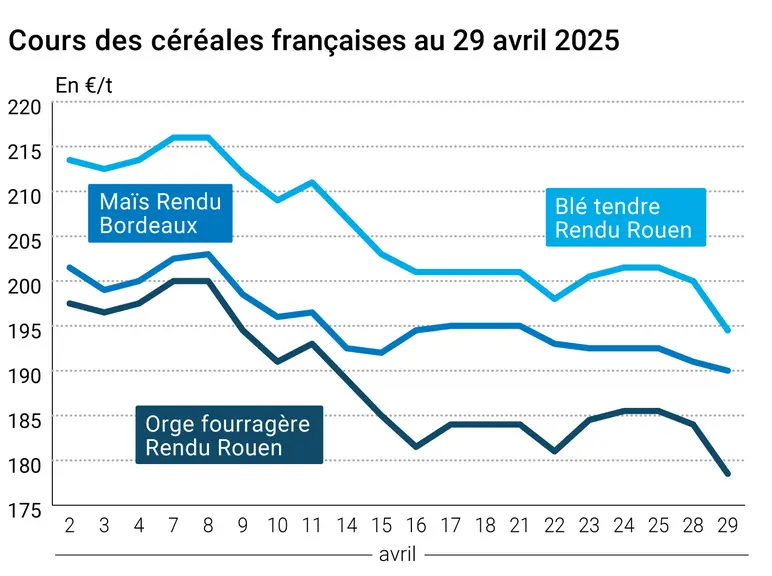
L’évolution des prix du blé, de l’orge et du maïs français entre le 28 et le 29 avril 2025, expliquée par La Dépêche-Le Petit Meunier.
Les prix du blé tendre, de l’orge de brasserie en sympathie et du maïs ont encore reculé sur le marché physique français entre le 28 et le 29 avril, dans le sillage d’Euronext et du CBOT. A noter que le contrat à terme du maïs européen a atteint un plus bas sur l’échéance septembre au cours de la séance d’hier. Rappelons qu’Euronext sera fermé le 1er mai en raison de la célébration de la Fête du travail. Par ailleurs, le CME a annoncé le lancement le 1er juin d’un contrat à terme sur le blé originaire de la zone mer Noire. « Ce contrat en cash-settlement sera basé sur la référence de prix Argus Media Fob CVB (Constanza en Roumaine, Varna et Burgas en Bulgarie) en 12,5 % de protéines », précise Agritel.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Les cours du blé et du maïs se sont repliés sur le marché à terme de Chicago, en raison du renforcement du dollar face à l’euro, rendant les marchandises états-uniennes moins compétitives sur la scène internationale. L’amélioration des conditions de culture du blé d’hiver états-unien (+4 points à 49 % au 27 avril) a contribué à ce mouvement baissier, même si ces dernières restent dégradées au Kansas et en Oklahoma, deux des trois principaux États producteurs. La bonne avancée des semis de maïs (+12 points à 24 % au 27 avril) et du blé de printemps (+13 points à 30 % au 27 avril) est un autre facteur de baisse tarifaire, malgré des retards dans le Minnesota en blé et dans l’Illinois en maïs. Rappelons que les agriculteurs états-uniens devraient emblaver pour la récolte 2025 la plus importante surface de maïs de ces douze dernières années. Par ailleurs au Brésil, la récolte de maïs safrinha s’annonce très bonne.

Le contexte demeure globalement haussier au vu des conditions météorologiques sèches qui règnent en Europe et en zone mer Noire. Le manque de précipitations de la semaine passée et sur celle à venir accentue le manque d’humidité de la couche arable, particulièrement marquée en Allemagne, Pologne, République tchèque et Roumanie ainsi qu’en Ukraine et les plaines centrales russes. Cette situation fragilise les phases de montaison voire de tallage des blé et orge d’hiver mais ne ralentit pas les semis de maïs et d’orge de printemps. A noter qu’en Chine, la sécheresse devrait également s’accentuer dans la région de production du blé du nord du pays.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Côté macroéconomie, les cours du pétrole ont nettement reculé, pénalisés par la guerre commerciale que se livrent les Etats-Unis et la Chine et qui pourrait affecter la croissance économique mondiale. Les inquiétudes quant à une éventuelle hausse de la production des pays adhérents à l’Opep+ ont également joué. L’euro a quant à lui perdu du terrain face au dollar, passant de 1,1422 $ à 1,1387 $ (-0,31 %), ce qui favorise les exportations européennes sur le marché mondial.
Commerce international :
Etats-Unis, maïs, vente : 120 000 t à l’Espagne à livrer sur la campagne 2024-2025 (source : USDA)
Jordanie, blé de force, achat : 60 000 t en origine optionnelle, à 259,99 $/t C&F, à charger entre le 15 et le 30 septembre (source privée)
Agenda :
12.05.2025 : Monde et États-Unis, blé maïs soja, rapport offre et demande (Source : USDA)
Bulletin Céré’Obs de FranceAgriMer : (semaine 16, du 15 au 21 avril 2025)
Conditions de culture
Etat "bon à très bon"
S-1
N-1
Blé tendre d'hiver
74%
75%
63%
Orge d'hiver
70%
72%
66%
Orge de printemps
84%
84%
73%
Blé dur
76%
76%
67%
Maïs grain
Semis
S
S-1
N-1
Blé tendre d'hiver
Orge d'hiver
Orge de printemps
Blé dur
Maïs grain
50%
39%
24%
Récolte
S
S-1
N-1
Blé tendre d'hiver
Orge d'hiver
Orge de printemps
Blé dur
Maïs grain
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.