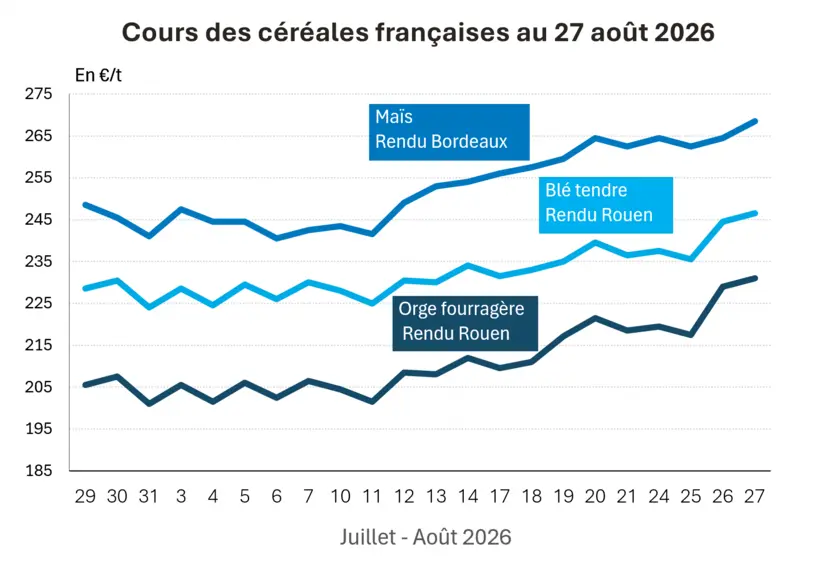
L’évolution des prix du blé, de l’orge et du maïs français entre le 26 et le 27 août 2026, expliquée par La Dépêche Le petit meunier.
Les essentiels :
Les opérateurs surveillent la logistique en mer Noire et l’approche des semis d’hiver.
Réveil des expéditions françaises en blé.
Un maïs à 6,9 Mt en France selon Argus Media.
Les cours des contrats sur le blé coté sur le Cbot ont bien progressé ce jeudi 27 août 2026, pour la quatrième séance consécutive : + 12,50 cts$/boiss., à 760,75 cts$/boiss., pour le terme le plus traité de décembre 2026 et + 10,75 cts$/boiss., à 776 cts$/boiss., pour celui de mars 2027 (deuxième le plus actif). La hausse valait pour toutes les échéances et était supérieure à 10,25 cts$/boiss. sur toutes celles allant jusqu’à juillet 2027 compris. Les cours du maïs ont eu tendance à céder un peu de terrain, pour la première fois depuis six séances : - 3 cts$/boiss., à 533,50 cts$/boiss., pour l’échéance la plus dynamique de décembre 2026 et – 3,50 cts$/boiss., à 547,25 cts$/boiss. pour la deuxième la plus travaillée de mars 2027. À noter que les baisses en clôture s’accentuaient sur les échéances les plus éloignées. Sur Euronext, l’échéance en blé la plus traitée de décembre 2026 a gagné 2,25 €/t en clôture, à 247,50 €/t. Celle de mars 2027, deuxième la plus active, a engrangé 2,50 €/t, à 248 €/t. À l’exception du terme de septembre 2026, qui a reculé un peu (le plus rapproché mais moins actif), la hausse valait pour toutes les échéances. Le blé a enchaîné une quatrième séance consécutive de hausse : + 3,75 €/t, à 266,25 €/t pour le terme le plus travaillé de novembre 2026 et + 2,75 €/t, à 260,25 €/t pour le deuxième le plus dynamique. Les prix du blé tendre, de l’orge fourragère et du maïs sur les marchés physiques hexagonaux ont gagné du terrain. Ceux du blé dur sont demeurés stables.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Le blé coté sur le Cbot a progressé ce jeudi sur fond d’achats techniques et de la part des fonds. Les opérateurs surveillent l’avancée de la moisson des blés de printemps aux États-Unis mais surtout les évolutions des difficultés logistiques empêchant une grande partie du commerce à l’exportation au départ de la zone mer Noire. Les acteurs états-uniens ont également salué des ventes hebdomadaires au-dessus des attentes (voir Commerce international) mais s’interrogent sur une demande en origine États-Unis plutôt atone sur les semaines à venir, malgré les problématiques rencontrées en mer Noire. Les acheteurs internationaux se tournent vers d’autres origines pour le moment. Également dans l’œil des opérateurs, la météorologie en vue des prochains semis d’hiver. Du côté du Brésil et de l’Argentine, les conditions météorologiques paraissent favorables pour la semaine du 27 août au 3 septembre.
Pour le blé coté sur Euronext, on note qu’après le Soudan, c’est l’Égypte qui a annoncé avoir acheté deux bateaux de blé origine France, pays qui achète plutôt des origines mer Noire traditionnellement. On note aussi un achat tunisien (125 000 t). Le blé coté sur le marché à terme européen se rapproche de la barre des 250 €/t (249 €/t en clôture pour l’échéance de mai 2027).
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Le maïs coté sur le Cbot a subi des prises de profits et des ventes techniques ce jeudi. Les opérateurs s’attendent désormais à un abaissement du rendement par l’USDA lors de sa publication du 11 septembre. Les ventes à l’exportation hebdomadaires sont ressorties conformes aux attentes des analystes mais une annulation pour un gros volume « à destination inconnue » a un peu tempéré les esprits. En outre, les spécialistes font remarquer que les prix du maïs origine États-Unis sont devenus un peu moins compétitifs face à ceux proposés par l’Argentine et le Brésil ces derniers jours. Concernant ce dernier, la Conab publiera le 15 septembre une première estimation des semis de première récolte. Au Brésil toujours, les précipitations devraient rester abondantes sur l’extrême sud du pays (Mato Grosso do Sul, Paraná, Rio Grande do Sul). Ce qui signifie que les récoltes de maïs safrinha, qui touchent à leur fin, pourraient être un peu ralenties. L’Argentine connaîtra toujours un état de sécheresse, avec des températures en hausse, synonyme de bonnes conditions pour terminer la récolte, qui avait pris du retard.
Le maïs coté sur Euronext a marqué le pas ce jeudi sous l’influence des évènements internationaux. Pour sa part, Argus Media a publié un chiffre de récolte de maïs grain pour 2026 en France en chute de 48 % sur un an à 6,9 Mt, soit un plus bas niveau depuis 1976.
Commerce international :
États-Unis, maïs, ventes hebdomadaires à l’exportation : pour la semaine se finissant au 20 août 2026, 1 097 600 t, dans les attentes des analystes ; le Mexique et le Japon comme destinataires principaux (source : USDA)
États-Unis, blé, ventes hebdomadaires à l’exportation : pour la semaine se finissant au 20 août 2026, 402 500 t, dans les attentes des analystes ; les Pays-Bas et le Japon comme principaux destinataires en ancienne campagne et le Mexique pour la nouvelle (source : USDA)
France, blé, production : vue à 30,80 Mt en 2026 contre 33,35 Mt en 2025 (source : Argus Media)
France, maïs, production : vue à 6,9 Mt en 2026 contre 13,20 Mt en 2025 (source : Argus Media)
Céré’Obs de FranceAgriMer : (Semaine 34, du 18 août au 24 août 2026)
Conditions de culture
S
S-1
N-1
Maïs grain
28 %
29 %
62 %
Exportations/Importations hebdomadaires UE de céréales : (semaine 8, se terminant le 23 août 2026)
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.