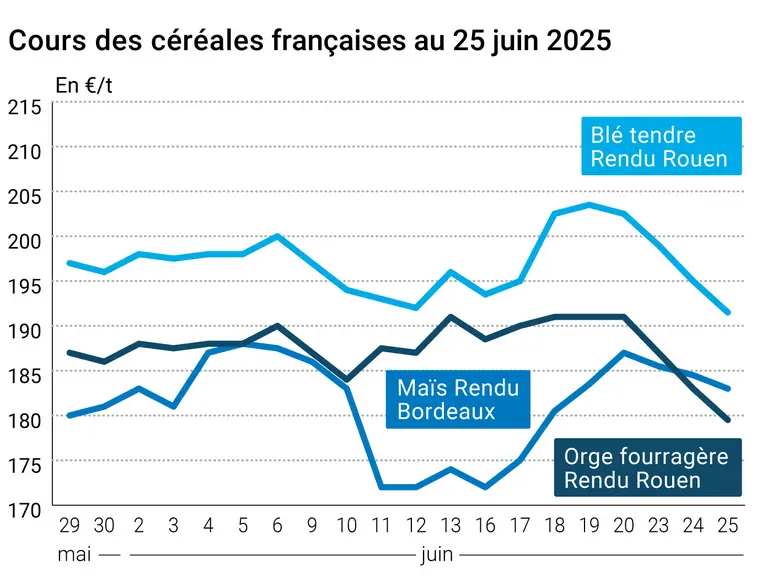
L’évolution des prix du blé, de l’orge et du maïs français entre le 24 et le 25 juin 2025, expliquée par La Dépêche-Le Petit Meunier.
Les cours du blé ont cédé 2,75 €/t sur Euronext entre le 24 et le 25 juin sur l’échéance septembre, et 1,75 €/t sur l’échéance décembre. Ceux du maïs ont perdu 1,25 €/t sur août et 2,75 €/t sur septembre. Le contexte géopolitique mondial joue, avec le cessez-le-feu entre Israël et l’Iran qui rassure les marchés et exerce une pression sur les cours du pétrole et le dollar index. Mécaniquement, l'euro a progressé face au dollar, ce qui continue de pénaliser l’origine européenne à l’exportation. Les récoltes d’orge en France continuent de montrer de bons échos de rendement et qualité, ce qui ne soutient guère les cotations. De plus, la demande internationale est atone, avec l’absence remarquée de la Chine aux achats. En outre, SovEcon a relevé sa prévision pour la récolte de blé russe de 200 000 t. Le rapport hebdomadaire d’Euronext signale par ailleurs que les opérateurs financiers ont réduit leur position nette courte sur le blé et augmenté leur position nette courte en maïs. Sur le marché physique français, les prix reculent en blé, orge fourragère et maïs.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Seuls les prix ukrainiens montrent un peu plus de fermeté en blé. Selon Graintrade, la présence de l’origine ukrainienne dans le dernier appel d’offres de Mostakbal Misr, l’agence militaire égyptienne d’approvisionnement, en est à l’origine, avec les bas niveaux du fret vers le Moyen-Orient et la faiblesse de la monnaie ukrainienne. On signale une attaque de drone ukrainienne sur des infrastructures de stockage en Russie.
Aux États-Unis, la situation n’est guère plus stimulante pour les cours, avec le contexte géopolitique et macro-économique que l’on sait, de même que l’absence de demande et les stocks importants chez les exportateurs. Le maïs en souffre particulièrement, avec une baisse historique sur le CBOT. La production états-unienne d’éthanol est en recul d’une semaine sur l’autre. Les conditions de culture sont toujours très satisfaisantes en maïs comme en blé de printemps et les opérateurs s’attendent à une hausse des surfaces en maïs.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Au Brésil, AgroConsult a par ailleurs révisé en forte hausse sa prévision de récolte pour la safrinha à 123,3 Mt, ce qui porterait la récolte totale au Brésil à 150 Mt. En blé, les surfaces canadiennes ont été relevées par StatCan. Les dégâts importants des vents dans le sud de l’Australie (alors que les cultures se portent bien dans le nord du pays) et un appel d’offres de la Corée du Sud en maïs n’ont pas réussi à apporter du soutien aux cours.
Fondamentaux :
États-Unis, éthanol, production hebdomadaire : 1,081 million de barils par jour au 20 juin, soit une baisse de 28 000 barils/jour par rapport à la semaine précédente (source : administration de l’information sur l’énergie des États-Unis)
États-Unis, éthanol, stocks : 24,404 millions de barils au 20 juin, soit une hausse de 284 barils par rapport à la semaine précédente (source : administration de l’information sur l’énergie des États-Unis)
Brésil, maïs, production : safrinha 2024-2025 estimée à 123,3 Mt contre 112,9 Mt pour la précédente estimation (source : AgroConsult)
Russie, blé, production : 83 Mt pour la campagne 2025-2026 contre 82,8 Mt pour la précédente estimation (source : SovEcon)
Canada, blé, surface : 27,7 millions d’acres, en hausse par rapport à l’estimation de mars (source : StatCan)
Commerce international :
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.