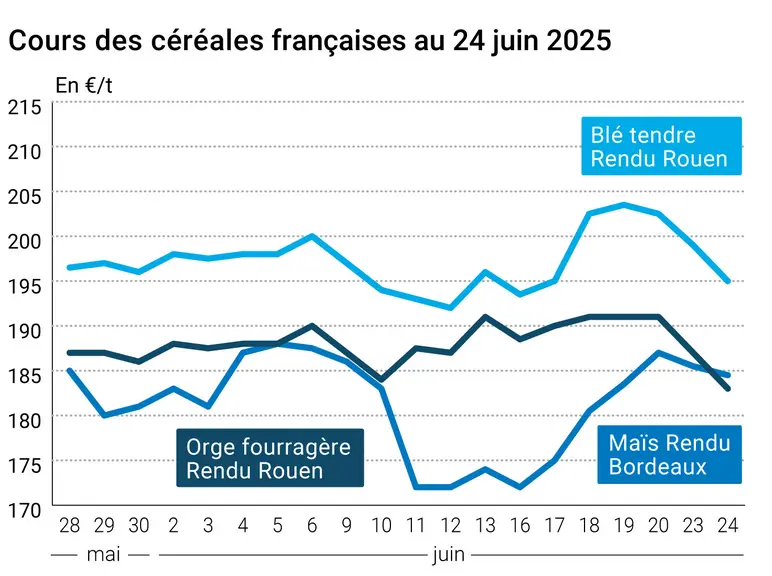
L’évolution des prix du blé, de l’orge et du maïs français entre le 23 et le 24 juin 2025, expliquée par La Dépêche-Le Petit Meunier.
Lesprix du blé ont reculé sur Euronext entre le 23 et le 24 juin, sur l’ensemble des échéances ouvertes. Ils perdent -4,25 €/t sur l’échéance septembre 2025, -4 €/t sur l’échéance décembre 2025 et -4,25 €/t sur l’échéance mars 2026. Les tensions au Moyen-Orient étant apaisées, les opérateurs reviennent aux fondamentaux des marchés céréaliers, avec d’abondantes récoltes attendues, dans un contexte de faible demande internationale. Cependant, le temps très chaud et sec de cette dernière dizaine de jours inquiète les opérateurs quant à ses conséquences sur le potentiel de production du blé tendre française, voire européenne, en termes de quantité et de qualité. Pour l’heure, la moisson d’orge bat son plein, avec de premiers échos de terrain positifs quant aux rendements et aux poids spécifiques. Sur le marché physique français, les prix du blé tendre en rendu Rouen, sa place de référence, se sont repliés de 4 €/t sur la période juillet-septembre, d’un jour sur l’autre.
Sur le CBOT, le blé s’est déprécié sur l’ensemble des échéances ouvertes. Il affiche -17 cts$/t sur l’échéance juillet 2025, -17,50 cts$/t sur l’échéance septembre 2025, -17 cts$/t sur l’échéance décembre 2025 et -16,75 cts$/t sur l’échéance mars 2026. La récolte aux Etats-Unis devrait rattraper son retard, en raison de l’amélioration des conditions climatiques. De plus, « le retour des fonds à la vente sur l’ensemble des produits a accentué hier la pression baissière », commente Agritel. A noter, aux Etats-Unis, la baisse de trois points en semaine 25 des conditions de cultures « bonnes à excellents » en blé d’hiver, à 49 % des surfaces au 22 juin (contre 52 % l’an dernier à date et 44 % en moyenne quinquennale), ainsi qu’en blé de printemps, à 54 % des surfaces au 22 juin (contre 71 % l’an dernier à date et 55 % en moyenne quinquennale).
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Les prix du maïs sur le marché à terme européen ont également perdu du terrain sur l’ensemble des échéances ouvertes, entre le 23 et le 24 juin. Ils enregistrent -1 €/t sur l’échéance août 2025, -3,25 €/t sur l’échéance novembre 2025 et -4,25 €/t sur l’échéance mars 2026. Le maïs suit la tendance baissière du blé européen et du maïs états-unien. Sur le marché physique français, le prix du maïs en rendu Bordeaux, sa place de référence, a perdu 1 €/t sur la période juin, d’un jour sur l’autre.
Sur le CBOT, les cours du maïs ont reculé sur l’ensemble des échéances ouvertes. On enregistre -3 cts$/t sur l’échéance juillet 2025, -5,25 cts$/t sur l’échéance septembre 2025, -4,75 cts$/t sur l’échéance décembre 2025 et -4,75 cts$/t sur l’échéance mars 2026. Les conditions de culture s’avèrent très favorables au développement végétatif des cultures sur la Corn Belt. Et ce, malgré la baisse de deux points en semaine 25 des conditions de cultures « bonnes à excellents », à 70 % des surfaces au 22 juin (contre 69 % l’an dernier à date et 65 % en moyenne quinquennale). Par ailleurs, les bonnes perspectives de récolte au Brésil accentuent la tendance baissière.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Côté météo, les conditions climatiques ont continué à se dégrader en semaine 25 sur l’Europe, en l’absence de pluie et en présence de températures bien supérieures aux normales saisonnières. Cependant, le retour des précipitations sur le nord du continent en semaine 26 pourrait améliorer l’humidité des sols. En mer Noire, de bonnes conditions de culture se sont maintenues en semaine 25 sur la Russie, à l’inverse de l’Ukraine qui a pâti d’un manque d’eau. Les averses attendues en semaine 26 bénéficieront davantage aux cultures russes qu’ukrainiennes.
Côté macroéconomie, les cours du pétrole ont reculé sur le marché mondial. Ils sont en retrait de 4,34 $ le baril à Londres sur l’échéance août (Brent) et 4,14 $ le baril à New York sur l’échéance août (Nymex WTI). L’annonce par Donald Trump du cessez-le-feu entre Israël et l’Iran a apaisé le marché du pétrole, qui ne devrait pas connaître de problème d’approvisionnement par le détroit d’Ormuz, par lequel transitent 20 % de la consommation mondiale de brut. L’euro s’est renforcé face au dollar, passant de 1,1605 $ le 23 juin à 1,1612 $ le 24 juin (+0,12 %) selon le site Forex, ce qui rend les exportations européennes moins compétitives sur le marché mondial. Le dollar s’est affaibli avec le retour au calme au Moyen-Orient.
Export et import européens au 22 juin 2025 : (source : Commission européenne)
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.