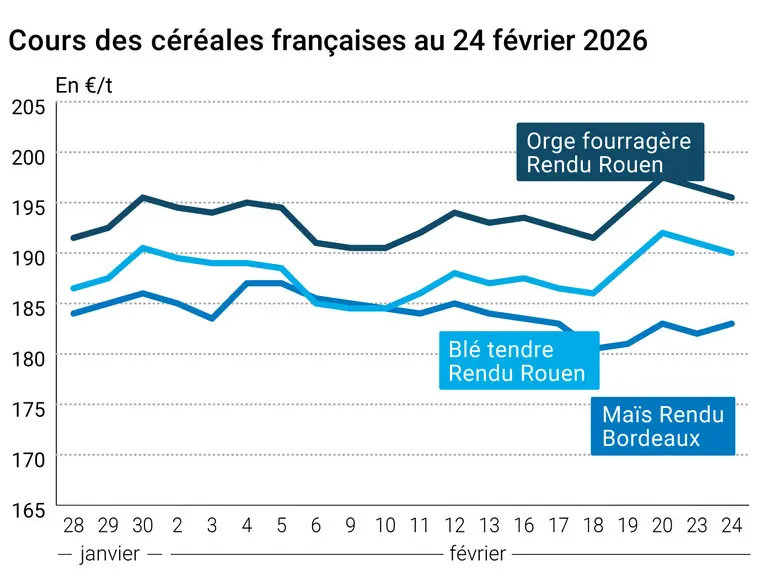
L’évolution des prix du blé, de l’orge et du maïs français entre le 23 et le 24 février 2026, expliquée par La Dépêche-Le Petit Meunier.
Les cours des principaux contrats à terme dur le blé et sur le maïs ont très peu évolué et sans montrer de tendance particulière ce mardi 24 février 2026 sur le CBOT comme sur Euronext. Le contrat mai 2026 en blé à Chicago a cédé 0,50 cts$/boisseau en clôture, à 573,25 cts$/boisseau. Si les cours avaient tendance à consolider sur le rapproché (mars et mai) en blé, ils étaient plutôt orientés à la hausse sur les autres échéances. En maïs, l’échéance de mars grapillait quelques cents de dollar mais celles comprises entre mai et décembre 2026 reculaient (- 1,75 cts/boisseau par exemple sur mai, la plus travaillée). En Europe, le blé perdait du terrain sur les échéances les plus rapprochées de mars et de mai (cette dernière étant aussi la plus active), à respectivement 195,25 €/t et 197,25 €/t. La tendance était plutôt haussière pour les autres termes. A noter que celui de septembre a clôturé à 201€/t, à nouveau au-dessus des 200 €/t. Le maïs européen reculait un peu, de 0,75 €/t à 191,75 €/t, sur l’échéance la plus active de juin, mais progressait de 1 €/t sur l'échéance la plus proche de mars. Une dynamique valable pour les échéances suivantes. Les prix sur les marchés physiques hexagonaux baissaient un tout petit peu également sur la période février-juin en blé tendre et en orge fourragère. Ils étaient stables en blé dur et progressaient un peu en maïs sur leurs différentes places respectives de référence.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Très peu d’évolutions donc ce mardi de façon globale sur les marchés du blé, les places outre-Atlantique étant « surachetées » à Chicago comme à Kansas City ou encore à Minneapolis. Les spécialistes états-uniens indiquent par ailleurs que les prix du blé origine Etats-Unis sont « en dehors du marché international » tellement la différence est grande entre le niveau élevé des cours états-uniens et ceux de la concurrence internationale. Néanmoins, ils précisent aussi que la demande de la part de acheteurs traditionnels de l’origine Etats-Unis reste solide. Les récents accords commerciaux signés par les Etats-Unis avec différents pays garantissent un certain flux. Par contre, de nombreux acteurs du marché déplorent l’incertitude à court terme créée par la décision de la Cour suprême des Etats-Unis sur les droits de douane et la réaction de Donald Trump qui en a résulté. Les conditions de culture dans les états du Texas et de l’Oklahoma viennent d’être revues à la hausse. La situation géopolitique internationales (Ukraine/Russie et Iran/Etats-Unis) ainsi que les conséquences de la météorologie des dernières semaines occupent toujours bien les esprits des opérateurs. On signale aussi que l’Inde aurait décidé d’augmenter le quota de blé destiné à l’exportation, de 500 000 t passant ainsi à 3 Mt. En Europe, Argus Media indique que l’actuel appel d’offres de l’OAIC en blé tendre « s’apparente à d’âpres négociations », à suivre donc. En France, tous les acteurs du marché attendent désormais le retrait des eaux dans les champs, après 36 jours consécutifs de pluie, pour mesurer l’ampleur de dégâts potentiels et prendre les mesures nécessaires.
Sur le marché des l'orge, UkrAgroConsult a publié récemment une étude qui montre que les origines mer Noire sont sous pression au niveau des prix alors que la demande des acheteurs reste dynamique. Selon le cabinet de conseils, le marché évolue cependant, ces derniers temps, d’un marché conduit seulement par les prix vers un marché plutôt orienté par la disponibilité de l’offre.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Pas de grandes évolutions et de nouveautés non plus du côté du maïs, avec des observateurs qui continuent de suivre la météorologie en Argentine et le rythme des moissons/semis au Brésil. A surveiller pour ce dernier, la fenêtre optimale de semis de la seconde récolte est désormais dépassée dans certaines zones de culture. Du point de vue du commerce international, la demande reste solide globalement, avec une concurrence prix renforcée des origines Argentine (des questions cependant sur la qualité) et Ukraine (difficultés d’expédition à prendre en compte) face aux autres pays exportateurs, notamment les Etats-Unis. En Europe, à suivre, la réduction de la demande turque en maïs, notamment en origine Ukraine, suite à l’interdiction par le gouvernement du pays des exportations de viandes de volaille. Sur la France, on constate un certain retour d’activité sur le marché du Rhin et une certaine activité portuaire pour de petits volumes.
Côté météorologie, on s’attend à une nette baisse des précipitations en Europe de l’Ouest sur la semaine du 24 février au 3 mars mais les températures devraient être nettement supérieures aux normales de saison (entre +5 °C et + 6 °C en fonction des régions). Les pluies devraient aussi se ralentir nettement dans l’Ouest de l’Ukraine mais demeurer fortes encore, avec aussi de la neige prévue, dans l’Est du pays et sur les zones de culture en Russie. Les températures seraient proches des normales de saison dans l’ensemble de la zone.
A surveiller également, des évolutions possibles à venir sur le segment des engrais, avec d’un côté la Commission européenne qui a officiellement proposé le 24 février de suspendre, pour un an, les droits de la nation la plus favorisée sur les importations d’ammoniac et urée pour tous les pays à l’exception de la Russie et du Bélarus, par le biais de contingents tarifaires en franchise de droits et des questionnements des syndicats spécialisés en grandes cultures en France sur la suspension du MACF (Mécanisme d'ajustement carbone aux frontières) pour les engrais, promise en janvier mais remise en cause à l’occasion du Salon international de l’agriculture (SIA).
Fondamentaux :
Brésil, maïs, semis : réalisés pour 50 % des surfaces concernées cette année contre 64 % l’an passé à la même époque (source : AgRural)
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.