COTidienne
Marché des céréales du 23 février 2026 - Les prix du blé en baisse et du maïs en légère hausse sur les marchés mondiaux où l’incertitude commerciale demeure
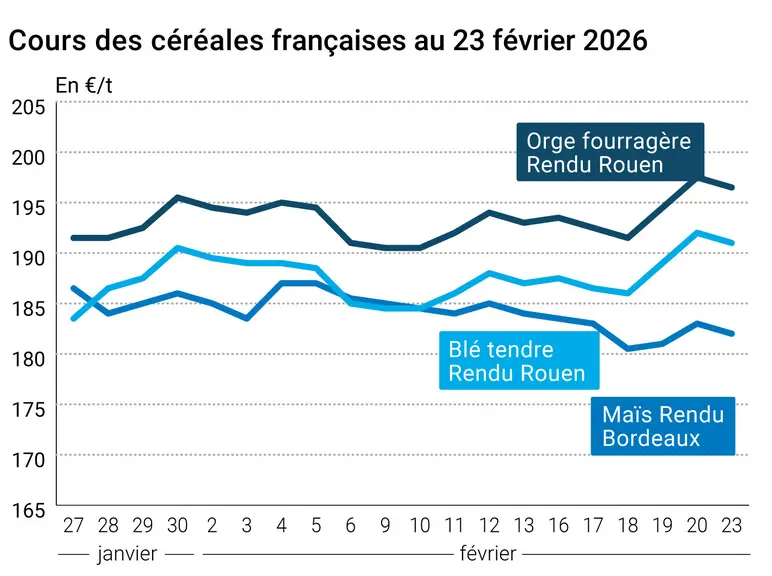
L’évolution des prix du blé, de l’orge et du maïs français entre le 20 et le 23 février 2026, expliquée par La Dépêche-Le Petit Meunier.
Les cours des principaux contrats à terme sur le blé ont perdu un peu de terrain ce lundi 23 février 2026 sur le CBOT et sur Euronext pour l’ensemble des échéances ouvertes à la négociation. La baisse était un peu plus marquée sur les termes les plus rapprochés et les plus actifs à Chicago (entre 4 et 6,5 cts$/boisseau). L’échéance la plus travaillée, celle de mai, a clôturé à 573,75 cts$/boisseau, 6,50 cts$/boisseau en dessous de son niveau de la veille (580,25 cts$/boisseau). En Europe, le terme le plus actif a clôturé à 197,75 €/t, en baisse de 1,25 €/t tout en ayant frôlé la barre des 200 €/t en séance. A noter que le terme de septembre a clôturé à 200,75 €/t (-0,25 €/t). Le maïs a grapillé un peu de terrain sur les deux places de référence mondiale. La hausse valait pour tous les termes jusqu’à décembre 2026 outre-Atlantique avant d’enregistrer des toutes petites baisses sur la suite. Ainsi, le terme de mai, le plus travaillé, a terminé au-dessus des 440 cts$/boisseau à 440,25 cts/boisseau. Sur Euronext, la dynamique était moins franche avec des progressions cependant sur les deux termes les plus traités (juin et août). Les prix sur les marchés physiques hexagonaux ont cédé eux aussi un peu de terrain en blé tendre, maïs et orge fourragère. Ils sont inchangés en blé dur.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Les gains enregistrés sur les trois dernières séances de la semaine passée sur le CBOTà Chicago ont incité les opérateurs à des prises de profit et à des ventes techniques en blé. Un mouvement accompagné par les incertitudes actuelles en tout genre : pas d’avancée dans les négociations sur le conflit russo-ukrainien, questionnements sur une intervention ou pas des Etats-Unis en Iran, un pétrole qui alterne hausses et baisses au quotidien, une paire euro-dollar dans la même logique depuis cinq jours, des attentes sur les conséquences réelles des différents aléas climatiques un peu partout dans le monde, nouveau changement en termes de droits de douane de la part du président des Etats-Unis (les différents pays dans le monde ont du mal à appréhender les conséquences de ce revirement)… Les dernières prévisions météorologiques font état d’une nouvelle semaine à venir de sécheresse sur certains bassins clés de culture aux Etats-Unis. Les prix états-uniens sont assez peu compétitifs sur le marché mondial mais la demande des clients traditionnels de l’origine Etats-Unis demeure forte. Les spécialistes observent aussi avec beaucoup d’attention les premiers bateaux de blé origine Argentine à destination de la Chine, cette dernière affichant sa volonté de diversifier le nombre et la qualité de ses fournisseurs. Le retour d’une météorologie moins humide en Europe permet d’espérer une reprise des travaux dans les champs dans certaines régions seulement. Sur la façade ouest en France, il faudra certainement attendre plus longtemps en raison des volumes d’eau accumulés depuis quelques semaines. C’est également pour les zones autour de la Maine et de la Loire aval.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Lors du Salon international de l’agriculture (SIA) à Paris, ce lundi, la coopérative Vivescia et le pastier Panzani ont annoncé des essais pour développer des cultures de blé dur dans l’Est de la France sous la bannière du programme d’agriculture régénératrice Transitions de la coopérative, sur des territoires favorisant des teneurs fortes en protéine. De son côté, Soufflet Malt (filiale d’InVivo) et le brasseur Heineken ont annoncé la signature d’un partenariat concernant la production d’orge de brasserie répondant aux critères de l’agriculture régénératrice pour 30 000 t sur la récolte 2026 (déjà 15 000 t réalisées en 2025).
En maïs, les opérateurs suivent la météorologie sudaméricaine ; les pluies en Argentine semblent avoir fait du bien aux cultures, dont les conditions s’améliorent un petit peu et les semis de la seconde récolte au Brésil dépassent maintenant la moitié des prévisions initiales. Les observateurs s’attendent à voir l’Argentine monter en puissance en matière d’exportations de maïs dans les toutes prochaines semaines, aux dépens notamment de l’origine Etats-Unis. Le pétrole reste un élément de soutien des cours. A surveiller dans les jours à venir, en Europe, la reprise des exportations de l’origine Ukraine, à coup sûr un élément de concurrence pour les origines UE.
Egalement à surveiller, la situation des cultures au Kenya, la région centrale du pays connaissant une très intense période de sécheresse en ce début d’année, selon le bureau des affaires agricoles des Etats-Unis dans le pays. Les producteurs ont été obligés de passer la quasi-totalité de leur récolte de blé et de maïs de qualité alimentation humaine en alimentation animale.
De façon globale, les analystes des marchés financiers internationaux observent que les marchés des commodités agricoles bénéficient d’un vaste mouvement d’afflux d’argent frais en ce moment, nourrissant plutôt une dynamique à l’achat.
Fondamentaux :
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.
Ukraine, blé, production : vue à 23,1 Mt pour 2026, soit + 2,9 % par rapport à la campagne précédente (source : UACB et ministère de l’Agriculture d’Ukraine)
Ukraine, blé, exportations : elles pourraient atteindre 17,6 Mt pour la totalité de la campagne en cours contre 15,8 Mt pour la précédente (source : UACB et ministère de l’Agriculture d’Ukraine)
Ukraine, maïs, production et exportations : la récolte pourrait atteindre 29,9 Mt (+ 11,2 %) en 2026 contre 26,9 Mt précédemment et les exportations de 22 Mt à 23,8 Mt (source : UACB et ministère de l’Agriculture d’Ukraine)
Commerce international :
Etats-Unis, blé, inspections à l’exportation : pour la semaine se terminant au 19 février, vues à 535 113 t, au-dessus des attentes des analystes (source : USDA)
Etats-Unis, maïs, inspections à l’exportation : pour la semaine se terminant au 19 février, vues à 2 005 050 t, au-dessus des attentes des journalistes (source : USDA)
Ukraine, blé, exportations : vues à 8,85 Mt depuis le début de la campagne commerciale actuelle contre 11,71 Mt pour la même période l’an passé (source : ministère de l’Agriculture d’Ukraine)
Ukraine, maïs, exportations : vues à 10,72 Mt depuis le début de la campagne contre 13,95 Mt pour la même période l’an passé (source : ministère de l’Agriculture d’Ukraine).
Corée du sud, maïs fourrager, achat : 132 000 t le 20 février, toutes origines, en deux lots de 65 000 t (vendeur Pan Ocean et livraison le 5 juin, au prix de 245,97 $/t C&F) et de 67 000 t (vendeur Mitsui pour livraison le 25 juin au prix de 244,99 $/ C&F), soit 4 à 5 $/t de moins que lors du précédent achat en janvier (source : traders internationaux)
Turquie, maïs, appel d’offres : lancé le 26 février, il portera sur 350 000 t de maïs fourrager pour des livraisons de lots par 25 000 t en mars dans les ports d’Izmir, d’Adana, de Mersin, de Tekirdag, de Samsun et de Bandirma (source : TMA et Reuters)
Algérie, blé tendre meunier, appel d’offres : pour 50 000 t nominal, clôture le 24 février, diverses origines y compris l’Europe, en trois périodes de livraison (16-30 avril, 1er-15 mai et 16-31 mai) sauf pour les origines Australie et Amérique du Sud (livraison un mois plus tôt) (source : OAIC et Reuters)
Marchés physiques français du 23 février 2026 (base juillet pour les céréales)
Blé tendre
Spécifications
Échéance
euro/t
Variation
Rendu Dunkerque
220/11 meunier Récolte 2025
févr.-mars
190,00
N
-1,00
Rendu La Pallice
76/220/11 Récolte 2025
févr.-mars
191,00
N
-1,00
Rendu Rouen
76/220/11 Récolte 2025
févr.-mars
191,00
N
-1,00
Rendu Pontivy/Guingamp
fourrager 74 kg/hl base, 72 kg/hl mini Récolte 2025
févr.-mars
190,00
N
-1,00
Fob Moselle
meunier Récolte 2025
févr.-mars
183,00
N
-1,00
Fob Rouen
FCW Supérieur A2 classe 1 majo. incluses Récolte 2025
févr.
203,21
1,40
Fob La Pallice
FAW Supérieur A2 classe 1 majo. incluses Récolte 2025
févr.
203,31
1,50
Départ Marne
BPMF 220 Hagberg Récolte 2025
févr.-mars
183,00
N
-1,00
Départ Eure/Eure-et-Loir
BPMF 76 kg/hl Récolte 2025
févr.-mars
182,00
N
-1,00
Départ Sud-Est
meunier Récolte 2025
févr.-mars
195,00
N
0,00
Blé dur
Spécifications
Échéance
euro/t
Variation
Rendu Port-la-Nouvelle
normes semoulières Récolte 2025
févr.-mars
240,00
N
0,00
Départ Eure/Eure-et-Loir
normes semoulières Récolte 2025
févr.-mars
237,50
N
0,00
Départ Sud-Est
normes semoulières Récolte 2025
févr.-mars
237,50
N
0,00
Maïs
Spécifications
Échéance
euro/t
Variation
Rendu Bordeaux
Récolte 2025
févr.-mars
182,00
N
-1,00
Rendu La Pallice
Récolte 2025
févr.-mars
183,00
N
-1,00
Rendu Pontivy/Guingamp
Récolte 2025
févr.-juin
187,00
N
-1,00
Fob Bordeaux
Récolte 2025
févr.-mars
189,00
N
-1,00
Fob Rhin
Récolte 2025
févr.-juin
195,00
N
0,50
Récolte 2026
janv.-juin
199,00
N
0,50
Départ Sud-Est
Récolte 2025
févr.-juin
195,00
N
0,00
Orge fourragère
Spécifications
Échéance
euro/t
Variation
Rendu Rouen
62-63 kg/hl Récolte 2025
févr.-mars
196,50
N
-1,00
Rendu Pontivy/Guingamp
Récolte 2025
févr.-mars
197,00
N
-1,00
Fob Moselle
sans limit. d'orgettes Récolte 2025
févr.-mars
179,00
N
-1,00
Départ Eure/Eure-et-Loir
Récolte 2025
févr.-mars
184,50
N
-1,00
Départ Sud-Est
65-67 kg/hl Récolte 2025
févr.-mars
187,00
N
0,00
Orge de brasserie - Hiver 6 rangs
Spécifications
Échéance
euro/t
Variation
Fob Creil
Faro 11,5% max Port 500 t Récolte 2025
févr.-juin
188,00
N
0,00
Orge de brasserie - Printemps
Spécifications
Échéance
euro/t
Variation
Fob Creil
Planet 11,5% max Port 500 t Récolte 2025
févr.-juin
189,50
N
0,00
Cotations des issues de meunerie du 17 février 2026
Son fin blé tendre
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
144,00-146,00
T
pellets
dispo.
154,00-156,00
T
Remoulage demi-blanc
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
159,00-161,00
T
Farine basse blé tendre
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
169,00-171,00
T
Gruau de blé dur
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
169,00-171,00
T
Cotations commerciales des produits laitiers du 19 février 2026
Poudre de lait
Spécifications
Échéance
euro/t
Variation
Départ NBPL à 30 jours 5% H BT vrac
dispo.
2400,00
T
360,00
Poudre de lactosérum
Spécifications
Échéance
euro/t
Variation
Départ NBPL à 30 jours, BILA pH 6 vrac
dispo.
1070,00
T
-10,00
Babeurre
Spécifications
Échéance
euro/t
Variation
sans norme
dispo.
n.p.
normes hollandaises
dispo.
n.p.
Evolution dollar / euro du 23 février 2026
Devise
Valeur à la clôture
1 dollar US
0,8486 euro
1 euro
1,1784 dollar
Clôture du marché à terme de Chicago du 23 février 2026
Matières premières
Clôture
Chicago
Blé
569,50
cents/bois.
Maïs
427,50
cents/bois.
Ethanol
2,161
$/gallon
Clôture du marché à terme Euronext du 23 février 2026
Blé meunier (Euronext)
Echéance
Clôture
Mars 2026
196,00
Mai 2026
197,75
Sept. 2026
200,75
Volume
110800
Maïs (Euronext)
Echéance
Clôture
Mars 2026
191,00
Juin 2026
192,50
Août 2026
196,00
Volume
3029
Cotations des marchés internationaux du 23 février 2026







