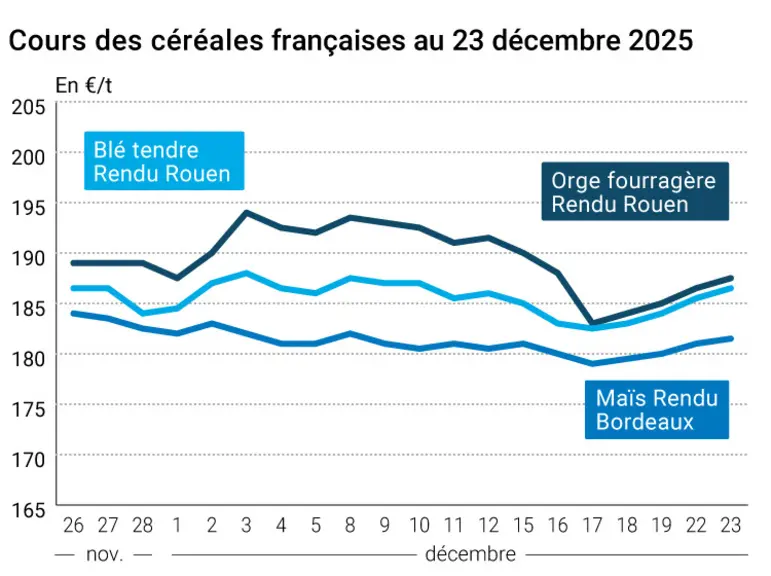
L’évolution des prix du blé, de l’orge et du maïs français entre le 22 et le 23 décembre 2025, expliquée par La Dépêche-Le Petit Meunier.
Sur Euronext, les cours du blé ont progressé entre le 22 et le 23 décembre 2025 sur l’ensemble des échéances ouvertes (entre 0 €/t et +0,75 €/t), dans le sillage du contrat blé sur le CBOT, à l’exception de l’échéance septembre 2027 qui a perdu 1 €/t. On enregistre +0,75 €/t sur l’échéance mars 2026 (la plus travaillée), +0,50 €/t sur l’échéance mai 2026, +0,50 €/t sur l’échéance septembre 2026 et 0 €/t sur l’échéance décembre 2026. Sur le marché physique français, le prix du blé tendre en rendu Rouen, sa place de référence, a gagné 1 €/t sur la période janvier-mars, d’un jour sur l’autre. L’origine hexagonale est toujours concurrencée par les blés russes et argentins.
Sur le CBOT, le blé s’est apprécié sur l’ensemble des échéances ouvertes (entre 0 cts$/t et +1,75 cts$/t) entre le 22 et le 23 décembre 2025, en raison de l’escalade des tensions en mer Noire qui perturbe la logistique des grains, et soutenus par l’affaiblissement du dollar face aux monnaies concurrentes. Cette hausse tarifaire est limitée par l’abondance de l’offre mondiale. On enregistre +1,50 cts$/t sur l’échéance mars 2026 (la plus travaillée), +1 cts$/t sur l’échéance mai 2026, +1,25 cts$/t sur l’échéance juillet 2026 et +1,50 cts$/t sur l’échéance septembre 2026. Au Bengladesh, FAS-USDA prévoit des importations de blé de 6,7 Mt sur la campagne 2025-2026. Le gouvernement s’est d’ailleurs engagé à acheter 660 000 t de blé états-unien. Les industriels locaux ont également acquis 60 000 t de maïs états-unien, une première depuis 2018. Au Pakistan, il est peu probable que le pays importe du blé sur la campagne actuelle, selon FAS-USDA. Pour 2026-2027, la sole de blé s’est agrandie, le gouvernement ayant annoncé son intention d’acheter 6,2 Mt de blé aux agriculteurs au prix de soutien minimum de 312 $/t.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Le maïs sur Euronext a quelque peu renchéri entre le 22 et le 23 décembre 2025, sur l’ensemble des échéances ouvertes (entre +0,25 €/t et +0,50 €/t). Et ce, dans le sillage du contrat maïs sur le CBOT. On enregistre +0,50 €/t sur l’échéance mars 2026 (la plus travaillée), +0,25 €/t sur l’échéance juin 2026, +0,25 €/t sur l’échéance août 2026 et +0,25 €/t sur l’échéance novembre 2026. Sur le marché physique français, le prix du maïs en rendu Bordeaux, sa place de référence, a gagné de 0,50 €/t sur la période décembre-mars, d’un jour sur l’autre.
Sur le CBOT, les cours du maïs ont gagné du terrain sur l’ensemble des échéances ouvertes (de +0,25 cts$/t à +1 cts$/t) entre le 22 et le 23 décembre 2025, soutenus par l’affaiblissement du dollar face aux monnaies concurrentes et par une bonne demande à l’exportation comme de l’éthanolerie. Cependant, la concurrence du blé argentin et l’arrivée des récoltes de maïs argentine, brésilienne et ukrainienne plus compétitives devraient limiter les ventes états-uniennes. On +0,50 cts$/t sur l’échéance mars 2026 (la plus travaillée), +1 cts$/t sur l’échéance mai 2026, +1 cts$/t sur l’échéance juillet 2026 et +1 cts$/t sur l’échéance septembre 2026.
Pour rappel, Euronext et le CBOT n’ouvriront que pour une demi-séance le mercredi 24 décembre et seront fermés le jeudi 25 décembre. Le vendredi 26 décembre, seul le CBOT ouvrira ses portes, Euronext demeurera clos. L’USDA, de son côté, sera fermé du 24 au 26 décembre.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Côté météo, la France devrait subir un passage neigeux dans la nuit du 24 au 25 décembre, principalement sur les régions Ouest Val-de-Loire et Vallée du Rhône, selon les prévisions de la Chaîne Méteo et Météo France. La fiabilité du positionnement exact et de l'intensité de cet épisode est encore à affiner. D'autres régions comportant des reliefs (Aveyron, Tarn, Cantal...) sont déjà touchées par des chutes de neige. En Europe, des pluies devraient arroser l’Italie et la côte méditerranéenne. L’humidité des sols serait plus limitée dans le nord et l’est communautaire. Les températures vont se rafraîchir de façon modérée, sans crainte pour les cultures. Sur le pourtour de la mer Noire, des chutes de neige vont protéger les parcelles de blé d’une baisse des températures. En Afrique du Nord, les précipitations pourraient être inférieures à la moyenne entre octobre et décembre 2025, période correspondant au semis des céréales d’hiver de 2026, avec un risque sur les superficies emblavées dans les zones pluviales du Maroc, de l’Algérie et de la Tunisie, indique la FAO.
Côté macroéconomie, les cours du pétrole ont reculé sur le marché mondial, entre le 22 et le 23 décembre 2025. Ils ont gagné 0,31 $ le baril à Londres sur l’échéance février 2026 (Brent) et 0,37 $ le baril à New York sur l’échéance février 2026 (Nymex WTI). L’euro s’est quelque peu renforcé face au dollar, passant de 1,1763 $ le 22 décembre à 1,1796 $ le 23 décembre (-0,03 %), selon le site Forex. Ce niveau est un plus haut depuis septembre, qui pèse sur la compétitivité des marchandises européennes sur le marché mondial.
Commerce international :
Etats-Unis, blé, ventes hebdomadaires à l’exportation : 450 000 t pour la semaine se terminant le 11 décembre (source : USDA)
Etats-Unis, maïs, ventes hebdomadaires à l’exportation : 1,85 Mt pour la semaine se terminant le 11 décembre (source : USDA)
Exportations et importations européennes pour la semaine 25 terminée le 21 décembre 2025 :
en tonnes
Cumulé 2025/26
S25 2025/26
Cumulé 2024/25
S25 2024/25
Blé tendre (export)
10 797 598
78 209
11 001 513
213 915
Orge (export)
5 065 065
52 519
2 204 430
68 810
Maïs (export)
606 980
11 339
980 134
74 477
Maïs (import)
7 807 948
162 909
9 885 381
460 022
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.