COTidienne Marché des céréales du 21 septembre 2026 –  Les prix du blé et du maïs rebondissent fortement sur les marchés
- - 12 min

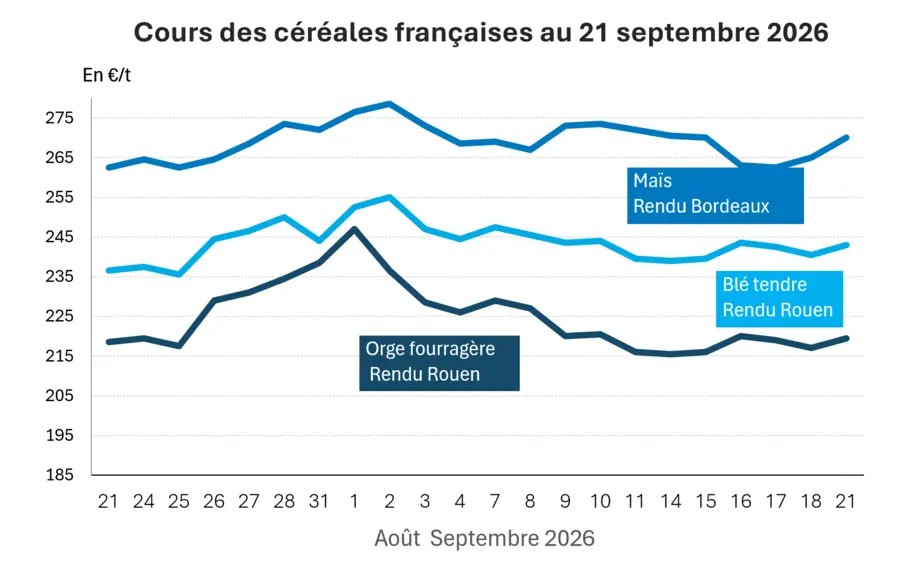
L’évolution des prix du blé, de l’orge et du maïs français entre le 18 et le 21 septembre 2026, expliquée par La Dépêche Le petit meunier.

Les essentiels :

  • Augmentation des expéditions ferroviaires de céréales ukrainiennes.
  • Qualité dégradée de la récolte canadienne de blé dur.
  • resserrement des écarts de prix Fob en Europe


Les prix du blé et du maïs rebondissaient fortement ce mardi matin sur les marchés, malgré une nouvelle baisse des cours du pétrole. Le relèvement de la prime d'assurance en mer Noire pour l'ensemble des pays de la région expliquait en partie cette hausse des prix. La rencontre prévue ce 22 septembre entre Donald Trump et le président chinois faisait espérer de nouvelles ventes importantes de produits agricoles américains et soutenait les prix sur le CBOT. Les précipitations attendues aux États-Unis suscitaient également des inquiétudes sur les marchés.

À noter que la Pologne, la Lituanie et la Lettonie ont placé en état d'alerte les chasseurs de l'OTAN ce lundi à la suite de la menace d'objets non identifiés dans leur espace aérien, alors que les tensions entre la Russie et les pays de l'Alliance atlantique continuent de s'accroître.

Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici  

Le blé progresse sur le CBOT

Les cours du blé au CBOT ont gagné de 5 à plus de 12 cents par boisseau selon les échéances, les hausses les plus importantes étant observées sur les contrats les plus rapprochés, effaçant ainsi les baisses enregistrées la veille. La volatilité est restée limitée, avec des amplitudes intra journalières comprises entre 4 et 6 cents par boisseau. Sur l'échéance décembre 2026, le blé gagnait 12,50 cents pour atteindre 726,75 cents par boisseau. L'échéance mars 2027 affichait également une progression de 12,75 cents, à 742,75 cents par boisseau.

Le Pakistan, via la Trading Corporation of Pakistan (TCP), a annoncé avoir acheté 365 000 tonnes de blé tendre au prix le plus bas de 348,83 $/t CFR Pakistan, à l'issue de son dernier appel d'offres portant sur 750 000 tonnes de blé meunier, livrables à Karachi et/ou Gwadar. Cette opération vise à couvrir un déficit estimé à 1,7 Mt. Un second appel d'offres portant sur 185 000 tonnes supplémentaires a été lancé afin d'atteindre l'objectif révisé de 550 000 tonnes importées. Ces achats constituent un signal du retour des importateurs sur le marché mondial après plusieurs mois d'attentisme.

L'euro perdait légèrement du terrain face au dollar. Il s'échangeait à 1,1467 dollar contre 1,1486 dollar vendredi. Ce matin à 6 h 45 (heure de Paris), la monnaie européenne restait proche de ses plus bas niveaux observés ces derniers mois.

Le maïs rebondit fortement à Chicago

Les cours du maïs au CBOT de Chicago gagnaient de 4 à près de 16 cents par boisseau selon les échéances, effaçant les pertes de la veille malgré la poursuite de la baisse des cours du pétrole. Le Brent reculait de 3,93 % à 100 $/baril tandis que le WTI américain perdait 4,38 %, à 95,36 $/baril. Ce mardi matin à 6 h 48 (heure de Paris), le Brent rebondissait de 1,53 %, alors que le WTI reculait encore de 2,28 %. La France souhaite proposer une résolution au Conseil de sécurité de l'ONU afin de garantir la sécurité de la navigation dans le détroit d'Ormuz et en mer Rouge. Sur l'échéance décembre 2026, le maïs gagnait 15,50 cents par boisseau à 543 cents. L'échéance mars 2027 progressait de 15,25 cents à 556,75 cents par boisseau.

Le dernier rapport Crop Progress de l'USDA maintenait les conditions de culture du maïs jugées « bonnes à excellentes » sur 57 % des surfaces. Les fortes pluies attendues cette semaine dans le Midwest devraient toutefois ralentir les opérations de récolte et le séchage des grains. Selon l'USDA, 13 % des surfaces de maïs avaient été récoltées contre 8 % la semaine précédente et 11 % en moyenne sur cinq ans. Par ailleurs, les ventes hebdomadaires à l'exportation publiées par l'USDA ont dépassé les attentes du marché, témoignant du dynamisme actuel de la demande extérieure. Elles se sont établies à 1 938 523 tonnes. 

Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici  

Le blé gagne du terrain sur Euronext

Sur Euronext, la volatilité est restée faible tout au long de la séance, avec des écarts limités à 2 ou 3 €/t selon les échéances. Les cours gagnaient de 1 à 2 €/t dans le sillage de la hausse observée sur le CBOT. L'échéance décembre 2026 gagnait ainsi 2,25 €/t à 243,75 €/t tandis que mars 2027 progressait également de 2,25 €/t à 247 €/t.

À noter que le Sylvia, un Panamax de 229 mètres de long, a chargé 43 500 tonnes d'orge chez Groupe BZ et Senalia sur le port de Rouen entre les 19 et 20 septembre. Le navire doit désormais rejoindre La Pallice pour compléter son chargement. Les 66 000 tonnes ainsi embarquées prendront la direction de l'Arabie saoudite. Cette opération illustre une nouvelle fois le retour des pays importateurs sur le marché mondial ainsi que le regain de compétitivité du blé français.

Nouvelle progression du prix du maïs sur Euronext

Les cours du maïs ont peu évolué au cours de la séance, avec des gains compris entre 2 et 5 €/t selon les échéances. Sur l'échéance novembre 2026, le contrat gagnait 4,75 €/t à 268,75 €/t. Sur mars 2027, il progressait de 2,25 €/t à 264,75 €/t.

Le Comité conjoint sur la guerre Russie-Ukraine, réunissant l'Association des Lloyd's et plusieurs représentants du marché de l'assurance à Londres, a décidé le 17 septembre de classer au niveau « haut risque » l'ensemble des pays riverains de la mer Noire. Jusqu'à présent, seules l'Ukraine et la Russie étaient concernées. Désormais, la Bulgarie, la Géorgie, la Roumanie et la Turquie figurent également dans cette catégorie. Concrètement, les navires souhaitant opérer à proximité de ces côtes devront s'acquitter de surprimes d'assurance susceptibles d'ajouter plusieurs centaines de milliers de dollars de coûts supplémentaires aux expéditions de marchandises, notamment de céréales. Les opérations réalisées exclusivement dans les eaux territoriales des pays concernés ne sont toutefois pas visées.

Des transferts ferroviaires de céréales en forte augmentation en Ukraine

L'Ukraine a augmenté les volumes transitant par ses postes-frontières occidentaux par voie ferroviaire au cours des quinze premiers jours de septembre, selon Valerii Tkachev, directeur adjoint du département des technologies des transports et des opérations commerciales d'Ukrzaliznytsia, cité par APK-Inform. La plus forte progression concerne la Slovaquie, avec une hausse moyenne de 41,1 wagons par jour par rapport aux 82,5 wagons quotidiens enregistrés en août. Les flux vers la Roumanie ont augmenté de 19,2 wagons par jour pour atteindre 63,4 wagons quotidiens. Les transferts vers la Hongrie ont progressé de 16,8 wagons par jour à 66,2 wagons quotidiens tandis que ceux à destination de la Pologne ont gagné 8,5 wagons par jour à 65,1 wagons quotidiens. Cette augmentation des flux ferroviaires vers l'Union européenne pourrait favoriser les importations de maïs ukrainien.

Le blé ukrainien continue également d'être activement exporté via le port roumain de Constanța. Près d'un million de tonnes devraient ainsi être expédiées. La semaine dernière, plusieurs cargaisons à destination de l'Égypte ont été conclues à des prix compris entre 300 et 307 $/t. Cependant, le coût du fret vers l'Égypte aurait augmenté d'environ 40 $/t. La concurrence entre les exportations de blé et de maïs devrait s'intensifier à partir d'octobre, les capacités ferroviaires risquant de constituer un goulot d'étranglement.

Une récolte et une qualité du blé dur canadien perturbées par les pluies

Les premiers résultats concernant la qualité de la récolte canadienne de blé dur commencent à être connus. Toutes les cultures affichent une qualité inférieure à leur moyenne décennale. Dans la province du Saskatchewan, la récolte n'était achevée qu'à 32 % au 14 septembre contre 71 % en moyenne sur cinq ans. Seuls 17 % du blé de printemps et 46 % du blé dur avaient été récoltés. Les précipitations sont restées importantes. Certaines zones ont reçu de 50 à 100 mm de pluie au cours de la semaine écoulée.
Les premières estimations de qualité montrent que seulement 23 % du blé dur est classé CWAD n°1, contre une moyenne de 39 % sur dix ans. Les premiers échantillons révèlent des problèmes de poids spécifique, de grains réduits et, dans certains cas, de germination.
L'humidité persistante continue de freiner les travaux, faisant peser des inquiétudes sur la qualité finale d'une récolte désormais estimée à 6,42 Mt, soit une baisse de 12,2 % par rapport à 2025.
Le marché du blé dur est désormais davantage centré sur la qualité que sur la quantité. Les précipitations récentes dans les principales régions productrices renforcent l'incertitude concernant la proportion des récoltes qui pourra être classée en catégories CWAD n°1 et n°2.

Resserrement des écarts de prix FOB entre la mer Noire et la France

Depuis plusieurs semaines, le prix FOB du blé roumain est orienté à la hausse et les écarts avec les autres origines tendent à se réduire. La Russie demeure l'origine la plus compétitive devant l'Ukraine, mais l'écart entre le prix FOB Constanța et le prix FOB Rouen s'est resserré autour de 5 $/t contre 15 à 20 $/t lors des précédentes campagnes. Ce faible différentiel constitue un atout pour la filière française. Il favorise le redémarrage des exportations à un moment où les pays importateurs semblent revenir progressivement aux achats.

Fondamentaux :

  • Canada, production, blé dur : 6,42 Mt, - 12,2 % / 2025 (Source : StatCan)
  • Canada, production, blé de printemps : 26,45 Mt (Source : StatCan)


Céré’Obs de FranceAgriMer :

Restez au courant en temps réel !

Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.

(Semaine 37, du 8 au 14 septembre 2026)
Conditions de cultureSS-1N-1   
Maïs grain23 %  26 %  62 %  
Récolte    S  S-1     N-1   
Maïs grain27 %9 %5 %


Marchés physiques français du 21 septembre 2026 (base juillet pour les céréales)

Blé tendreSpécificationsÉchéanceeuro/t Variation
Rendu Dunkerque220/11 meunier Récolte 2026oct.-déc.242,50N2,50
Rendu La Pallice76/220/11 Récolte 2026oct.-déc.246,00N2,50
Rendu Rouen76/220/11 Récolte 2026oct.-déc.243,00N2,50
Rendu Pontivy/Guingampfourrager 74 kg/hl base, 72 kg/hl mini Récolte 2026oct.-déc.242,50N2,50
Fob Mosellemeunier Récolte 2026oct.-déc.227,00N2,50
Fob RouenFCW Supérieur A2 classe 1 majo. incluses Récolte 2026sept.n.p.  
Fob La PalliceFAW Supérieur A2 classe 1 majo. incluses Récolte 2026sept.n.p.  
Départ MarneBPMF 220 Hagberg Récolte 2026oct.-déc.233,50N2,50
Départ Eure/Eure-et-LoirBPMF 76 kg/hl Récolte 2026sept.-déc.235,50N2,50
Départ Sud-Estmeunier Récolte 2026oct.-déc.244,00N0,00
MaïsSpécificationsÉchéanceeuro/t Variation
Rendu BordeauxRécolte 2026oct.-déc.270,00N5,00
Rendu La PalliceRécolte 2026oct.-déc.inc.  
Rendu Pontivy/GuingampRécolte 2026oct.-déc.305,00N5,00
Fob BordeauxRécolte 2026oct.-déc.273,00N5,00
Fob RhinRécolte 2025sept.240,00N5,00
 Récolte 2026janv.-juin264,00N2,50
Départ Sud-EstRécolte 2026oct.-déc.inc.  
Blé durSpécificationsÉchéanceeuro/t Variation
Rendu Port-la-Nouvellenormes semoulières Récolte 2026sept.-déc.283,00N0,00
Départ Eure/Eure-et-Loirnormes semoulières Récolte 2026sept.-déc.275,00N0,00
Départ Sud-Estnormes semoulières Récolte 2026sept.-déc.275,00N0,00
Orge fourragèreSpécificationsÉchéanceeuro/t Variation
Rendu Rouen62-63 kg/hl Récolte 2026oct.-déc.219,50N2,50
Rendu Pontivy/GuingampRécolte 2026oct.-déc.233,50N2,50
Fob Mosellesans limit. d'orgettes Récolte 2026oct.-déc.204,50N2,50
Départ Eure/Eure-et-LoirRécolte 2026oct.-déc.209,50N2,50
Départ Sud-Est65-67 kg/hl Récolte 2026oct.-déc.220,00N0,00
Orge de brasserie - Hiver 6 rangsSpécificationsÉchéanceeuro/t Variation
Fob CreilFaro 11,5% max Port 500 t Récolte 2026janv.-juin224,00N0,00
Orge de brasserie - PrintempsSpécificationsÉchéanceeuro/t Variation
Fob CreilPlanet 11,5% max Port 500 t Récolte 2026janv.-juin235,00N0,00

Cotations des issues de meunerie du 15 septembre 2026

Son fin blé tendreSpécificationsÉchéanceeuro/t Variation
Départ Ile-de-France dispo.174,00-176,00T3,00
 pelletsdispo.184,00-186,00T1,00
Remoulage demi-blancSpécificationsÉchéanceeuro/t Variation
Départ Ile-de-France dispo.191,00-193,00T0,00
Farine basse blé tendreSpécificationsÉchéanceeuro/t Variation
Départ Ile-de-France dispo.199,00-201,00T5,00
Gruau de blé durSpécificationsÉchéanceeuro/t Variation
Départ Ile-de-France dispo.199,00-201,00T5,00

Cotations commerciales des produits laitiers du 17 septembre 2026

Poudre de laitSpécificationsÉchéanceeuro/t Variation
 Départ NBPL à 30 jours 5% H BT vracdispo.2910,00N0,00
Poudre de lactosérumSpécificationsÉchéanceeuro/t Variation
 Départ NBPL à 30 jours, BILA pH 6 vracdispo.1610,00N0,00
BabeurreSpécificationsÉchéanceeuro/t Variation
 sans normedispo.n.p.  
 normes hollandaisesdispo.n.p.  

Evolution dollar / euro du 21 septembre 2026

DeviseValeur à la clôture
1 dollar US0,8703 euro
1 euro1,1490 dollar

Clôture du marché à terme de Chicago du 21 septembre 2026

Matières premièresClôtureChicago
Blé726,75cents/bois.
Maïs543,00cents/bois.
Ethanol2,161$/gallon

Clôture du marché à terme Euronext du 21 septembre 2026

Blé meunier (Euronext)
EchéanceClôture
Déc. 2026243,75
Mars 2027247,00
Mai 2027247,50
Volume48424
Maïs (Euronext)
EchéanceClôture
Nov. 2026268,75
Mars 2027264,75
Juin 2027264,00
Volume2792

Cotations des marchés internationaux du 21 septembre 2026

EnergieEchéanceValeur à la clôture
Pétrole (Nymex)Nov. 202692,37 $
Indices des frets maritimesdu 18 septembreVariation
Baltic Dry Index (BDI)337034,00
Baltic Panamax Index (BPI)2251-31,00
Baltic Capesize Index (BCI)5768112,00
Baltic Supramax Index (BSI)17675,00
Baltic Handysize Index (BHSI)9888,00
Voir plus

Plus d’articles sur ce thème

Contenus partenaires







