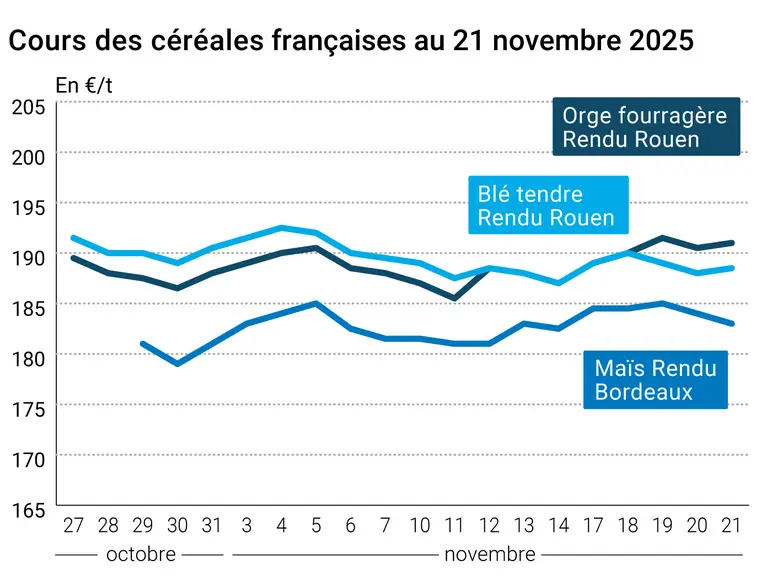
L’évolution des prix du blé, de l’orge et du maïs français entre le 20 et le 21 novembre 2025, expliquée par La Dépêche-Le Petit Meunier.
Les cours du blé ont cédé 0,75 €/t sur les échéances mars et mai 2026 sur Euronext entre le 20 et le 21 novembre. La baisse s’est aussi propagée sur les échéances septembre et décembre de la récolte 2026. Seule l’échéance décembre 2025 a clôturé en hausse de 0,50 €/t, soutenue par la baisse de la paire euro-dollar. Notons que l’échéance décembre d’Euronext en blé meunier concentre encore une activité importante, même si le focus est maintenant sur mars 2026. Les prix du maïs n’étaient pas en reste, perdant 1 €/t sur mars, 0,75 €/t sur juin, mais ont cependant progressé sur août et novembre 2026. Sur les marchés physiques français, les prix du blé ont suivi à la hausse sur la plupart des places de cotation, à l’exception de la Marne où le blé est indexé sur mars. Ceux de l’orge fourragère ont également progressé sur le rapproché, tandis que ceux du maïs ont cédé du terrain. Les dernières conditions de culture du blé et de l’orge d’hiver en France telles que publiées vendredi matin dans le rapport Céré’Obs de FranceAgriMer s’avéraient excellentes.
Les États-Unis ont présenté un plan de paix enUkraine, reposant en grande partie sur des revendications russes. Dans le même temps, le président turc Erdogan a annoncé souhaiter relancer un accord spécifique sur les céréales en mer Noire, rapportent nos confrères d’Agra. La possibilité, même ténue, d’une fin de la guerre en Ukraine ou plus modestement d’un tel accord sur le commerce de grains a pesé sur les cours sur Euronext et le CBOT.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
La Turquie devrait voir sa récolte de blé plonger de 15 % en 2025-2026, selon l’attaché états-unien à Ankara. Les besoins en blé d’importation sont donc attendus en hausse, principalement pour du blé fourrager. Du côté du blé dur, il ne faudrait pas non plus s’attendre à des exportations élevées cette année.
Au Kazakhstan, l’attaché états-unien à Astana a apporté de la nuance sur la récolte de blé 2025, estimée en baisse d’un an sur l’autre, de même que les exportations. L’USDA avait pourtant relevé la production la semaine dernière et le ministère de l’Agriculture local avait annoncé un maintien des exportations et de la production.
En Ukraine, la récolte de maïs accuse encore et toujours un net retard. Selon le ministère de l’Agriculture, il reste encore 12 % des récoltes d’été (maïs et tournesol) à engranger. Les exportations de maïs semblent tout de même s’accélérer sur le début du mois de novembre, selon les chiffres des douanes du pays. Sur le marché intérieur, les prix du maïs cèdent du terrain, rapporte APK-Inform, mais la demande à l’exportation se maintient.
Aux États-Unis, ce sont également les propositions pour la paix en Ukraine qui ont pesé sur les cours du blé à Chicago et Minneapolis. À Kansas City, des achats à bon compte ont en revanche orienté les prix à la hausse. En blé, les 132 000 t achetées par la Chine aux États-Unis apparaissent comme un volume trop limité aux traders. De plus, l’abondance à prévoir des récoltes de blé en Australie et en Argentine continuent d’exercer une pression baissière sur les marchés. La confirmation par S&P Global de la prévision en baisse des surfaces de blé aux États-Unis en 2026 d’Informa n’est pas parvenue à compenser la baisse des prix. Du côté du maïs, la pression vendeuse des agriculteurs états-uniens ont tiré les prix vers le bas sur le CBOT. En Argentine, la Bourse de Buenos Aires estime les surfaces de maïs semées à 37 %, soit un point de plus sur la semaine.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
En Australie, le rapport de l’attaché états-unien à Canberra voit la récolte de blé 2025 comme la troisième plus abondante de l’historique, tandis que celle d’orge est attendue à un niveau record. Les exportations sont prévues respectivement à 27 Mt et 8,3 Mt, des niveaux élevés et largement au-dessus de la moyenne quinquennale. L’Association de la filière grains d’Australie de l’Ouest (GIWA) a d’ailleurs relevé son estimation de production en blé pour 2025-2026 de 480 000 t.
Fondamentaux :
Turquie, blé, production : 16,3 Mt, soit 15 % de moins qu’en 2024-2025 (source : FAS-USDA Ankara)
Turquie, blé dur, production : 3,5 Mt en 2025-2026 (source : FAS-USDA Ankara)
Turquie, orge, production : 5,1 Mt en 2025-2026 contre 7,1 Mt en 2024-2025 (source : FAS-USDA Ankara)
Kazakhstan, blé, production : 15,5 Mt en 2025-2026 contre 16,5 Mt en 2024-2025, sous l'estimation de l’USDA (source : FAS-USDA Astana)
Kazakhstan, orge, production : 3,4 Mt contre 3,840 Mt en 2024-2025 (source : FAS-USDA Astana)
Ukraine, maïs, récolte : 71 % des surfaces récoltées avec 20,836 Mt contre 94 % avec 23,623 Mt en 2024-2025 (source : ministère de l’Agriculture)
Ukraine, maïs, rendements : 6,68 t/ha en moyenne cette année contre 6,4 t/ha en 2024-2025 (source : ministère de l’Agriculture)
Australie, blé, production : 36 Mt contre 34,11 Mt en 2024-2025 (source : FAS-USDA Canberra)
Australie de l’ouest, blé, production : 13,05 Mt soit 480 000 t de plus que la précédente prévision (source : GIWA)
Australie, orge, production : 15 Mt contre 13,265 Mt en 2024-2025 (source : FAS-USDA Canberra)
États-Unis, blé, surface : 44 millions d’ares soit 700 000 ares de moins qu’en 2024-2025 (source : S&P Global)
Afrique du Sud, maïs, production : 16 Mt contre 16,946 Mt en 2024-2025 (source FAS-USDA Pretoria)
Argentine, maïs, semis : 37 % de la surface prévue contre 36 % la semaine précédente (source : Bourse de Buenos Aires)
Argentine, maïs, conditions de culture : 79 % bonnes à excellentes (source : Bourse de Buenos Aires)
Commerce international :
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.
Turquie, blé, importations : 7,250 Mt contre 3,318 en 2024-2025 (source : FAS-USDA Ankara)
Turquie, orge, importations : 1,7 Mt en 2025-2026 contre 154 000 t l’an passé (source : FAS-USDA Ankara)
Kazakhstan, blé, exportations : 8,2 Mt contre 10,6 Mt en 2024-2025 (source : FAS-USDA Astana)
Kazakhstan, orge, exportations : 1,7 Mt contre 2,130 Mt en 2024-2025 (source : FAS-USDA Astana)
Ukraine, maïs, exportations : 2,874 Mt sur 2025-2026 au 19 novembre dont 1,015 Mt sur novembre, contre 8,62 Mt et 878 000 t sur novembre en 2024-2025 (source : douanes ukrainiennes)
Ukraine, blé, exportations : 6,923 Mt sur 2025-2026 au 19 novembre dont 690 000 t sur novembre, contre 6,47 Mt et 1,79 Mt sur novembre en 2024-2025 (source : douanes ukrainiennes)
Ukraine, orge, exportations : 1,15 Mt sur 2025-2026 au 19 novembre dont 58 000 t sur novembre, contre 1,81 Mt et 110 000 t sur novembre en 2024-2025 (source : douanes ukrainiennes)
Australie, blé, exportations : 27 Mt sur 2025-2026 contre 23 Mt en 2024-2025 (source : FAS-USDA Canberra)
Australie, orge, exportations : 8,3 Mt sur 2025-2026, stables d’un an sur l’autre (source : FAS-USDA Canberra)
Afrique du Sud, maïs, exportations : 2,2 Mt contre 1,5 Mt en 2024-2025 (source FAS-USDA Pretoria)
Marchés physiques français du 21 novembre 2025 (base juillet pour les céréales)
Blé tendre
Spécifications
Échéance
euro/t
Variation
Rendu Dunkerque
220/11 meunier Récolte 2025
nov.-déc.
188,50
N
0,50
Rendu La Pallice
76/220/11 Récolte 2025
nov.-déc.
189,00
N
0,50
Rendu Rouen
76/220/11 Récolte 2025
nov.-déc.
188,50
N
0,50
Rendu Pontivy/Guingamp
fourrager 74 kg/hl base, 72 kg/hl mini Récolte 2025
nov.-déc.
182,00
N
0,50
Fob Moselle
meunier Récolte 2025
nov.-déc.
184,00
N
0,50
Fob Rouen
FCW Supérieur A2 classe 1 majo. incluses Récolte 2025
nov.
199,02
0,50
Fob La Pallice
FAW Supérieur A2 classe 1 majo. incluses Récolte 2025
nov.
199,02
0,50
Départ Marne
BPMF 220 Hagberg Récolte 2025
janv.-mars
177,00
N
0,50
Départ Eure/Eure-et-Loir
BPMF 76 kg/hl Récolte 2025
nov.-déc.
180,00
N
0,50
Départ Sud-Est
meunier Récolte 2025
nov.-mars
197,00
N
0,00
Blé dur
Spécifications
Échéance
euro/t
Variation
Rendu Port-la-Nouvelle
normes semoulières Récolte 2025
nov.-déc.
255,00
N
0,00
Départ Eure/Eure-et-Loir
normes semoulières Récolte 2025
nov.-déc.
245,00
N
0,00
Départ Sud-Est
normes semoulières Récolte 2025
nov.-déc.
250,00
N
0,00
Maïs
Spécifications
Échéance
euro/t
Variation
Rendu Bordeaux
Récolte 2025
janv.-mars
183,00
N
-1,00
Rendu La Pallice
Récolte 2025
nov.-déc.
185,50
N
-1,00
Rendu Pontivy/Guingamp
Récolte 2025
nov.-déc.
185,00
N
-1,00
Fob Bordeaux
Récolte 2025
janv.-mars
187,00
N
-1,00
Fob Rhin
Récolte 2025
nov.
193,00
N
-1,00
Récolte 2025
janv.-juin
194,00-196,00
N
-0,50
Départ Sud-Est
Récolte 2025
nov.-mars
195,00
N
0,00
Orge fourragère
Spécifications
Échéance
euro/t
Variation
Rendu Rouen
62-63 kg/hl Récolte 2025
nov.-déc.
191,00
N
0,50
Rendu Pontivy/Guingamp
Récolte 2025
nov.-déc.
181,00
N
0,50
Fob Moselle
sans limit. d'orgettes Récolte 2025
nov.-déc.
182,00
N
0,50
Départ Eure/Eure-et-Loir
Récolte 2025
nov.-déc.
179,00
N
0,50
Départ Sud-Est
65-67 kg/hl Récolte 2025
nov.-mars
185,00
N
0,00
Orge de brasserie - Hiver 6 rangs
Spécifications
Échéance
euro/t
Variation
Fob Creil
Faro 11,5% max Port 500 t Récolte 2025
janv.-juin
187,00
N
0,00
Orge de brasserie - Printemps
Spécifications
Échéance
euro/t
Variation
Fob Creil
Planet 11,5% max Port 500 t Récolte 2025
janv.-juin
190,00-192,00
N
0,00
Cotations des issues de meunerie du 18 novembre 2025
Son fin blé tendre
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
124,00-126,00
T
-7,00
pellets
dispo.
134,00-136,00
T
-3,00
Remoulage demi-blanc
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
154,00-156,00
T
-3,00
Farine basse blé tendre
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
164,00-166,00
T
0,00
Gruau de blé dur
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
169,00-171,00
T
0,00
Cotations commerciales des produits laitiers du 20 novembre 2025
Poudre de lait
Spécifications
Échéance
euro/t
Variation
Départ NBPL à 30 jours 5% H BT vrac
dispo.
2080,00
T
30,00
Poudre de lactosérum
Spécifications
Échéance
euro/t
Variation
Départ NBPL à 30 jours, BILA pH 6 vrac
dispo.
975,00
T
25,00
Babeurre
Spécifications
Échéance
euro/t
Variation
sans norme
dispo.
n.p.
normes hollandaises
dispo.
n.p.
Evolution dollar / euro du 21 novembre 2025
Devise
Valeur à la clôture
1 dollar US
0,8681 euro
1 euro
1,1520 dollar
Clôture du marché à terme de Chicago du 21 novembre 2025
Matières premières
Clôture
Chicago
Blé
527,00
cents/bois.
Maïs
425,50
cents/bois.
Ethanol
2,161
$/gallon
Clôture du marché à terme Euronext du 21 novembre 2025
Blé meunier (Euronext)
Echéance
Clôture
Déc. 2025
189,75
Mars 2026
192,00
Mai 2026
196,00
Volume
121240
Maïs (Euronext)
Echéance
Clôture
Mars 2026
188,25
Juin 2026
191,25
Août 2026
196,50
Volume
2873
Cotations des marchés internationaux du 21 novembre 2025