COTidienne Marché des céréales du 1er septembre 2026 : Envolée des prix du blé et du maïs face à la reprise du conflit en Iran
L'appli RÉUSSIR vous accompagne désormais partout. Accédez à tous vos contenus en un clic.
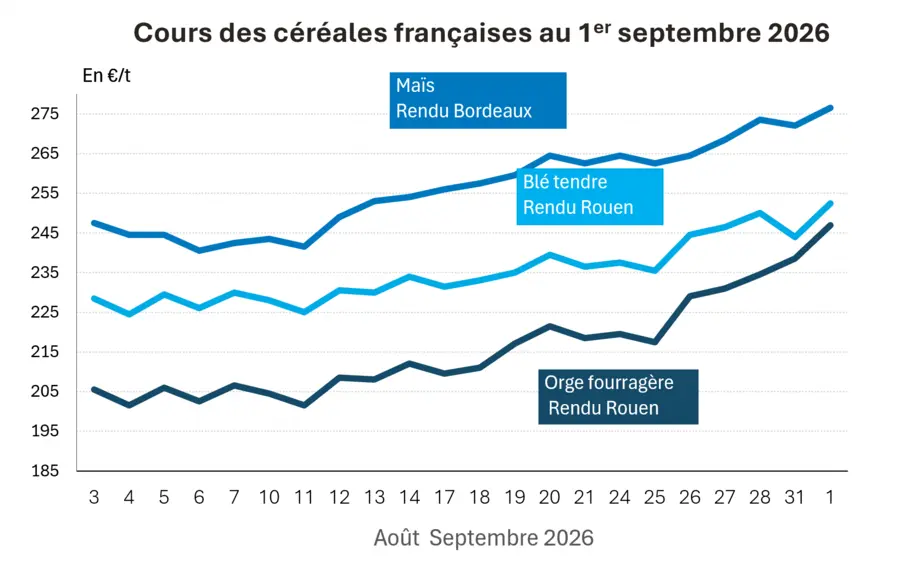
L’évolution des prix du blé, de l’orge et du maïs français entre le 31 août et le 1er septembre 2026, expliquée par La Dépêche Le petit meunier.
Les essentiels :
Des flux mondiaux de céréales qui s’adaptent
Les prix du blé et du maïs repartaient en forte hausse ce lundi dans un contexte géopolitique marqué par de nouvelles frappes des États-Unis en Iran et par la hausse des prix du pétrole. Le président russe Vladimir Poutine a par ailleurs exprimé son refus de tout accord relatif aux exportations de céréales depuis la mer Noire, tandis que l’Inde a appelé la Russie à mettre fin à la guerre.
En Ukraine, le site Latifundist.com rapportait, ce lundi 31 août, que des attaques russes avaient visé, le 29 août, des camions transportant des céréales dans le sud de la région d’Odessa (une personne tuée et trois blessées), détruisant cinq camions et en endommageant gravement trois autres.
Dans ce contexte, la révision à la hausse par l’ABARES des prévisions de production céréalière australienne n’a pas eu l’effet escompté sur les marchés.
Le prix du blé sur le marché du CBOT de Chicago
Le prix du blé sur le CBOT de Chicago augmentait fortement ce lundi, de 4 à 9 cts$/boisseau selon les échéances alors que la production de blé aux Etats-Unis sera la plus faible depuis 1970.
Ainsi, le prix du blé gagnait 8,50 cts$/boisseau sur l’échéance de décembre 2026, la plus échangée, pour s’établir à 782,50 cts$/boisseau. Il augmentait de 9,25 cts$/boisseau à 797,50 cts$/boisseau sur mars 2027, désormais deuxième échéance la plus échangée. Enfin, sur l’échéance de septembre 2026, il progressait de 7,50 cts$/boisseau à 764 cts$/boisseau.
Le prix du maïs sur le CBOT
Le prix du maïs sur le CBOT restait en forte progression. Il gagnait de 2 à plus de 8 cts$/boisseau selon les échéances, soutenu par la hausse du prix du pétrole et par les pluies modérées observées dans le Midwest américain.
Ainsi, sur l’échéance de décembre 2026, la plus échangée, le prix progressait de 8,25 cts$/boisseau pour atteindre 546 cts$/boisseau, tandis qu’il augmentait également de 8 cts$/boisseau sur l’échéance de mars 2027, désormais deuxième échéance la plus traitée, à 560,25 cts$/boisseau.
Sur l’échéance de septembre 2026, le prix du maïs progressait de 6,50 cts$/boisseau à 521,50 cts$/boisseau.
Cette hausse était consécutive à celle du prix du pétrole. Le Brent progressait de 4,83 $/baril et franchissait le seuil des 95 $/baril pour s’établir à 95,05 $/baril. Son équivalent américain, le pétrole WTI, augmentait quant à lui de 5,01 $/baril à 90,71 $/baril.
Ces hausses se poursuivaient mardi matin. À 6 h 34 (heure de Paris), le Brent progressait de 0,35 %, tandis que le WTI reculait de 0,23 %.
Le prix du blé sur Euronext
Sur Euronext, le prix du blé augmentait fortement dans le sillage du CBOT, dépassant le seuil symbolique des 250 €/t sur les principales échéances traitées. Il progressait de 1 à plus de 8 €/t selon les échéances.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Sur l’échéance de décembre 2026, le prix du blé gagnait 8,25 €/t pour s’établir à 253,50 €/t, tandis que sur l’échéance de mars 2027, deuxième échéance la plus échangée, il progressait de 7,75 €/t à 253,50 €/t.
Sur l’échéance rapprochée de septembre 2026, le prix du blé gagnait 8,25 €/t à 245,25 €/t.
Le prix du maïs sur Euronext
Le prix du maïs sur Euronext repartait à la hausse ce lundi 1er septembre. Il gagnait de 3 à plus de 10 €/t selon les échéances, dans le sillage du blé et sous l’effet de l’augmentation du prix du pétrole.
Le prix du pétrole était orienté à la hausse ce lundi en raison des frappes américaines en Iran dimanche et de la riposte des Iraniens, qui auraient tenté de frapper la Jordanie. Le prix du Brent progressait ainsi de 4,25 $/baril à 94,52 $/baril, tandis que son équivalent américain, le pétrole West Texas Intermediate (WTI), augmentait de 4,20 $/baril à 90,01 $/baril.
Sur l’échéance de novembre 2026, le prix gagnait 4,50 €/t à 274,25 €/t, tandis que sur l’échéance de mars 2027, il augmentait également de 4,50 €/t à 268,25 €/t.
Optimisme sur la récolte de blé en Australie
L’ABARES a révisé à la hausse sa prévision de production de blé tendre en Australie, qui devrait néanmoins reculer de 17 % pour s’établir à 29,9 millions de tonnes, contre 26,7 Mt estimées en juin. Cette diminution de la production s’explique par une baisse de 11 % des surfaces cultivées. Malgré cela, la récolte resterait supérieure de 3 % à la moyenne décennale.
Au moment des semis, les conditions sèches et les craintes d’un manque d’engrais avaient conduit de nombreux agriculteurs à privilégier l’orge au détriment du blé. Ils ont toutefois réussi, pour la plupart, à s’approvisionner en engrais, mais à des prix élevés.
Malgré la baisse de la production en 2026-2027, les récoltes abondantes des années précédentes et les stocks devraient limiter le recul des exportations à seulement 7 % par rapport à l’an dernier, à 21 Mt, soit 3 % au-dessus de la moyenne décennale.
Les excellentes conditions culturales observées en Australie-Méridionale et dans plusieurs autres régions devraient améliorer les rendements par rapport aux prévisions initiales. Des pluies printanières sont toutefois attendues afin de maintenir les perspectives actuelles dans le nord de la Nouvelle-Galles du Sud ainsi que dans le sud du Queensland.
La production d’orge est désormais estimée à 16,4 Mt, contre 14,1 Mt prévus en juin, soit un niveau supérieur de 30 % à la moyenne décennale, ce qui en ferait la deuxième plus importante récolte australienne jamais enregistrée. Le rendement moyen a été révisé à la hausse de 12 %, à 3,2 t/ha, grâce à des conditions climatiques plus favorables, tandis que les surfaces semées ont progressé de 6 %.
Les agriculteurs de certaines régions semblent avoir privilégié les apports d’engrais sur le colza, mais cela ne devrait pas avoir de conséquences significatives sur la production céréalière.
Une logistique russe à l’exportation en mutation, fragile et coûteuse
La Russie reste le principal fournisseur mondial de céréales. Lors de la campagne 2025-2026, 46,3 millions de tonnes ont transité par les ports de la mer Noire et de la mer d’Azov, soit environ 90 % de ses exportations. Les ports baltes russes n’ont traité qu’un million de tonnes de céréales.
Cette campagne est très différente. Au 18 août, les demandes de transport ferroviaire vers les ports baltes avaient déjà atteint 5 millions de tonnes, contre près de 6 millions de tonnes pour les ports de la mer Noire de Novorossiïsk et Tuapse.
L’Union céréalière russe prévoit un transit de 5 à 6 millions de tonnes de céréales par la Baltique, voire jusqu’à 10 millions de tonnes si les infrastructures estoniennes restent accessibles. Sovecon est plus prudent et estime ces flux entre 200 000 et 400 000 tonnes par mois.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.
Ces nouvelles routes engendrent des coûts logistiques nettement supérieurs, en raison de distances plus longues, de tarifs ferroviaires plus élevés et de coûts de manutention portuaire accrus.
Les prix à l’exportation du blé russe à 12,5 % de protéines dans la Baltique ont bondi à 263 $/t FOB Vysotsk (242 à 245 €/t), contre 248 $/t une semaine auparavant.
Réorganisation des flux mondiaux de céréales
Alors que les exportations américaines de maïs demeurent dynamiques, la deuxième récolte brésilienne (Safrinha) est désormais récoltée à 96 % dans la région Centre-Sud, selon AgRural. Cette production est disponible sur le marché mondial tandis que les semis de la première récolte 2026-2027 progressent rapidement. Le Brésil est donc bien positionné pour remplacer une partie des disponibilités ukrainiennes sur le marché mondial.
Compte tenu de sa forte production de maïs, l’Argentine pourrait doubler ses exportations en août par rapport à juillet, passant de 3,22 à 6,56 millions de tonnes. Selon les experts, les expéditions de septembre pourraient également approcher les 6 millions de tonnes, alors que 3,5 Mt sont déjà programmées.
L’Égypte, premier importateur mondial de céréales, pourrait importer davantage de maïs que de blé au cours de cette campagne, avec 15,5 Mt de maïs contre 13,5 Mt de blé. Le pays cherche à renforcer son autosuffisance, mais la demande croissante des secteurs avicole et aquacole soutient les besoins en maïs.
Face aux perturbations en mer Noire, l’Égypte diversifie ses fournisseurs. La France pourrait bénéficier de ce contexte, d’autant que les prix du blé américain restent élevés en raison d’une faible production. Au 1er septembre, près de 70 000 tonnes de blé étaient en cours de chargement ou sur le point d’être expédiées vers l’Égypte depuis le port de La Pallice.
Dans ce contexte, sur la semaine 9 de campagne, l’Union européenne n’a exporté qu’un peu plus de 571 000 tonnes de blé, contre près de 755 000 tonnes à la même période l’an dernier.
En revanche, les importations de maïs ont atteint plus de 496 000 tonnes, contre près de 455 000 tonnes un an plus tôt. Les États-Unis sont devenus le premier fournisseur de maïs de l’Union européenne devant l’Ukraine, avec 42,6 % des importations au 30 août 2026, contre 38,43 % au 16 août. L’Ukraine n’a exporté que 100 000 tonnes vers l’Union européenne en quinze jours, tandis que les États-Unis en ont livré plus de 500 000 tonnes sur la même période.
Les importations européennes de maïs en provenance d’Argentine ont plus que doublé en quinze jours, passant d’environ 31 000 tonnes au 16 août à plus de 63 000 tonnes au 30 août.
Alors que les premières récoltes de maïs ont débuté en France avec près d’un mois d’avance, les importations devraient se multiplier dans les prochains mois. Trois navires totalisant près de 100 000 tonnes de maïs non étiqueté OGM sont d’ores et déjà prévus sur le port de Montoir d’ici la fin de l’année. D’autres devraient suivre. Reste à en connaître l’origine exacte.
Fondamentaux
Australie, blé tendre, production : 29,9 Mt contre 26,7 Mt estimées en juin (source : ABARES)
Australie, orge, production : 16,4 Mt contre 14,1 Mt estimées en juin (source : ABARES)
Marchés physiques français du 1 septembre 2026 (base juillet pour les céréales)
| Blé tendre | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Rendu Dunkerque | 220/11 meunier Récolte 2026 | oct.-déc. | 251,50 | N | 8,50 |
| Rendu La Pallice | 76/220/11 Récolte 2026 | oct.-déc. | 254,00 | N | 8,50 |
| Rendu Rouen | 76/220/11 Récolte 2026 | oct.-déc. | 252,50 | N | 8,50 |
| Rendu Pontivy/Guingamp | fourrager 74 kg/hl base, 72 kg/hl mini Récolte 2026 | oct.-déc. | 251,50 | N | 8,50 |
| Fob Moselle | meunier Récolte 2026 | oct.-déc. | 240,50 | N | 8,50 |
| Fob Rouen | FCW Supérieur A2 classe 1 majo. incluses Récolte 2026 | sept. | n.p. | ||
| Fob La Pallice | FAW Supérieur A2 classe 1 majo. incluses Récolte 2026 | sept. | n.p. | ||
| Départ Marne | BPMF 220 Hagberg Récolte 2026 | oct.-déc. | 243,00 | N | 8,50 |
| Départ Eure/Eure-et-Loir | BPMF 76 kg/hl Récolte 2026 | sept.-déc. | 241,50 | N | |
| Départ Sud-Est | meunier Récolte 2026 | oct.-déc. | n.p. |
| Maïs | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Rendu Bordeaux | Récolte 2026 | oct.-déc. | 276,50 | N | 4,50 |
| Rendu La Pallice | Récolte 2026 | oct.-déc. | 276,50 | N | 4,50 |
| Rendu Pontivy/Guingamp | Récolte 2026 | oct.-déc. | 315,00 | N | 4,50 |
| Fob Bordeaux | Récolte 2026 | oct.-déc. | 279,50 | N | 4,50 |
| Fob Rhin | Récolte 2025 | sept. | 240,00 | N | 4,50 |
| Récolte 2025 | janv.-juin | 266,50 | N | 4,50 | |
| Départ Sud-Est | Récolte 2026 | oct.-déc. | n.p. |
| Blé dur | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Rendu Port-la-Nouvelle | normes semoulières Récolte 2026 | sept.-déc. | 270,00 | N | |
| Départ Eure/Eure-et-Loir | normes semoulières Récolte 2026 | sept.-déc. | n.p. | ||
| Départ Sud-Est | normes semoulières Récolte 2026 | sept.-déc. | 267,50 | N |
| Orge fourragère | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Rendu Rouen | 62-63 kg/hl Récolte 2026 | oct.-déc. | 247,00 | N | 8,50 |
| Rendu Pontivy/Guingamp | Récolte 2026 | oct.-déc. | 241,00 | N | 8,50 |
| Fob Moselle | sans limit. d'orgettes Récolte 2026 | oct.-déc. | 218,50 | N | 8,50 |
| Départ Eure/Eure-et-Loir | Récolte 2026 | oct.-déc. | 223,50 | N | 8,50 |
| Départ Sud-Est | 65-67 kg/hl Récolte 2026 | sept.-déc. | n.p. |
| Orge de brasserie - Hiver 6 rangs | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Fob Creil | Faro 11,5% max Port 500 t Récolte 2026 | janv.-juin | 220,00 | N | 0,00 |
| Orge de brasserie - Printemps | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Fob Creil | Planet 11,5% max Port 500 t Récolte 2026 | janv.-juin | 236,50 | N | 0,00 |
| Pois | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ Marne | fourrager Récolte 2026 | sept.-déc. | n.p. | ||
| Départ Somme/Oise | fourrager Récolte 2026 | sept.-déc. | n.p. |
Cotations des issues de meunerie du 1 septembre 2026
| Son fin blé tendre | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ Ile-de-France | dispo. | 169,00-171,00 | T | 0,00 | |
| pellets | dispo. | 181,00-183,00 | T | 2,00 |
| Remoulage demi-blanc | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ Ile-de-France | dispo. | 189,00-191,00 | T | 5,00 |
| Farine basse blé tendre | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ Ile-de-France | dispo. | 189,00-191,00 | T | 0,00 |
| Gruau de blé dur | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ Ile-de-France | dispo. | 189,00-191,00 | T | 0,00 |
Cotations commerciales des produits laitiers du 27 août 2026
| Poudre de lait | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ NBPL à 30 jours 5% H BT vrac | dispo. | 2910,00 | N | 0,00 |
| Poudre de lactosérum | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ NBPL à 30 jours, BILA pH 6 vrac | dispo. | 1450,00 | N | 0,00 |
| Babeurre | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| sans norme | dispo. | n.p. | |||
| normes hollandaises | dispo. | n.p. |
Evolution dollar / euro du 1 septembre 2026
| Devise | Valeur à la clôture |
|---|---|
| 1 dollar US | 0,8628 euro |
| 1 euro | 1,1590 dollar |
Clôture du marché à terme de Chicago du 1 septembre 2026
| Matières premières | Clôture | Chicago |
|---|---|---|
| Blé | 764,00 | cents/bois. |
| Maïs | 521,50 | cents/bois. |
| Ethanol | 2,161 | $/gallon |
Clôture du marché à terme Euronext du 1 septembre 2026
| Blé meunier (Euronext) | |
|---|---|
| Echéance | Clôture |
| Sept. 2026 | 245,25 |
| Déc. 2026 | 253,50 |
| Mars 2027 | 253,50 |
| Volume | 134459 |
| Maïs (Euronext) | |
|---|---|
| Echéance | Clôture |
| Nov. 2026 | 274,25 |
| Mars 2027 | 268,25 |
| Juin 2027 | 267,00 |
| Volume | 2719 |
Cotations des marchés internationaux du 1 septembre 2026
| Energie | Echéance | Valeur à la clôture |
|---|---|---|
| Pétrole (Nymex) | Oct. 2026 | 90,22 $ |
| Indices des frets maritimes | du 28 août | Variation |
|---|---|---|
| Baltic Dry Index (BDI) | 3186 | 79,00 |
| Baltic Panamax Index (BPI) | 2315 | 23,00 |
| Baltic Capesize Index (BCI) | 5336 | 198,00 |
| Baltic Supramax Index (BSI) | 1647 | 2,00 |
| Baltic Handysize Index (BHSI) | 881 | 0,00 |
Depuis le début de la guerre au Moyen-Orient, le prix du GNR a pris plus de 60 centimes le litre en moyenne en France,…
Les cotations du blé tendre fourrager, du triticale et de l’orge de mouture ne cessent de progresser sur le marché bio…
L’évolution hebdomadaire des prix des oléagineux (colza, tournesol, soja), des protéagineux (pois, féverole) et des…







