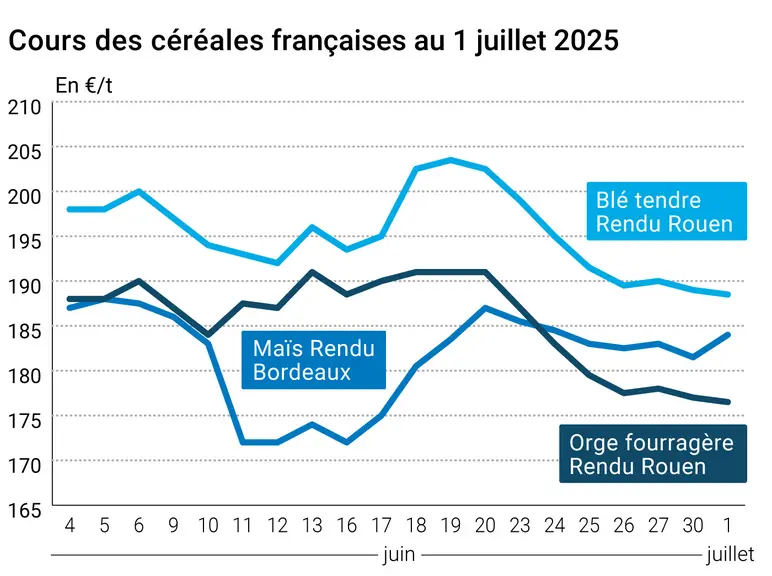
L’évolution des prix du blé, de l’orge et du maïs français entre le 30 juin et le 1er juillet 2025, expliquée par La Dépêche-Le Petit Meunier.
Les cours du maïs ont progressé sur Euronext entre le 30 juin et le 1er juillet, gagnant 2,5 €/t sur l’échéance août et 0,5 €/t sur novembre pour la nouvelle récolte. Les températures caniculaires et l’absence de précipitations commencent à préoccuper les acteurs du marché français. Des interrogations émergent également sur les surfaces de maïs en mer Noire, qui pourraient être moins élevés que prévu. La hausse des prix a été cependant limitée par l’abondance de l’offre mondiale à venir en 2025-2026. En blé, la chute des cours se poursuit sous l’influence du renforcement de l'euro face au dollar, de la bonne compétitivité des blés russes et états-uniens, et des rendements prometteurs en orge. Les cotations cédaient 0,5 €/t sur l’échéance septembre et 0,75 €/t sur décembre. Sur le marché physique français, les cotations du blé tendre et de l’orge fourragère ont suivi à la baisse et celles du maïs à la hausse.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Dans la zone mer Noire, Grain Central signale une baisse des cotations en blé 12,5 % FOB Russie, qui passe à 224-225 $/t. Les analystes divergent sur le niveau des exportations du mois de juin, avec SovEcon les estimant toujours à 1,2 Mt, tandis qu’Ikar les revoyait à la hausse entre 2,2 et 2,3 Mt. Le ministère ukrainien de l’Agriculture a communiqué les chiffres de la campagne 2024-2025. Les exportations de blé sont ainsi en recul de 15 % d’un an sur l’autre.
Sur les marchés états-uniens, la chute des cours du maïs sur le CBOT reprenait en revanche sur toutes les échéances. La récolte mondiale s’annonce particulièrement abondante, et les révisions en hausse de la récolte brésilienne continuent d’affluer. En blé, les prix des différentes variétés progressaient cependant sur les marchés à terme. La dégradation des conditions de culture du blé telle que publiée lundi soir par l’USDA tirait les prix à la hausse. En revanche, la Bourse de Rosario s’attend à une progression des surfaces en blé en Argentine pour la campagne à venir.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Du côté des importateurs, on note un achat jordanien de blé hard de 60 000 t, en origine optionnelle.
Fondamentaux :
États-Unis, blé, conditions de culture : 48 % bonnes à excellentes au 29/06 contre 49 % la semaine précédente, 51 % l’an passé et 44 % pour la moyenne quinquennale (source : USDA)
Argentine, blé, semis : 7,1 Mha contre 6,9 Mha l’an passé (source : Bourse de Rosario)
Brésil, maïs, récolte : 136,1 Mt pour 2024-2025 contre 134 Mt pour la précédente prévision (source : StoneX)
Brésil, maïs, récolte : 147,6 Mt contre 135,4 Mt pour la précédente prévision (source : Celerus)
Commerce international :
Russie, blé, exportations : 1,2 Mt sur le mois de juin, estimation inchangée (source : SovEcon), et 2,2 à 2,3 Mt, estimation en hausse (source : Ikar)
Ukraine, blé, exportations : 15,72 Mt en 2024-2025 (source : ministère de l’Agriculture)
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.