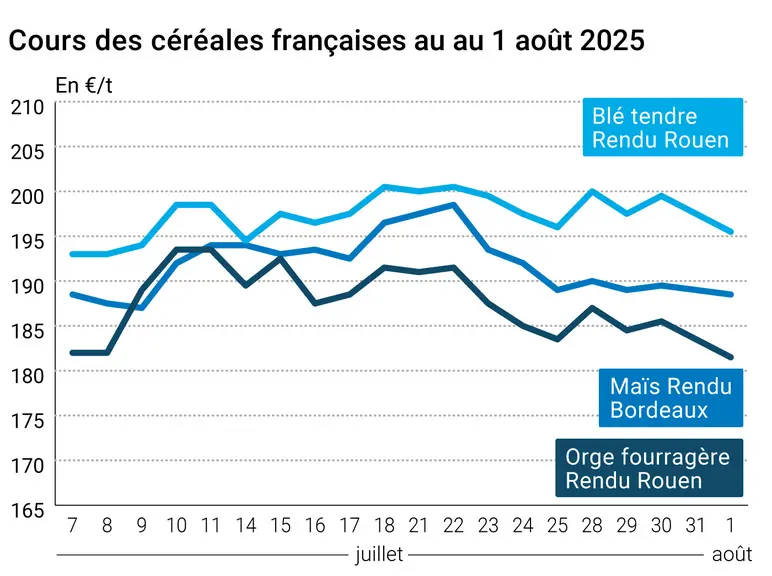
L’évolution des prix du blé, de l’orge et du maïs français entre le 31 juillet et le 1er août 2025, expliquée par La Dépêche-Le Petit Meunier.
Les cours du blé meunier se sont repliés de 1,75 €/t sur les échéances septembre et décembre d’Euronext entre le 31 juillet et le 1er août. Ceux du maïs ont connu une évolution plus contrastée, cédant 0,50 €/t sur novembre, 0,25 €/t sur mars mais progressant de 25 centimes la tonne sur juin. Les deux commodités souffraient du rebond de la paire euro-dollar, ainsi que des baisses des cours sur le CBOT. La stabilité des conditions de culture "bonnes à très bonnes" du maïs français à 69 % selon Céré’Obs (contre 79 % en 2024) jouait aussi, alors que les opérateurs s’attendaient à une nouvelle dégradation. Sur les marchés physiques français, les cotations du blé tendre, de l’orge fourragère et du maïs ont suivi à la baisse.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Sur la mer Noire, le retard des récoltes et des exportations continue de se faire sentir. Les exportations ukrainiennes sur le mois de juillet se sont montrées largement en deçà de celles de l’année passée, selon les douanes du pays. C’est le cas pour toutes les céréales, maïs y compris. Les pluies de ce week-end en Russie et en Ukraine viennent apporter un peu d’humidité aux sols secs, mais risquent également de dégrader les qualités en blé. SovEcon a par ailleurs une fois de plus abaissé sa prévision de récolte pour le blé russe de 300 000 t.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Aux États-Unis, les mauvais chiffres de l’emploi ont pesé sur le dollar index. Cela n’a malgré tout pas permis aux céréales de retrouver de la compétitivité sur les marchés internationaux. Il faut dire qu’avec la Chine inscrite aux abonnés absents et les abondantes récoltes à venir dans le monde en blé et maïs, les perspectives ne sont pas très favorables. La Junior Chamber International (JCI) chinoise s’attend ainsi à des importations de maïs de seulement 5,1 Mt sur la campagne, bien en deçà du chiffre de l’USDA à 10 Mt. Les cotations du blé et du maïs s’inclinaient ainsi à Chicago, d’autant plus que les droits de douane annoncés par Donald Trump continuent d’inquiéter. Par ailleurs, le blé argentin tout juste semé jouit de bonnes conditions de culture, tandis que des précipitations en Australie préparent les sols aux semis. Notons tout de même deux ventes exceptionnelles en maïs états-unien, qui ont freiné la baisse des prix. Signalons enfin l’engorgement des ports australiens, pénalisant les exportations du pays.
Fondamentaux :
Russie, blé, production : 83,3 Mt en 2025-2026 contre 83,6 Mt pour la précédente prévision (source : SovEcon)
Argentine, blé, conditions de culture : 95 % bonnes à très bonnes (source : Bourse de Buenos Aires)
Commerce international :
Ukraine, blé, exportations : 758 000 t sur juillet 2025 contre 1,438 Mt en 2024 (source : douanes ukrainiennes)
Ukraine, orge, exportations : 257 000 t sur juillet 2025 contre 477 000 t en 2024 (source : douanes ukrainiennes)
Ukraine, seigle, exportations : 0 t sur juillet 2025 contre 300 t en 2024 (source : douanes ukrainiennes)
Ukraine, maïs, exportations : 643 000 t sur juillet 2025 contre 1,511 Mt en 2024 (source : douanes ukrainiennes)