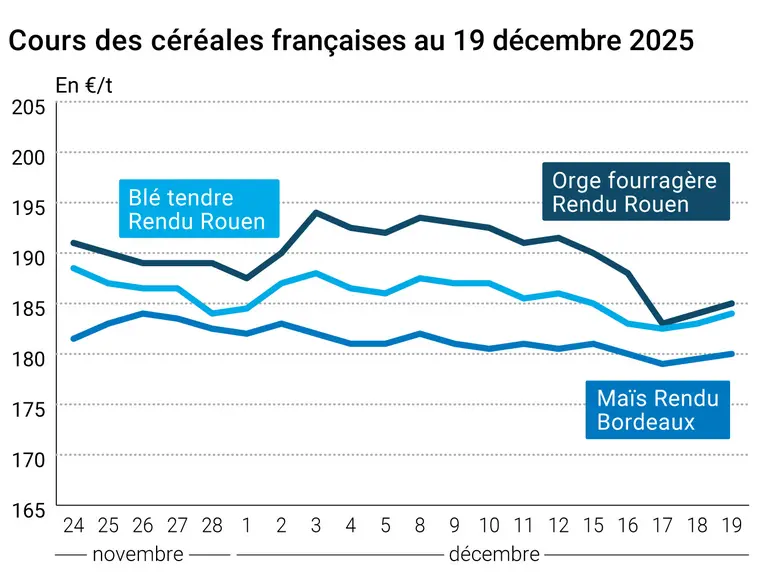
L’évolution des prix du blé, de l’orge et du maïs français entre le 18 et le 19 décembre 2025, expliquée par La Dépêche-Le Petit Meunier.
Les cours des principaux contrats à terme sur le blé ont légèrement progressé ce vendredi 19 décembre 2025, sur toutes les échéances sur le CBOT, sur les trois termes les plus rapprochés sur Euronext (baisse ensuite sur les échéances allant jusqu’en septembre 2027 ; puis petites hausses au-delà). En maïs, les cours ont légèrement reculé sur toutes les échéances à Chicago alors qu’ils ont légèrement avancé sur le marché européen. Les prix sur les marchés physiques dans l’Hexagone ont très légèrement progressé en blé tendre, orge fourragère et maïs. Ils sont stables en blé dur.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
La fin de semaine a été plutôt tranquille sur les marchés du blé au niveau mondial. L’activité est plutôt faible et les regards sont plutôt tournés vers les pourparlers de paix dans le cadre du conflit entre l’Ukraine et la Russie (la logistique d’expédition de l’Ukraine est toujours très perturbée par les frappes russes), la stabilisation fragile et très récente de la paire euro-dollar et un prix du baril de pétrole toujours bas mais en légère hausse ces derniers jours. Côté culture, les opérateurs scrutent l’avancée des moissons dans l’hémisphère sud et les conditions de culture dans l’hémisphère nord. L’Argentine et l'Union européenne viennent de publier des mises à jour de leurs productions de blé notamment (voir Fondamentaux). Les prochaines statistiques états-uniennes (offre, demande, production) sont attendues pour le 12 janvier 2026. Les fonds sont plutôt vendeurs outre-Atlantique. Pour l’heure, l’offre mondiale fait toujours pression à la baisse sur les prix, et la demande de l’origine états-unienne à l’exportation a tendance à un peu ralentir. Le blé argentin est le plus compétitif à l’heure actuelle, avec des expéditions atteignant 3,4 Mt du 1er au 18 décembre (bien supérieures à la moyenne sur les six dernières années et à la campagne précédente). Certains analystes estiment que plus de 20 Mt, au total, sont disponibles à l’exportation et qu’a minima, 10 à 11 Mt pourraient quitter les ports d'Argentine entre ce mois de décembre et le mois de février. En Europe, la petite hausse de prix sur le rapproché est de nature plutôt technique, sans que les fondamentaux pèsent vraiment. L’origine France connaît un léger regain d’intérêt à l’exportation et, sur le marché domestique, intéresse les fabricants d'aliments pour animaux, vu le faible écart de prix avec le maïs. A suivre également, dans l’Hexagone, une baisse prévue assez importante des températures pour la période de Noël. C’est également vrai en Russie.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Côté maïs, la séance à Chicago a été marquée par des ventes techniques (petites prises de bénéfices après deux séances de hausse) et de la part des fonds. Les opérateurs observent les conditions de culture en Amérique du Sud, avec un œil particulier sur les problématiques de sols secs en Argentine. Mais les notations de développement des cultures demeurent bien au-dessus de celles de l’an passé à la même époque dans ce pays (voir Fondamentaux). Au Brésil, le plus gros producteur d’éthanol du pays a annoncé un nouveau projet d’une capacité de 2 Mt de production à Rondonopolis (Mato Grosso) avec un début de production prévu pour 2027. Des rumeurs persistent sur l’achat récent de maïs origine états-unien par la Chine mais rien d’officiel n’a été confirmé à ce jour. Ce qui est certain, c’est que la Chine a produit un volume record en 2025 mais avec des problèmes de qualité. Quelques premières estimations sont publiées sur les futures surfaces en maïs pour la récolte 2026 : en hausse aux Etats-Unis mais plutôt en baisse (avec le sorgho comme alternative) ou infinitésimale hausse au Brésil. La demande mondiale sur l’origine états-unienne demeure cependant soutenue. Le maïs coté sur Euronext profite de la bonne dynamique mondiale globale mais attention à la concurrence accrue des origines de la zone mer Noire.
A noter que la semaine de bourse du 22 au 26 décembre sera amputée d’un jour et demi, les marchés du CBOT et Euronext fermant en milieu de journée le 24 pour ne rouvrir que le 26 décembre à Chicago seulement.
Fondamentaux :
Argentine, blé, moisson : réalisée à 73,3 % et vue à 27,1 Mt, soit +1,6 Mt moissonnées par rapport à la semaine dernière (source : Bourse des grains de Buenos Aires)
Union européenne, blé, production : vue à 134,4 Mt, en hausse de 200 000 t par rapport à l’estimation précédente (source : Commission européenne)
Argentine, maïs, semis : 69,5 % réalisés avec des conditions bonnes à excellentes à 88 % (38 % l’an passé à la même date) (source : Bourse des grains de Buenos Aires)
Union européenne, maïs, production : vue à 57,8 Mt, en légère hausse par rapport à la précédente estimation (source : Commission européenne)
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.