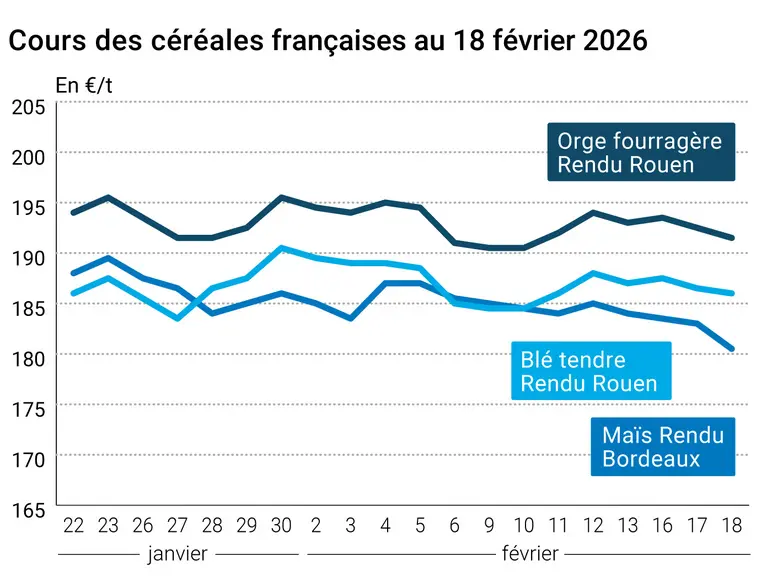
L’évolution des prix du blé, de l’orge et du maïs français entre le 17 et le 18 février 2026, expliquée par La Dépêche-Le Petit Meunier.
Les cours du blé sur Euronext ont progressé sur l’ensemble des échéances ouvertes (entre +0,25 €/t et +1,50 €/t) entre le 17 et le 18 février 2026, exception faite du terme mars 2028 qui est en retrait. Ils suivent l’ascension du contrat blé sur le CBOT et du pétrole mondial. L’affaiblissement de l’euro face au dollar a soutenu la hausse tarifaire. On enregistre +0,25 €/t sur l’échéance mars 2026, +1 €/t sur l’échéance mai 2026 (la plus travaillée), +1 €/t sur l’échéance septembre 2026 et +1,50 €/t sur l’échéance décembre 2026. A noter que l’échéance de septembre est la deuxième échéance la plus traitée du marché pour cette catégorie de produit, derrière celle de mai et devant celle de mars. Dans le dernier rapport hebdomadaire de positions des traders d'Euronext, au vendredi 13 février 2026, les opérateurs dits financiers (c’est-à-dire l'ensemble des catégories excepté les entreprises commerciales) ont diminué leur position nette courte sur le blé (d'environ 18 200 lots) pour atteindre environ -63 200 lots. La persistance de pluies abondantes en France et en Allemagne (dégradation des conditions de culture), liée aux inquiétudes quant à l’état des parcelles ukrainiennes (formation de plaque de gel en lieu et place de la couverture neigeuse protectrice), a soutenu les prix européens. Cependant, le doublement de la récolte du Maroc, principal client de l’origine française, a eu tendance à limiter la hausse tarifaire. Sur le marché physique français, le prix du blé tendre en rendu Rouen, sa place de référence, a perdu 0,50 €/t sur la période février-mars, d’un jour sur l’autre. Celui de l’orge fourragère en rendu Rouen, sa place de référence, a suivi la tendance baissière du blé tendre mais de façon plus marquée, se repliant de 1 €/t sur l’échéance février-mars.
Sur le CBOT, les cours du blé ont rebondi sur l’ensemble des échéances ouvertes (de +0,25 cts$/t à +9 cts$/t) entre le 10 et le 11 février 2026, en raison d’achats techniques après le repli des cotations de la veille. La hausse tarifaire a été quelque peu limitée par le renforcement du dollar vis-à-vis de l’euro. On enregistre +9 cts$/t sur l’échéance mars 2026, +7,25 cts$/t sur l’échéance mai 2026 (la plus travaillée), +6,25 cts$/t sur l’échéance juillet 2026 et +5,75 cts$/t sur l’échéance septembre 2026. Le climat plus chaud et les préoccupations liées à la sécheresse dans certaines parties des plaines états-uniennes ont soutenu les prix. Par ailleurs, les Etats-Unis espèrent davantage exporter de blé sur l’Indonésie.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Les cours du maïs sur Euronext ont gagné un peu de terrain sur l’ensemble des échéances ouvertes (de 0 €/t à +0,75 €/t) entre le 17 et le 18 février 2026, dans le sillage du contrat maïs sur le CBOT et du pétrole mondial. On enregistre +0,25 €/t sur l’échéance mars 2026, +0,20 €/t sur l’échéance juin 2026 (la plus travaillée), +0,25 €/t sur l’échéance août 2026 et +0,75 €/t sur l’échéance novembre 2026. Dans le dernier rapport hebdomadaire de positions des traders d'Euronext, au vendredi 6 février 2026, les opérateurs financiers (c’est-à-dire l'ensemble des catégories excepté les entreprises commerciales) ont diminué leur position nette longue sur le maïs (d'environ 600 lots) pour atteindre environ 100 lots. Sur le marché physique français, le prix du maïs en rendu Bordeaux, sa place de référence, a perdu 2,50 €/t sur la période février-mars, d’un jour sur l’autre.
Sur le CBOT, les cours du maïs ont grimpé sur l’ensemble des échéances ouvertes (de +5,50 cts$/t à +10 cts$/t) entre le 17 et le 18 février 2026. On enregistre +9,25 cts$/t sur l’échéance mars 2026, +1 cts$/t sur l’échéance mai 2026 (la plus travaillée), +0,50 cts$/t sur l’échéance juillet 2026 et +0,75 cts$/t sur l’échéance septembre 2026. Le marché surveille les chances de pluie en Argentine, ainsi que l’avancée de la première récolte et les semis de la deuxième culture au Brésil. Le consultant Michael Cordonnier prévoit une production de maïs au Brésil de 136 Mt versus 138,45 Mt par la Conab dans ses dernières prévisions du 12 février. La demande à l’exportation au niveau mondial est forte mais la météorologie sud-américaine et les stocks importants des exportateurs freinent la hausse des cours. L’USDA publiera ses premières projections pour l’offre et la demande 2026-2027 dans le cadre du Forum Ag Outlook, qui se tiendra les 19 et 20 février. Les premières estimations commerciales prévoient une réduction de la superficie de maïs états-unienne, à la faveur du soja.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Côté macroéconomie, les cours du pétrole ont nettement progressé sur le marché mondial entre le 17 et le 18 février 2026, affichant +2,93 $ le baril à Londres (Brent) sur l’échéance avril 2026, pour dépasser la barre symbolique des 70 $ le baril, et +2,86 $ le baril à New York (Nymex WTI) sur l’échéance mars 2026, pour passer les 85 $le baril. Les tensions géopolitiques entre les Etats-Unis et l’Iran sur le dossier du nucléaire font grimper la prime de risque concernant le transport du pétrole par le détroit d’Ormuz. L’euro s’est affaibli face au dollar, passant de 1,1852 $ le 17 février 2026 à 1,1789 $ le 18 février 2026 (-0,52 %), selon le site Forex, ce qui soutient les exportations de marchandises européennes sur le marché mondial. Le compte-rendu de la dernière réunion de la Réserve fédérale des Etats-Unis (FED) « montre que la FED maintient une position prudente, pondérant les risques d’inflation et les perspectives d’emploi », expliquent les analystes de Briefing.com.
Commerce international :
Jordanie, orge, achat : 50 000 t à 251,50 $/t à livrer sur la deuxième quinzaine de juin (source : MIT)
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.