COTidienne
Marché des céréales du 15 janvier 2025 - Les prix du blé et du maïs européens baissent en raison de la révision à la hausse des stocks français par FranceAgriMer
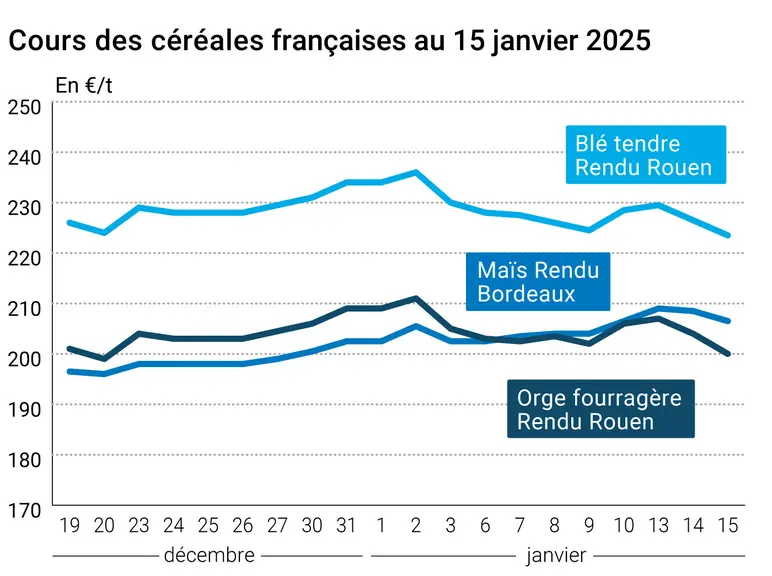
L’évolution des prix du blé, de l’orge et du maïs français entre le 14 et le 15 janvier 2025, expliquée par La Dépêche Le petit meunier.
Les prix du blé meunier et du maïs ont cédé du terrain sur Euronext entre le 14 et le 15 janvier, pour la deuxième séance consécutive. Hier, la publication par FranceAgriMer de stocks fin de campagne en légère hausse en blé tendre (sous l’effet d’une petite correction des exportations vers l’Union européenne), en hausse plus significative en orge et en maïs pesait sur les cours. En orges notamment, le potentiel d’exportations vers les pays tiers a été revu en baisse de 200 000 t, faisant monter le stock fin de campagne à un niveau élevé. En maïs, l’établissement public a abaissé sa prévision d’exportations vers les pays de l’Union européenne, mais aussi celle des utilisations par les fabricants d’aliment pour animaux, pour mieux s’aligner avec les estimations du Syndicat nationale des industriels de l'alimentation animale (Snia). Le bilan apparaissait ainsi assez lourd en maïs et en orge, et équilibré à lourd en blé tendre. En blé dur, le marché s’attend à des utilisations plus importantes par les fabricants d’aliment pour animaux, pour les marchandises déclassées. Sur les marchés physiques français, les prix du blé tendre et de l’orge fourragère s’inclinaient également, de même que ceux du maïs dans une moindre mesure.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Aux États-Unis, les marchés du blé cherchaient une direction hier. À Chicago, les cours du blé sur le CBOT progressaient légèrement, sous l’effet des températures froides sur les Plaines. Les dégâts devraient cependant être limités par la couche de neige en place sur les blés d’hiver. À Kansas City et Minneapolis, les prix du blé reculaient. La concurrence de l’Australie pèse sur les perspectives d’exportations états-uniennes, et la demande à l’exportation est de toute façon plus faible pour les blés états-uniens. Par ailleurs, le cabinet d’analyse SovEcon a maintenu sa prévision d’exportations russes sur la campagne 2024-2025. Celles-ci sont attendues en retrait d’un an sur l’autre, limitées par les restrictions d’exportations imposées par le gouvernement. En Ukraine, Graintrade rapporte une hausse des prix du blé, soutenus par le manque de pluies sur le pays, la concurrence entre les meuniers et les exportateurs à l’achat, et la dévaluation de la hrvynia. En ce qui concerne le marché du blé fourrager, le média Grain Central signale une rétention de la part des agriculteurs australiens en blé fourrager et orge fourragère, les prix étant jugés peu satisfaisants. Cependant, le volume de blés dégradés par les pluies au moment de la récolte ne serait pas trop important, notamment dans l’État du New South Wales où il subsiste des qualités meunières.
Les prix du maïs progressaient sur le CBOT à Chicago entre le 14 et le 15 janvier. Le modèle météorologique européen, qui prévoyait des pluies significatives ce week-end sur l'Argentine, a mis à jour sa prévision et s’attend finalement à des précipitations moins abondantes, ce qui continue de susciter l’inquiétude du marché. De plus, la Bourse de Rosario a revu en baisse de 4 % sa prévision de récolte de maïs pour le pays à cause de la sécheresse. La révision en baisse des stocks de maïs aux États-Unis par l’USDA continue en outre d’agiter les marchés. Notons que le ministre de l’Agriculture de l’Indonésie a annoncé la fin des importations de maïs pour l’année 2025, la récolte locale étant jugée abondante.
Enfin, signalons la baisse des coûts du fret maritime au départ de l’Ukraine. Spike Brokers rapporte notamment le recul des cotations de fret pour les navires handysize en direction de l’Espagne et de l’Italie.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Fondamentaux :
France, blé tendre, stocks fin de campagne : 2,896 Mt contre 2,869 Mt le mois dernier et 3,186 Mt en 2023-2024 (FranceAgriMer)
France, orges, stocks fin de campagne : 1,614 Mt contre 1,375 Mt le mois dernier et 1,288 Mt en 2023-2024 (FranceAgriMer)
France, maïs, stocks fin de campagne : 2,799 Mt contre 2,679 Mt et 1,994 Mt en 2023-2024 (FranceAgriMer)
Argentine, maïs, récolte : 48 Mt contre 50 Mt pour la précédente estimation (Bourse de commerce de Rosario)
Commerce international :
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.







