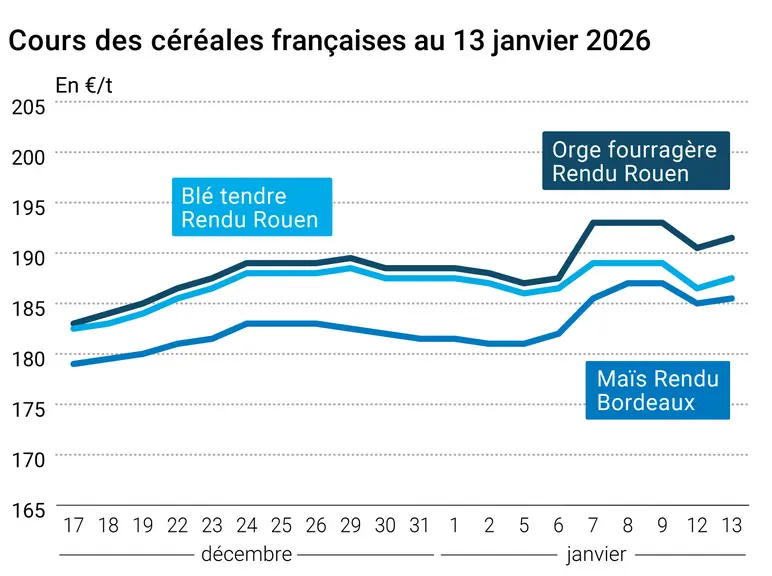
L’évolution des prix du blé, de l’orge et du maïs français entre le 12 et le 13 janvier 2026, expliquée par La Dépêche-Le Petit Meunier.
Les cours du blé ont progressé entre le 12 et le 13 janvier sur Euronext. Ils ont gagné 1 €/t sur mars et mai 2026 et 1,50 €/t sur septembre et décembre. Ceux du maïs se sont également appréciés dans une moindre mesure, de 0,50 €/t sur mars, sont restés stables sur juin 2026 et août, et ont regagné 0,25 €/t sur novembre. Après les baisses de la veille liées au rapport de l’USDA, des achats techniques sont intervenus, relevant quelque peu les cours.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Du côté de la mer Noire, les analystes d’Ikar ont relevé leur prévision de production et d’exportation de blé en Russie pour 2025-2026. Comme pour la précédente révision, les hausses se situent dans des régions centrales de Russie éloignées des ports, ce qui occasionnera des coûts logistiques supplémentaires. Les attaques russes sur les navires civils proches des ports ukrainiens continuent. Selon le ministre de la Reconstruction de l’Ukraine, deux cargos ont été touchés lundi : l’un en approche d’un port ukrainien pour y charger de l’huile végétale, l’autre portant une cargaison de maïs. Selon APK-Inform, les difficultés logistiques ont dirigé les prix du maïs à la hausse au départ des ports ukrainiens, et maintenu ceux du blé à leur niveau de la semaine précédente malgré l’abondance des disponibilités dans le monde.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Aux États-Unis, le blé et le maïs ont clôturé en baisse sur le CBOT. Le marché digérait encore la surprise apportée par le dernier rapport de l’USDA qui a relevé la production états-unienne de maïs, et les chiffres de semis de blé d’hiver à des niveaux supérieurs aux attentes. La menace de l’imposition par Donald Trump d’une nouvelle taxe de 25 % sur les importations en provenance de pays commerçant avec l’Iran (dont la Chine) apporte également de l’inquiétude quant aux débouchés des marchandises états-uniennes en cas de représailles chinoises. Des inspections à l’exportation plus dynamiques la semaine passée en blé et en maïs ne sont pas parvenues à apporter du soutien aux prix.
Commerce international :
Russie, blé, exportations : 46,5 Mt en 2025-2026 contre 44,1 Mt pour la prévision de décembre (source : Ikar)
États-Unis, maïs, inspections à l’exportation : 1,49 Mt la semaine passée soit 12,75 % de plus que la semaine précédente et 3,4 % de plus que l’an dernier (source : USDA)
États-Unis, blé, inspections à l’exportation : 317 465 t la semaine passée soit 73,03 % de plus que la semaine précédente et 2,19 % de plus que l’an dernier (source : USDA)
Exportations et importations européennes pour la semaine 28 terminée le 11 janvier 2025 :
en tonnes
Cumulé 2025/26
S28 2025/26
Cumulé 2024/25
S28 2024/25
Blé tendre (export)
11 561 142
99 339
11 756 671
402 999
Orge (export)
5 414 335
2 360
2 361 117
20 853
Maïs (export)
675 381
27 679
1 001 635
6 720
Maïs (import)
8 873 320
314 836
10 973 353
645 346
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.