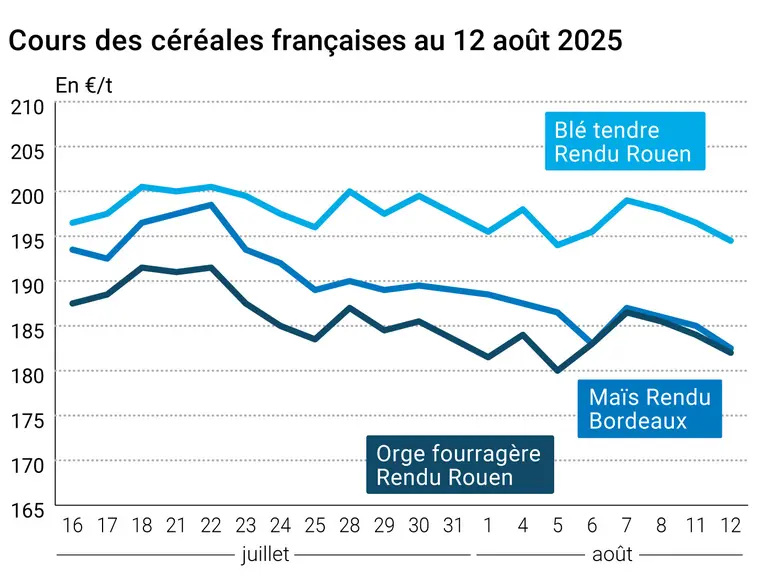
L’évolution des prix du blé, de l’orge et du maïs français entre le 11 et le 12 août 2025, expliquée par La Dépêche-Le Petit Meunier.
Les cours du blé ont cédé 2 €/t sur l’échéance septembre d’Euronext entre le 11 et le 12 août, 2,5 €/t sur décembre et mars et 2,75 €/t sur mai. Ceux du maïs ont perdu 2,5 €/t sur les échéances novembre et mars, et 2 €/t sur juin. Les cotations européennes subissaient la pression de leurs homologues du CBOT, fortement affectées par l’accentuation de la lourdeur du bilan du maïs aux États-Unis, et par ricochet dans le monde. Le blé suivait à la baisse. Et ce, alors que la demande mondiale est toujours peu dynamique. En blé, la révision en hausse de 1,9 Mt de la récolte russe par SovEcon, après Ikar en début de semaine, pesait également sur les cours européens. Les fortes chaleurs en Europe, qui pourraient pénaliser les cultures de maïs, ne parviennent pas à inverser la tendance. Notons également la vague de sécheresse en cours actuellement au Royaume-Uni, qui devrait pénaliser la production.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Aux États-Unis, les marchés étaient surpris par la forte révision en hausse de la production de maïs par l’USDA dans son rapport d’août. Outre les rendements, relevés comme attendus, c’est l’augmentation des surfaces au détriment du soja qui a créé l’étonnement. La production de maïs du pays est maintenant attendue à 425,26 Mt, un niveau record. Les moissons en Argentine et au Brésil ont été laissées inchangées. Le niveau du stock mondial augmente ainsi drastiquement d’environ 10 Mt. Dans le même temps, le rapport de l’USDA sur l’état des cultures publié hier soir a joué également sur les prix en début de séance ; la légère dégradation des conditions de culture laissant leur niveau cependant très élevé par rapport à l’année précédente et à la moyenne quinquennale. En blé, la récolte de blé d’hiver progresse à un rythme habituel. Les conditions de culture "bonnes à excellentes" du blé de printemps ont même été relevées d’un point, ce qui jouait sur les marchés. Le blé essuyait des pertes sur ses différentes places de marché, dans le sillage du maïs et malgré la révision en légère baisse des stocks fédéraux et mondiaux par l’USDA.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Fondamentaux :
Union européenne, blé, production : 138,25 Mt (source : USDA)
Russie, blé, production : 85,2 Mt contre 83,3 Mt pour la précédente estimation (source : SovEcon)
États-Unis, maïs, production : 425,6 Mt contre 398,93 Mt pour la prévision de juillet (source : USDA)
États-Unis, maïs, stocks fin de campagne : 53,77 Mt en 2025-2026 contre 42,16 Mt pour la prévision de juillet, et 33,15 Mt pour 2024-2025 contre 34,04 Mt en juillet (source : USDA)
États-Unis, blé, stocks fin de campagne : 23,65 Mt contre 24,22 Mt le mois dernier pour 2025-2026 (source : USDA)
Monde, maïs, stocks fin de campagne : 282,54 Mt contre 272,08 Mt pour la prévision du mois dernier (source : USDA)
Monde, blé, stocks fin de campagne : 260,08 Mt contre 261,52 Mt le mois dernier (source : USDA)
États-Unis, maïs, conditions de culture : en baisse à 72 % pour la catégorie "bonnes à excellentes", contre 67 % l’an dernier et 63 % pour la moyenne quinquennale (source : USDA)
États-Unis, blé de printemps, conditions de culture : relevées à 49 % pour la catégorie "bonnes à excellentes", contre 48 % la semaine dernière, 72 % en 2024 et 52 % en moyenne (source : USDA)
États-Unis, blé d’hiver, récolte : achevée à 90 % contre 86 % la semaine dernière, 93 % en 2024 et 91 % en moyenne (source : USDA)
Export et import européens au 10 août 2025 : (source : Commission européenne)
en tonne
Cumulé 2025/26
S06 2025/26
Cumulé 2024/25
S06 2024/25
Blé tendre (export)
1 433 882
271 450
3 284 756
647 193
Orge (export)
1 098 244
60 134
1 147 159
51 788
Maïs (export)
42 452
5 547
126 397
13 482
Maïs (import)
986 253
184 725
2 914 904
473 860
Colza (import)
312 047
54 704
469 444
34 466
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.