COTidienne Marché des céréales du 11 septembre 2026 : Chute des prix du blé et du maïs après la publication du rapport de l’USDA
- - 16 min

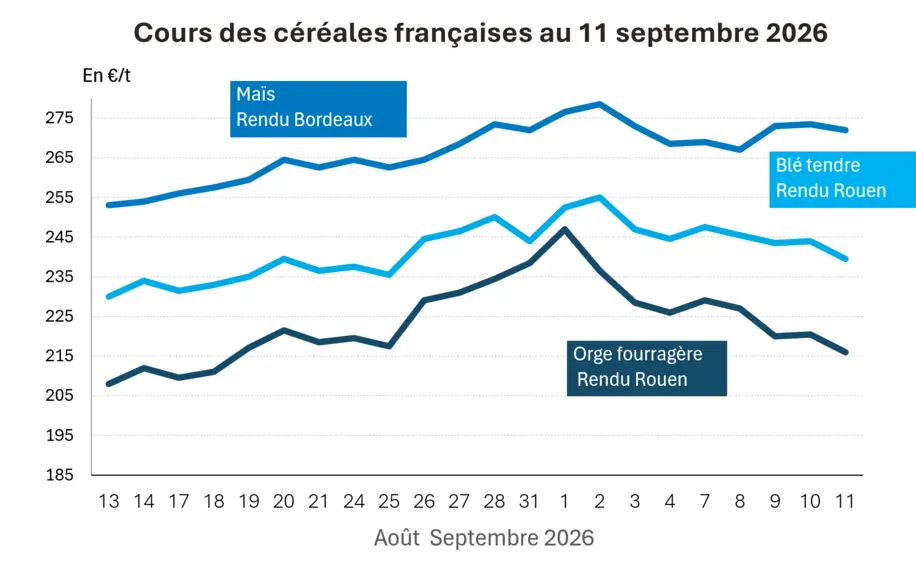
L’évolution des prix du blé, de l’orge et du maïs français entre le 10 et le 11 septembre 2026, expliquée par La Dépêche Le petit meunier.   

Les essentiels :

  • Une production mondiale de blé tendre toujours très abondante.
  • Une révision à la baisse de la production mondiale de maïs largement anticipée par les marchés.
  • Des achats massifs de blé par l’Algérie.
  • Des négociations à venir entre l’Ukraine et la Russie très attendues par les opérateurs.


Les prix du blé et du maïs ont chuté tant sur le CBOT que sur Euronext. Sur le CBOT, les opérateurs réagissaient à la révision par l’USDA des bilans mondiaux du blé et du maïs. La légère baisse des cours du pétrole, consécutive à des rumeurs de négociations entre l’Iran et plusieurs pays du Moyen-Orient concernant la circulation maritime dans le détroit d’Ormuz, accentuait le recul des marchés céréaliers. En parallèle, le dollar se raffermissait légèrement face à l’euro.

Le prix du blé sur le CBOT

Le prix du blé sur le CBOT a chuté de 8 à 16 cts$/boisseau, les baisses étant d’autant plus marquées que les échéances étaient rapprochées. Sur l’échéance de décembre 2026, le prix du blé a perdu 16,00 cts$/boisseau pour s’établir à 725,25 cts$/boisseau, tandis que sur l’échéance de mars 2027, il reculait de 15,00 cts$/boisseau à 741,25 cts$/boisseau. Sur l’échéance rapprochée de septembre, sur laquelle les tout derniers échanges de la campagne étaient encore en cours, le prix du blé reculait de 16,25 cts$/boisseau à 707,00 cts$/boisseau. Le dollar se renforçait face à l’euro. Ce dernier s’échangeait vendredi à 1,1598 dollar contre 1,1612 dollar la veille.

Cette baisse du prix du blé faisait suite à la publication du rapport WASDE de l’USDA à 18 heures, heure de Paris. Les stocks mondiaux de blé de fin de campagne 2026-2027 étaient revus à la hausse à 276,29 Mt contre 273,25 Mt estimées en août. Ce relèvement résultait d’une révision à la hausse de la production mondiale de blé, désormais estimée à 822,4 Mt contre 819,3 Mt en août. La production australienne est désormais évaluée à 31 Mt, contre 28 Mt en août et 29,9 Mt selon l’ABARES au début du mois de septembre. La production canadienne est quant à elle portée à 36 Mt contre 35 Mt précédemment, grâce à des conditions météorologiques plus favorables qu’anticipé.

Le prix du maïs sur le CBOT

Le prix du maïs sur le CBOT de Chicago reculait plus modérément, de 2 à 4 cts$/boisseau selon les échéances, après la publication du rapport de l’USDA. Sur l’échéance de décembre 2026, le prix du maïs perdait 3,50 cts$/boisseau pour atteindre 530,25 cts$/boisseau. Sur l’échéance de mars 2027, deuxième contrat le plus échangé, il reculait de 3,75 cts$/boisseau à 545,50 cts$/boisseau. 

L’USDA a revu à la hausse les stocks mondiaux de maïs de fin de campagne 2025-2026 de 2,55 Mt, à 301,4 Mt, ce qui a pesé sur les cours. La production de maïs aux États-Unis a été revue à la baisse à 15,8 milliards de boisseaux (402,3 Mt) contre 16,013 milliards de boisseaux (406,75 Mt) estimés en août. Cette révision s’explique par un rendement moyen désormais estimé à 178,5 boisseaux par acre, contre 180,7 boisseaux par acre précédemment. Les stocks américains et mondiaux de maïs étaient ainsi revus à la baisse. Ces nouvelles données rassuraient néanmoins les marchés, qui avaient largement anticipé cette correction et tablaient déjà sur un rendement moyen de 178,2 boisseaux par acre.

Des négociations étaient annoncées vendredi entre l’Iran et plusieurs pays du Moyen-Orient, ce qui entraînait une légère détente des cours du pétrole et contribuait également à la baisse du prix du maïs. Le Brent perdait ainsi ce vendredi  4,51 % à 104,26 $/baril, tandis que le WTI reculait de 3,70 % à 100,15 $/baril. Ce lundi matin, les cours du pétrole évoluaient sans grande orientation. A 8 h 30 (Heure de Paris) le cours du Brent perdait 2,36 % tandis que le prix du pétrole WTI augmentait de 2,48 %. Les négociations sur le détroit d’Ormuz, qui devaient se tenir le 14 septembre, ont finalement été reportées, a annoncé le ministre des Affaires étrangères d’Oman. Par ailleurs, les attaques des Houthis, qui contrôlent désormais le détroit de Bab el-Mandeb et ont contraint l’Arabie saoudite à fermer l’oléoduc construit pour contourner le détroit d’Ormuz, ravivaient les tensions sur le marché pétrolier.

Notons enfin que les États-Unis ont vendu cette semaine 264 000 tonnes de maïs au Mexique.

Le prix du blé sur Euronext

Sur Euronext, le prix du blé reculait de 1 à plus de 4 €/t selon les échéances. Les contrats les plus rapprochés étaient les plus affectés, dans le sillage de la baisse observée sur le CBOT.

Sur l’échéance de décembre 2026, le prix du blé perdait 4,25 €/t à 241 €/t, tandis que l’échéance de mars 2027 reculait de 3,50 €/t pour s’établir à 242 €/t.

Le marché demeurait dans l’attente de la publication du rapport de l’USDA et aucune évolution notable sur le front ukrainien ne venait perturber les échanges.

Le prix du maïs sur Euronext

Le prix du maïs sur Euronext reculait également, mais de façon plus limitée, dans le sillage du blé et de la baisse des cours du pétrole.

Les pertes s’échelonnaient de moins de 1 €/t à plus de 2 €/t selon les échéances.

Sur l’échéance de novembre 2026, le prix du maïs abandonnait 1,50 €/t à 263,75 €/t, tandis que sur mars 2027 il reculait de 0,50 €/t à 262,25 €/t.

Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici  


Le rapport Céré’Obs de FranceAgriMer révisait une nouvelle fois à la baisse les conditions de culture du maïs en France. Les surfaces jugées « bonnes à excellentes » ne représentaient plus que 26 % des emblavements, contre 27 % la semaine précédente et 65 % à la même période l’an dernier.

Par ailleurs, 9 % des surfaces étaient déjà récoltées, contre 3 % la semaine précédente et 2 % à la même période l’an dernier ainsi qu’en moyenne quinquennale.

Des estimations d’une production mondiale de blé revues à la hausse par l’USDA

Les prévisions de production de blé aux États-Unis n’ont pas connu de modification majeure, les opérateurs se concentrant essentiellement sur la révision du bilan mondial.

L’estimation de la production mondiale de blé a ainsi été relevée de 3,1 Mt pour atteindre 822,43 Mt. Cette hausse résulte principalement de l’augmentation de la production en Australie, désormais estimée à 31 Mt, au Canada à 36 Mt et en Ukraine à 26 Mt. Ces progressions compensent la baisse des récoltes attendues au Kazakhstan, dont la production est ramenée à 15 Mt, dans l’Union européenne à 133,8 Mt et en Russie à 88 Mt.


Compte tenu de la compétitivité relative du blé par rapport au maïs, la consommation mondiale de blé a également été revue en hausse de 0,48 Mt.

Les exportations mondiales de blé ont en revanche été réduites d’un million de tonnes, à 211,7 Mt. Cette révision concerne principalement la Russie, dont les exportations sont abaissées de 3 Mt, ainsi que l’Ukraine, qui voit son potentiel exportateur réduit d’un million de tonnes. Ces diminutions devraient être partiellement compensées par une hausse des expéditions en provenance du Canada, de l’Australie et de l’Argentine. Cette situation résulte notamment des difficultés logistiques liées au conflit entre la Russie et l’Ukraine.

Les stocks mondiaux de fin de campagne ont ainsi été augmentés de plus de 3 Mt, principalement en Russie et en Ukraine.

Les disponibilités de la nouvelle récolte canadienne dès octobre, puis celles d’Argentine et d’Australie au cours des mois d’octobre et novembre, pourraient coïncider avec une éventuelle amélioration de la situation en mer Noire dans le cadre des négociations attendues en octobre. Dans un tel scénario, les prix pourraient de nouveau subir une forte pression baissière, ce qui explique l’attentisme observé actuellement chez les acheteurs internationaux.

Une production mondiale de maïs fortement revue à la baisse par l’USDA

Les prévisions de production mondiale de maïs ont été fortement révisées à la baisse par l’USDA, avec une diminution de 7,93 Mt, à 1 290,95 Mt, baisse anticipée par les marchés.

La principale correction concerne les États-Unis, où la production est désormais estimée à 401,3 Mt contre 406,75 Mt dans le rapport d’août. Les opérateurs s’attendaient à un rendement inférieur à celui annoncé par l’USDA, expliquant en partie la baisse des prix.

La production russe est également revue à la baisse de 0,7 Mt. Ces diminutions ne sont que partiellement compensées par une légère hausse des prévisions dans l’Union européenne (+0,4 Mt) et au Canada (+0,3 Mt).

Les stocks de début de campagne ont toutefois été relevés de 2,5 Mt, grâce à des disponibilités plus importantes que prévu au Brésil et en Ukraine.

La consommation mondiale de maïs a été réduite de 2,82 Mt. Cette diminution s’explique principalement par une baisse de la consommation américaine de 3,81 Mt, partiellement compensée par une hausse de 2 Mt au Brésil. L’évolution des consommations reste largement influencée par l’écart de prix entre le maïs et le blé, favorable à ce dernier.

Les exportations mondiales de maïs ont été abaissées de 0,4 Mt à 210,68 Mt. Cette révision concerne essentiellement le Brésil, dont les perspectives d’exportation sont réduites de près d’un million de tonnes. Les exportations américaines demeurent quant à elles inchangées à 83,19 Mt.

Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici  

Finalement, le bilan mondial fait apparaître un stock mondial de fin de campagne en recul de 2,56 Mt, à 272,1 Mt. Cette baisse est particulièrement marquée aux États-Unis, où les stocks diminuent de 2,19 Mt pour s’établir à 39,79 Mt. À l’inverse, les stocks de fin de campagne progressent de 0,6 Mt en Ukraine et de 0,6 Mt au Brésil.
Le contexte géopolitique en mer Noire continuera de jouer un rôle déterminant au cours des prochaines semaines et pourrait entraîner de nouvelles révisions de ce bilan mondial.

L’Algérie, acteur majeur du marché mondial du blé

L’Algérie a confirmé, ce dimanche 13 septembre, son retour au premier plan sur le marché mondial du blé. L’Office algérien interprofessionnel des céréales (OAIC) a en effet lancé un nouvel appel d’offres international pour l’achat de blé tendre.

Selon Reuters, cet appel d’offres porte officiellement sur 50 000 tonnes. Toutefois, les opérateurs soulignent que l’Algérie a l’habitude de contractualiser des volumes nettement supérieurs à ceux initialement annoncés. Les fournisseurs intéressés disposent d’un délai jusqu’au 15 septembre pour soumettre leurs offres. Depuis le début de l’année 2026, l’Algérie aurait déjà acheté près de 3 millions de tonnes de blé tendre sur le marché international. Certaines opérations ont été particulièrement importantes, à l’image de l’achat d’environ 670 000 tonnes réalisé au début du mois d’août lors d’un même appel d’offres.

Ces achats massifs contrastent avec la très bonne récolte de blé dur enregistrée cette année. Estimée à près de 5 Mt, celle-ci permet au pays de se rapprocher de l’autosuffisance pour cette céréale.

La situation est différente pour le blé tendre. Les conditions agronomiques sont généralement moins favorables à sa production que pour le blé dur. Par ailleurs, le prix du pain demeure fortement subventionné afin de préserver le pouvoir d’achat des ménages et la stabilité sociale. Cette politique conduit l’Algérie à rester un importateur majeur de blé tendre sur le marché mondial, malgré les progrès réalisés dans sa production céréalière nationale.

Fondamentaux sur 2026-2027

Mondes, blé, production : 822,4  Mt contre 819,3 Mt estimée en août (source : USDA)
Etats-Unis, blé, production : 41,66 Mt contre 41,66 Mt estimée en août (source : USDA)
Canada, blé, production :  36 Mt contre 35 Mt estimée en août (source : USDA)
Australie, blé, production :  31 Mt contre 28 Mt estimée en août (source : USDA)
Ukraine, blé, production :  26 Mt contre 25,4 Mt estimée en août (source : USDA)
Russie, blé, production : 88 Mt contre 88,5 Mt estimée en août (source : USDA)
Union européenne, blé, production : 133,8 Mt contre 134 Mt estimée en août (source : USDA)
Kazakhstan, blé, production : 15 Mt contre 16 Mt estimée en août (source : USDA)
 
Monde, blé, consommation : 826,75 Mt contre 826,27 Mt estimée en Août (source : USDA)
 
Monde, blé, stock de fin de campagne 2026-2027 : 276,29 Mt contre 273,25 Mt estimée en août (source : USDA)
Etats-Unis, blé, stock de fin de campagne 2026-2027 : 19,51 Mt contre 19,51 Mt estimée en août (source : USDA)
 
Monde, maïs, production :  1290,95 Mt contre 1298,88 Mt estimée en Août (source : USDA)
Union européenne, maïs, production : 50,6 Mt contre 50,2 Mt estimée en Août (source : USDA)
Etats-Unis, maïs, production : 401,33 Mt contre 406,75 Mt estimée en Août (source : USDA)
Canada, maïs, production :  16,8 Mt contre 16,5 Mt estimée en Août (source : USDA)
Russie, maïs, production : 16,5 Mt contre 17,2 Mt estimée en Août (source : USDA)
 
Monde, maïs, consommation :  1320,23 Mt contre 1323,05 Mt estimée en août (source : USDA)
Etats-Unis, maïs, consommation : 996,23 Mt contre 999,05 Mt estimée en août (source : USDA)
Brésil, maïs, consommation : 102 Mt contre 100 Mt estimée en Août (source : USDA)
 
Monde, maïs, stock de fin de campagne 2025-2026 : 301,3 Mt (source : USDA)
Monde, maïs, stock de fin de campagne 2026-2027 :272,10 Mt contre 275,66 Mt estimée en août (source : USDA)
Etats-Unis, maïs, stock de fin de campagne 2026-2027 : 39,79 Mt contre 41,98 Mt estimée en Août (source : USDA)
Brésil, maïs, stock de fin de campagne 2026-2027 :10,60 Mt contre 10,1 Mt estimée en Août (source : USDA)
Ukraine, maïs, stock de fin de campagne 2026-2027 :5,46 Mt contre 4,86 Mt estimée en Août (source : USDA)
 
 
Commerce mondial sur 2026-2027

Canada, blé, exportations : 30 Mt contre 28,5 Mt estimées en Août (source : USDA)
Ukraine, blé, exportations : 12,5 Mt contre 13,5 Mt estimées en Août (source : USDA)
Russie, blé, exportations :  43 Mt contre 46  Mt estimées en Août (source : USDA)
Russie, blé, exportations :  41,4 Mt  (source : Sovecon)
 
Monde, maïs, exportation : 210,08 Mt contre 210,48  Mt estimée en Août  (source : USDA)
Etats-Unis, maïs, exportations : 83,19 Mt contre 83,19 Mt estimée en Août  (source : USDA)
Brésil, maïs, exportation :  43 Mt contre 44 Mt estimée en Août  (source : USDA)

Restez au courant en temps réel !

Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.


Marchés physiques français du 11 septembre 2026 (base juillet pour les céréales)

Blé tendreSpécificationsÉchéanceeuro/t Variation
Rendu Dunkerque220/11 meunier Récolte 2026oct.-déc.239,00N-4,50
Rendu La Pallice76/220/11 Récolte 2026oct.-déc.243,50N-4,50
Rendu Rouen76/220/11 Récolte 2026oct.-déc.239,50N-4,50
Rendu Pontivy/Guingampfourrager 74 kg/hl base, 72 kg/hl mini Récolte 2026oct.-déc.239,00N-4,50
Fob Mosellemeunier Récolte 2026oct.-déc.226,00N-4,50
Fob RouenFCW Supérieur A2 classe 1 majo. incluses Récolte 2026sept.n.p.  
Fob La PalliceFAW Supérieur A2 classe 1 majo. incluses Récolte 2026sept.n.p.  
Départ MarneBPMF 220 Hagberg Récolte 2026oct.-déc.230,00N-4,50
Départ Eure/Eure-et-LoirBPMF 76 kg/hl Récolte 2026sept.-déc.232,00N-4,50
Départ Sud-Estmeunier Récolte 2026oct.-déc.245,00N0,00
MaïsSpécificationsÉchéanceeuro/t Variation
Rendu BordeauxRécolte 2026oct.-déc.272,00N-1,50
Rendu La PalliceRécolte 2026oct.-déc.272,00N-1,50
Rendu Pontivy/GuingampRécolte 2026oct.-déc.289,50N-1,50
Fob BordeauxRécolte 2026oct.-déc.275,00N-1,50
Fob RhinRécolte 2025sept.232,00N-1,50
 Récolte 2025janv.-juin260,50N-1,00
Départ Sud-EstRécolte 2026oct.-déc.271,00N-1,50
Blé durSpécificationsÉchéanceeuro/t Variation
Rendu Port-la-Nouvellenormes semoulières Récolte 2026sept.-déc.283,00N0,00
Départ Eure/Eure-et-Loirnormes semoulières Récolte 2026sept.-déc.275,00-280,00N0,00
Départ Sud-Estnormes semoulières Récolte 2026sept.-déc.275,00N0,00
Orge fourragèreSpécificationsÉchéanceeuro/t Variation
Rendu Rouen62-63 kg/hl Récolte 2026oct.-déc.216,00N-4,50
Rendu Pontivy/GuingampRécolte 2026oct.-déc.226,00N-4,50
Fob Mosellesans limit. d'orgettes Récolte 2026oct.-déc.204,00N-4,50
Départ Eure/Eure-et-LoirRécolte 2026oct.-déc.206,00N-4,50
Départ Sud-Est65-67 kg/hl Récolte 2026sept.-déc.232,50N0,00
Orge de brasserie - Hiver 6 rangsSpécificationsÉchéanceeuro/t Variation
Fob CreilFaro 11,5% max Port 500 t Récolte 2026janv.-juin224,00-226,00N0,00
Orge de brasserie - PrintempsSpécificationsÉchéanceeuro/t Variation
Fob CreilPlanet 11,5% max Port 500 t Récolte 2026janv.-juin236,00-238,00N0,00
PoisSpécificationsÉchéanceeuro/t Variation
Départ Marnefourrager Récolte 2026sept.-déc.inc.  
Départ Somme/Oisefourrager Récolte 2026sept.-déc.inc.  

Cotations des issues de meunerie du 8 septembre 2026

Son fin blé tendreSpécificationsÉchéanceeuro/t Variation
Départ Ile-de-France dispo.171,00-173,00T2,00
 pelletsdispo.183,00-185,00T2,00
Remoulage demi-blancSpécificationsÉchéanceeuro/t Variation
Départ Ile-de-France dispo.191,00-193,00T2,00
Farine basse blé tendreSpécificationsÉchéanceeuro/t Variation
Départ Ile-de-France dispo.194,00-196,00T5,00
Gruau de blé durSpécificationsÉchéanceeuro/t Variation
Départ Ile-de-France dispo.194,00-196,00T5,00

Cotations commerciales des produits laitiers du 10 septembre 2026

Poudre de laitSpécificationsÉchéanceeuro/t Variation
 Départ NBPL à 30 jours 5% H BT vracdispo.2910,00N0,00
Poudre de lactosérumSpécificationsÉchéanceeuro/t Variation
 Départ NBPL à 30 jours, BILA pH 6 vracdispo.1610,00T160,00
BabeurreSpécificationsÉchéanceeuro/t Variation
 sans normedispo.n.p.  
 normes hollandaisesdispo.n.p.  

Evolution dollar / euro du 11 septembre 2026

DeviseValeur à la clôture
1 dollar US0,8627 euro
1 euro1,1592 dollar

Clôture du marché à terme de Chicago du 11 septembre 2026

Matières premièresClôtureChicago
Blé707,00cents/bois.
Maïs510,25cents/bois.
Ethanol2,161$/gallon

Clôture du marché à terme Euronext du 11 septembre 2026

Blé meunier (Euronext)
EchéanceClôture
Déc. 2026241,00
Mars 2027242,00
Mai 2027242,75
Volume94691
Maïs (Euronext)
EchéanceClôture
Nov. 2026263,75
Mars 2027262,25
Juin 2027261,25
Volume4280

Cotations des marchés internationaux du 11 septembre 2026

EnergieEchéanceValeur à la clôture
Pétrole (Nymex)Oct. 2026100,05 $
Indices des frets maritimesdu 10 septembreVariation
Baltic Dry Index (BDI)3521-99,00
Baltic Panamax Index (BPI)2409-5,00
Baltic Capesize Index (BCI)6122-278,00
Baltic Supramax Index (BSI)17139,00
Baltic Handysize Index (BHSI)9319,00
Voir plus

Plus d’articles sur ce thème

Contenus partenaires







