COTidienne Marché des céréales du 11 septembre 2025 - Les marchés mondiaux du blé et du maïs retrouvent quelques couleurs
L'appli RÉUSSIR vous accompagne désormais partout. Accédez à tous vos contenus en un clic.
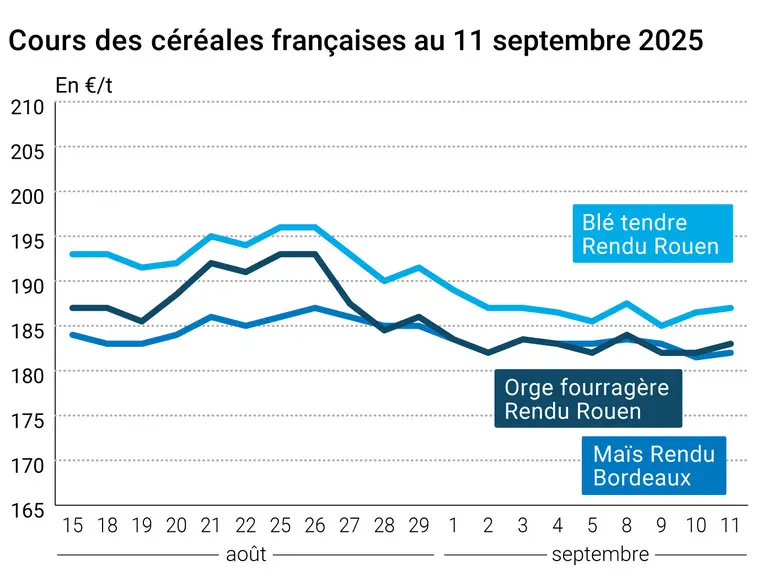
L’évolution des prix du blé, de l’orge et du maïs français entre le 10 et le 11 septembre 2025, expliquée par La Dépêche-Le Petit Meunier.
Erratum : maïs départ Sud est à 190-195 N et non 195 T
Les cours des principaux contrats à terme sur le blé et sur le maïs ont progressé ce jeudi 10 septembre 2025, sur toutes les échéances et à la fois sur le Cbot et Euronext. Le contrat le plus actif US de décembre est passé au-dessus de 520 cts$/boiss. et l’ensemble des termes à Chicago a progressé de 5 à 6,5 cts$/boiss. Sur Euronext, l’échéance la plus traitée de décembre avec plus de 405 000 positions ouvertes) s’est rapproché des 190 €/t. Le terme de mai, troisième en activité) se traite tout juste au-dessus des 200 €/t. Côté maïs, le terme de décembre sur Chicago, le plus actif, se rapproche des 420 cts$/boiss. alors que son équivalent sur Euronext (novembre) a grapillé quelques centimes d’euros, sous les 186 €/t. Le terme de juin, troisième plus travaillé, est stable, à 197 €/t. Sur les marchés physiques hexagonaux, les prix ont gagné un tout petit peu de terrain en blé tendre, blé dur, maïs et orge fourragère.
Les opérateurs des marchés mondiaux de céréales ont d’abord procédé à des ajustements de positions ce jeudi, tentant d’intégrer les différentes nouvelles estimations de production publiées (Brésil, Russie – la hausse de la production se fait dans des régions éloignées et donc génère des coûts de transports supplémentaires-, UE) et surtout à venir ce jour (Wasde/USDA aux Etats-Unis), même si les changements anticipés sont supposés être mineurs et concerner essentiellement le maïs US. Tout cela dans un contexte de recul du dollar face à l’euro. Outre-Atlantique, les opérations de couvertures courtes et d’achats techniques ont dominé la séance en blé (un rapport spécifique étatsunien est attendu le 30 janvier sur cette matière première). A noter des ventes à l’exportation hebdomadaires (avec le Japon et l’Indonésie comme principaux clients) en-dessous de la moyenne, en raison d’une perte de compétitivité des blés origine Etats-Unis face à des prix plutôt en baisse sur l’origine Russie et à de bonnes récoltes annoncées en Europe et en Ukraine. La Conab a réajusté ses prévisions au Brésil (voir Fondamentaux), intégrant des surfaces semées moindres par rapport à l’annonce d’août. Les opérateurs US gardent aussi un œil sur les conditions météorologiques dans l’hémisphère sud : précipitations dans le sud du Brésil favorables aux bonnes conditions de culture pour le blé, précipitations et températures favorables pour le blé en Argentine en attendant les semis de maïs, des précipitations insuffisantes dans l’Ouest et en Nouvelle-Galles du Sud en Australie défavorables à la production de blé. Attention aussi aux signaux indiquant l’émergence d’un phénomène La Nina, à surveiller pour mesurer de potentiels impacts sur le développement des cultures de blé d’hiver aux Etats-Unis. Le rebond technique enregistré à Chicago a permis au blé Euronext de gagner un peu de terrain. Et les niveaux de cours actuels peuvent sembler attractifs pour les acheteurs. Mais la concurrence commerciale des origines mer Noire se fait de plus en plus sentir sur les origines Europe dans le contexte d’une demande internationale peu dynamique.
Le maïs était l’objet de toutes les attentions sur les marchés de céréales ce jeudi, car c’est pour cette matière que le rapport Wasde sur l’offre et la demande agricoles mondiales de l’USDA de ce vendredi est le plus attendu. Les opérateurs s’attendent à un léger coup de rabot sur les rendements US et peut-être à une augmentation des surfaces plantées. Outre-Atlantique, les opérations de couverture courte et d’achats techniques ont animé la séance. Les ventes hebdomadaires à l’exportation sont ressorties en-dessous des attentes (avec le Mexique et le Japon comme principaux acheteurs). Certains spécialistes s’interrogent sur le fait de savoir si le recul observé cette semaine est juste passager ou s’il signifie autre chose, comme l’appétence des acheteurs pour d’autres origines. Les marchés intègrent aussi une révision à la hausse de la production au Brésil. Rendez-vous désormais le 14 octobre pour de nouvelles estimations pour cette origine. Le maïs coté sur Euronext réagissait en sympathie avec le blé. En France, et selon Céré’Obs pour la semaine 36 du 2 au 8 septembre, les conditions de cultures bonnes à très bonnes sont stables. Le stade humidité du grain à 50 % passe de 72 % à 87 % (contre 45 % en 2024 et 68 % sur la moyenne 5 ans). La date médiane de ce stade présente une avance de 18 jours sur l’année dernière et présente une avance de 7 jours sur la moyenne 5 ans. La récolte progresse un tout petit peu.
Fondamentaux :
Commerce international :
Marchés physiques français du 11 septembre 2025 (base juillet pour les céréales)
| Blé tendre | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Rendu Dunkerque | 220/11 meunier Récolte 2025 | oct.-déc. | 187,00 | N | 1,00 |
| Rendu La Pallice | 76/220/11 Récolte 2025 | oct.-déc. | 187,00 | N | 0,50 |
| Rendu Rouen | 76/220/11 Récolte 2025 | oct.-déc. | 187,00 | N | 0,50 |
| Rendu Pontivy/Guingamp | fourrager 74 kg/hl base, 72 kg/hl mini Récolte 2025 | sept.-déc. | 183,00 | N | 1,00 |
| Fob Moselle | meunier Récolte 2025 | sept.-déc. | 178,00 | N | 1,00 |
| Fob Rouen | FCW Supérieur A2 classe 1 majo. incluses Récolte 2025 | sept. | 192,97 | -0,89 | |
| Fob La Pallice | FAW Supérieur A2 classe 1 majo. incluses Récolte 2025 | sept. | 192,61 | -1,05 | |
| Départ Marne | BPMF 220 Hagberg Récolte 2025 | oct.-déc. | 177,00 | N | 1,00 |
| Départ Eure/Eure-et-Loir | BPMF 76 kg/hl Récolte 2025 | sept.-déc. | 179,00 | N | 1,00 |
| Départ Sud-Est | meunier Récolte 2025 | oct.-déc. | 190,00 | N | 0,00 |
| Blé dur | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Rendu Port-la-Nouvelle | normes semoulières Récolte 2025 | sept.-déc. | 255,00-265,00 | N | 0,00 |
| Départ Eure/Eure-et-Loir | normes semoulières Récolte 2025 | sept.-déc. | n.p. | ||
| Départ Sud-Est | normes semoulières Récolte 2025 | sept.-déc. | 260,00 | N | 0,00 |
| Maïs | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Rendu Bordeaux | Récolte 2025 | oct.-déc. | 182,00 | N | 0,50 |
| Rendu La Pallice | Récolte 2025 | oct.-déc. | 183,00 | N | 0,50 |
| Rendu Pontivy/Guingamp | Récolte 2025 | oct.-déc. | 190,00-192,00 | N | 0,50 |
| Fob Bordeaux | Récolte 2025 | oct.-déc. | 186,00 | N | 0,50 |
| Fob Rhin | Récolte 2025 | oct.-déc. | 185,00 | N | 0,00 |
| Récolte 2025 | janv.-juin | 189,00 | N | 0,00 | |
| Départ Sud-Est | Récolte 2025 | oct.-déc. | 190,00-195,00 | N | 0,00 |
| Orge fourragère | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Rendu Rouen | 62-63 kg/hl Récolte 2025 | oct.-déc. | 183,00 | N | 1,00 |
| Rendu Pontivy/Guingamp | Récolte 2025 | oct.-déc. | 177,00-179,00 | N | 1,00 |
| Fob Moselle | sans limit. d'orgettes Récolte 2025 | oct.-déc. | 168,00 | N | 1,00 |
| Départ Eure/Eure-et-Loir | Récolte 2025 | sept.-déc. | 170,00 | N | 1,00 |
| Départ Sud-Est | 65-67 kg/hl Récolte 2025 | oct.-déc. | 185,00 | N | 0,00 |
| Orge de brasserie - Hiver 6 rangs | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Fob Creil | Faro 11,5% max Port 500 t Récolte 2025 | janv.-juin | 180,00 | N | 0,00 |
| Orge de brasserie - Printemps | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Fob Creil | Planet 11,5% max Port 500 t Récolte 2025 | janv.-juin | 190,00 | N | 0,00 |
Cotations des issues de meunerie du 9 septembre 2025
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.
| Son fin blé tendre | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ Ile-de-France | dispo. | 132,00-134,00 | T | 0,00 | |
| pellets | dispo. | 142,00-144,00 | T | 0,00 |
| Remoulage demi-blanc | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ Ile-de-France | dispo. | 154,00-156,00 | T | 0,00 |
| Farine basse blé tendre | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ Ile-de-France | dispo. | 169,00-171,00 | T | 0,00 |
| Gruau de blé dur | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ Ile-de-France | dispo. | 169,00-171,00 | T |
Cotations commerciales des produits laitiers du 4 septembre 2025
| Poudre de lait | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ NBPL à 30 jours 5% H BT vrac | dispo. | 2390,00 | T |
| Poudre de lactosérum | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ NBPL à 30 jours, BILA pH 6 vrac | dispo. | 930,00 | N |
| Babeurre | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| sans norme | dispo. | n.p. | |||
| normes hollandaises | dispo. | n.p. |
Evolution dollar / euro du 11 septembre 2025
| Devise | Valeur à la clôture |
|---|---|
| 1 dollar US | 0,8558 euro |
| 1 euro | 1,1685 dollar |
Clôture du marché à terme de Chicago du 11 septembre 2025 Clôture du marché à terme Euronext du 11 septembre 2025
| Matières premières | Clôture | Chicago |
|---|---|---|
| Blé | 503,00 | cents/bois. |
| Maïs | 399,00 | cents/bois. |
| Ethanol | 2,161 | $/gallon |
| Blé meunier (Euronext) | |
|---|---|
| Echéance | Clôture |
| Déc. 2025 | 189,50 |
| Mars 2026 | 195,50 |
| Mai 2026 | 200,50 |
| Volume | 49881 |
| Maïs (Euronext) | |
|---|---|
| Echéance | Clôture |
| Nov. 2025 | 185,50 |
| Mars 2026 | 191,75 |
| Juin 2026 | 197,00 |
| Volume | 2090 |
Cotations des marchés internationaux du 11 septembre 2025
| Energie | Echéance | Valeur à la clôture |
|---|---|---|
| Pétrole (Nymex) | Oct. 2025 | 62,37 $ |
| Indices des frets maritimes | du 11 septembre | Variation |
|---|---|---|
| Baltic Dry Index (BDI) | 2111 | -1,00 |
| Baltic Panamax Index (BPI) | 1998 | 23,00 |
| Baltic Capesize Index (BCI) | 3041 | -30,00 |
| Baltic Supramax Index (BSI) | 1484 | 6,00 |
| Baltic Handysize Index (BHSI) | 801 | 3,00 |
Bulletin Céré’Obs de FranceAgriMer :
(semaine 36, du 2 au 8 septembre 2025)
| Conditions de culture | Etat "bon à très bon" | S-1 | N-1 |
| Blé tendre d'hiver | |||
| Orge d'hiver | |||
| Orge de printemps | |||
| Blé dur | |||
| Maïs grain | 62% | 62% | 79% |
| Semis | S | S-1 | N-1 |
| Blé tendre d'hiver | |||
| Orge d'hiver | |||
| Orge de printemps | |||
| Blé dur | |||
| Maïs grain |
| Récolte | S | S-1 | N-1 |
| Blé tendre d'hiver | |||
| Orge d'hiver | |||
| Orge de printemps | |||
| Blé dur | |||
| Maïs grain | 2% | 1% | 0% |
Exportations et importations européennes pour la semaine 10 terminée le 7 septembre :
| en t | Cumulé 2025/26 | S10 2025/26 | Cumulé 2024/25 | S10 2024/25 |
| Blé tendre | 3 197 913 | 431 430 | 5 054 300 | 454 308 |
| Orge | 1 718 797 | 119 323 | 1 386 518 | 65 474 |
| Maïs (exports) | 61 060 | 6 948 | 204 717 | 40 369 |
| Maïs (imports) | 2 092 941 | 131 757 | 4 117 494 | 354 911 |
Depuis le début de la guerre au Moyen-Orient, le prix du GNR a pris plus de 60 centimes le litre en moyenne en France,…
Les cotations du blé tendre fourrager, du triticale et de l’orge de mouture ne cessent de progresser sur le marché bio…
L’évolution hebdomadaire des prix des oléagineux (colza, tournesol, soja), des protéagineux (pois, féverole) et des…







