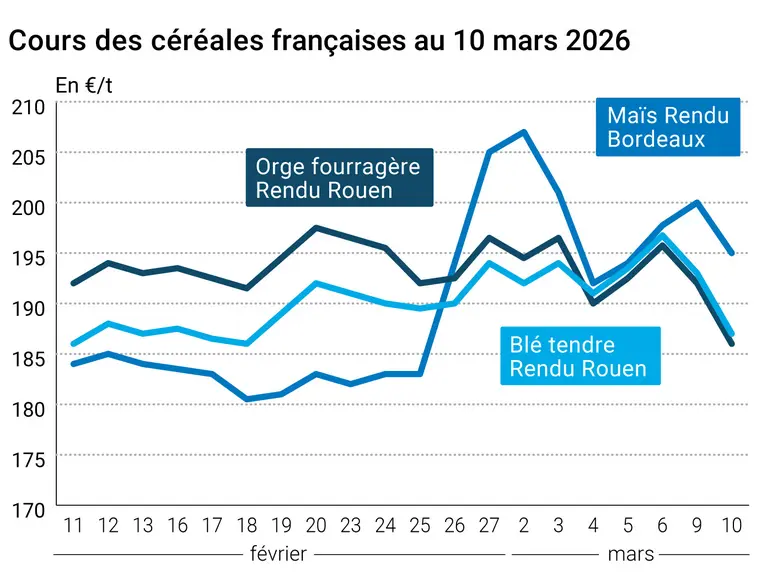
L’évolution des prix du blé, de l’orge et du maïs français entre le 9 et le 10 mars 2026, expliquée par La Dépêche-Le Petit Meunier.
Les prix des principaux contrats à terme ont bien baissé en blé et en maïs ce mardi 10 mars 2026 sur les marchés à terme du CBOT et d’Euronext, à l’exception du maïs coté à Chicago, certes en recul mais de façon moindre que les autres contrats. Le blé outre-Atlantique est repassé en-dessous de la barre des 600 cts$/boiss. pour les deux échéances les plus rapprochées de mars et de mai, cette dernière (la plus travaillée), clôturant à 591 cts$/boiss. (- 13,25 cts$/boiss.). Les termes de juillet et de septembre se maintiennent au-dessus des 600 cts$/boiss. Les échéances plus éloignées ont connu un recul moins important, voire une progression pour le très éloigné.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Le maïs a aussi reculé mais de façon moindre donc, avec une échéance de mai, la plus traitée, en retrait de 1,5 cts$/boiss. à 452,25 cts$/boiss. Les baisses en maïs valent pour les échéances allant jusqu’en juillet 2027, la hausse étant de mise au-delà.
Sur Euronext, les cours du blé refluaient également de façon assez prononcée (entre – 5,75 et – 6,50 €/t pour les trois échéances les plus proches), le terme de mai, le plus travaillé, clôturant à 204 €/t (- 5,75 €/t). Celui de septembre a terminé en baisse de 6,50 €/t à 209,50 €/t. Toutes les échéances en blé ont fini au-dessus des 204 €/t ce mardi sur le marché à termes européen. Côté maïs, l’échéance de juin, la plus active, a perdu 4,75 €/t en Europe et la baisse valait pour toutes les échéances. Cependant, tous les termes ouverts à la cotation campent désormais au-dessus des 201,75 €/t.
Sur les marchés physiques hexagonaux, les prix ont suivi le mouvement et ont terminé en recul pour le blé tendre, l’orge fourragère et le maïs. Le blé dur est stable.
C’était jour de publication du rapport WASDE sur l’offre et la demande agricoles mondiales par l’USDA ce mardi 10 mars. Pas de grands changements remarquables dans cette mise à jour de mars versus février, sinon une légère hausse de production de blé prévue au niveau mondial et pour l’Ukraine mais un léger recul pour l’Australie. Les utilisations sont vues en légère progression au niveau global (+ 1 Mt dans l’UE) et les stocks finaux sont revus en petite baisse pour l’ensemble de la planète (baisse en Australie mais hausse en Russie et en Ukraine). Les exportations argentines sont vues en hausse d’1,5 Mt alors que celles de l’UE baisseraient d’1 Mt.
La séance outre-Atlantique, comme ailleurs, a plutôt été animée par des opérations de prises de profits et de ventes techniques. Les regards des opérateurs sont plutôt tournés vers l’évolution du conflit en Iran (prix du pétrole, échanges commerciaux quasi bloqués dans le détroit d’Ormuz, prix des engrais…) et gardent un œil sur le ciel étatsunien qui pourrait apporter du froid et du gel dans certaines régions ce week-end ou en début de semaine prochaine. On note une légère dégradation des conditions de culture au Kansas.
En Europe, le blé a suivi les évolutions de son homologue US, avec une demande à l’exportation freinée par les évènements du Moyen-Orient. Des pluies tombent en ce moment, et sont prévues aussi pour la semaine en cours, sur le Vieux-Continent (France, nord de l’Italie et ouest de l’Allemagne). En Ukraine, les températures sont plus élevées que la normale dans l’ouest du pays. Selon l’agence Reuters, la Russie a repris un certain flux d’exportations de grains vers l’Iran via la mer Caspienne. En France, selon le Comité National Routier (CNR), « la première semaine de mars 2026 a été marquée par une augmentation particulièrement importante du coût du gazole professionnel supporté par les entreprises de transport routier » (entre +18 % et 20,3 % en fonction du tonnage pour les transports de marchandises).
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Du côté du maïs, la séance outre-Atlantique a été marquée par des opérations de prises de bénéfice et de ventes techniques. Le rapport WASDE a revu en légère hausse la production mondiale de maïs, avec notamment des progressions pour le Brésil et l’Ukraine mais un recul pour l’Argentine. Dans cette mise à jour de mars par rapport à février, l’agence revoit en baisse les utilisations planétaires (baisse au Brésil mais hausse en Asie du Sud-Est). Les stocks finaux mondiaux augmentent (quasiment + 4 Mt), notamment pour ce qui concerne le Brésil et l’Ukraine.
Les évolutions des prix du pétrole, par rapport à la filière biocarburants, restent scrutés de façon accrue : les barils de référence (WTI et Brent) ont progressé ce mardi en clôture par rapport à lundi et étaient toujours en hausse ce matin à l’ouverture. Sur Euronext, le maïs européen a aussi cédé du terrain.
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.