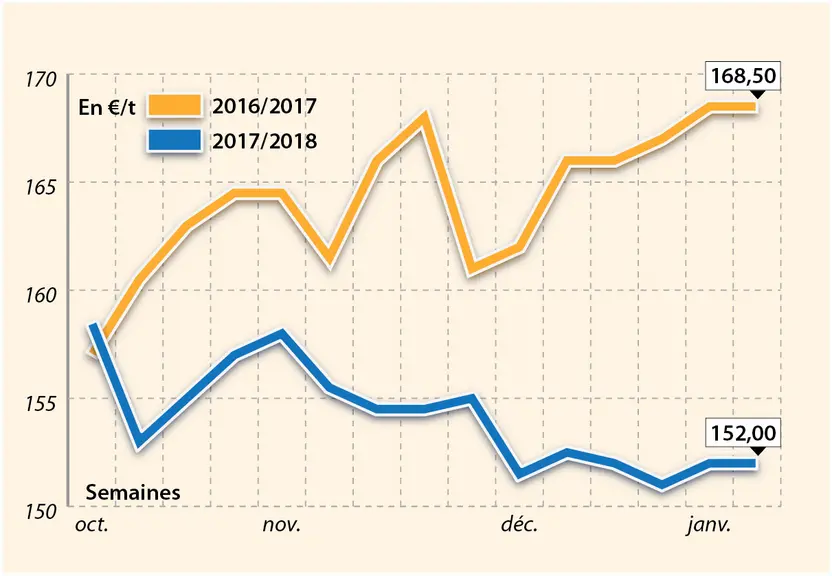
La compétitivité russe met toujours à mal les prix du blé tendre sur Euronext et les places physiques hexagonales d’une semaine sur l’autre. L’Égypte a acquis le 9 janvier de nouvelles cargaisons en provenance de Russie : 115 000 t à 207,86 $/t Caf, livraison février (le dernier achat s’élevait à 208,05 $/t Caf). La hausse de l’euro face au dollar fait également pression.
Selon FranceAgriMer (Fam), l’Égypte a acheté 4,7 Mt de blé tendre depuis le début de la campagne 2017/2018, dont 3,7 Mt de Russie, sur 7 Mt prévues au total. Malgré la baisse des stocks français estimée par Fam (cf. Une), le marché s’inquiète du repli des exportations sur pays tiers. La France pourrait ne pas atteindre les 5 Mt de blé tendre exportées sur l’Algérie, selon Fam.
Côté éléments potentiellement haussiers, rappelons l’impact de la vague de froid passée aux États-Unis et la baisse de la production australienne. Le froid conjugué à l’absence de manteau neigeux sur la zone mer Noire, notamment en Russie et en Ukraine, sera également à surveiller.
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.
En termes d’activité sur le territoire national, des affaires sont rapportées à destination des Fab français, du nord de l’UE et espagnols sur l’intérieur. Les meuniers se réveillent, faisant des achats sur l’ancienne et la nouvelle campagne. Le portuaire génère aussi des échanges, pour des compléments de bateau et pour satisfaire la demande algérienne, bien que l’Argentine devienne probablement majoritaire pour la livraison de 0,4 Mt d’origine optionnelle.
Les cours du maïs sont restés à un bas niveau entre les 4 et 11 janvier, du fait de la bonne compétitivité ukrainienne. FranceAgriMer (Fam) a révisé à la hausse de 0,1 Mt les ventes 2017/2018 sur l’UE entre décembre et janvier, à 4,85 Mt. Côté échanges, l’Espagne est aux achats, générant un petit filet d’affaires dans le Sud. Mais globalement, le marché est assez calme. Les vendeurs se positionnent, mais pas forcément les acheteurs.
En orge fourragère, le dynamisme de l’activité portuaire a soutenu les prix, avec notamment l’Arabie saoudite qui recherche de près de 1 Mt. Sur l’intérieur, les Fab italiens et bretons sont aux achats en semaine 2. FranceAgriMer estime les stocks 2017/2018 à 0,9 Mt en janvier, contre 1,1 Mt en décembre, du fait de la hausse des exportations sur l’UE et de la consommation des Fab. La bonne tenue des cotations des orges fourragères a tiré vers le haut celles des orges brassicoles 2017. Mais les autres produits ont régressé, faute d’échange.
Enfin, les cours sont stables en blé dur dans l’ensemble. Les acheteurs internationaux reviendraient quelque peu. FranceAgriMer projette les stocks français 2017/2018 à 0,35 Mt, des chiffres trop bas selon des experts anonymes.
Marchés physiques français du 11 janvier 2018 (base juillet pour les céréales)
Blé tendre
Spécifications
Échéance
euro/t
Variation
Rendu Dunkerque
220/11 meunier Récolte 2017
janv.-mars
152,50-153,00
N
Rendu La Pallice
76/220/11 Récolte 2017
janv.-mars
153,50
N
Rendu Rouen
76/220/11 Récolte 2017
janv.-mars
151,50-152,50
T
Rendu Pontivy/Guingamp
fourrager Récolte 2017
janv.-mars
154,00-155,00
A/V
Fob Moselle
meunier Récolte 2017
janv.-mars
149,00
T
Fob Rouen
FC Supérieur A2 classe 1 majo. incluses Récolte 2017
janv.
161,88
N
FC Médium A3 classe 2 majo. incluses Récolte 2017
janv.
inc.
Fob La Pallice
FA Supérieur A2 classe 1 majo. incluses Récolte 2017
janv.
164,08
N
Départ Eure/Eure-et-Loir
BPMF 76 kg/hl Récolte 2017
janv.-mars
145,00
V
Départ Marne
BPMF Récolte 2017
janv.-mai
145,50
T
Départ Sud Côte-d'Or
meunier Récolte 2017
4 de janv.
148,00
T
Départ Sud-Est
meunier Récolte 2017
janv.-mars
162,00-163,00
N
Blé dur
Spécifications
Échéance
euro/t
Variation
Départ Sud-Est
20-25% mitadins 13,5% Récolte 2017
janv.-avr.
inc.
Maïs
Spécifications
Échéance
euro/t
Variation
Rendu Bordeaux
Récolte 2017
janv.-mars
147,00
N
Rendu La Pallice
Récolte 2017
janv.-mars
147,50
N
Fob Bordeaux
Récolte 2017
janv.-mars
152,00
N
Fob Rhin
Récolte 2017
janv.-juin
158,00
N
Départ Eure/Eure-et-Loir
Récolte 2017
janv.-mars
142,00-143,00
N
Départ Sud-Est
Récolte 2017
janv.-mars
152,00-153,00
N
Orge fourragère
Spécifications
Échéance
euro/t
Variation
Rendu Rouen
62-63 kg/hl Récolte 2017
janv.-mars
148,50
T
Fob Moselle
sans limit. d'orgettes 61/62 kg/hl Récolte 2017
janv.-mars
142,50
T
Départ Aisne
62/63 kg/hl Récolte 2017
janv.-mai
140,00
N
Départ Eure/Eure-et-Loir
63 kg/hl mini Récolte 2017
janv.-mars
136,50-137,50
A/V
Départ Marne
62/63 kg/hl Récolte 2017
janv.-mai
139,00
N
Départ Sud Côte-d'Or
62/63 kg/hl Récolte 2017
4 de janv.
134,00
T
Départ Sud-Est
67 kg/hl Récolte 2017
janv.-mars
155,00
T
Orge de brasserie - Hiver 6 rangs
Spécifications
Échéance
euro/t
Variation
Fob Creil
Etincel Port 500 t Récolte 2017
janv.-mars
154,00
N
Orge de brasserie - Printemps
Spécifications
Échéance
euro/t
Variation
Fob Creil
Sebastian Port 500 t Récolte 2017
janv.-mars
198,00
N
Evolution dollar / euro du 11 janvier 2018
Devise
Valeur à la clôture
1 dollar US
0,8322 euro
1 euro
1,2017 dollar
Clôture du marché à terme de Chicago du 11 janvier 2018
Matières premières
Clôture
Chicago
Blé
433,25
cents/bois.
Maïs
348,75
cents/bois.
Ethanol
1,347
$/gallon
Clôture du marché à terme Euronext du 11 janvier 2018
Blé meunier (Euronext)
Echéance
Clôture
Mars 2018
159,00
Mai 2018
163,00
Sept. 2018
167,50
Volume
28773
Maïs (Euronext)
Echéance
Clôture
Mars 2018
157,25
Juin 2018
163,50
Août 2018
169,00
Volume
1816
Blé Union Européenne (CME)
Echéance
Clôture
Mars 2018
164,75
Mai 2018
167,50
Sept. 2018
166,75
Volume
0
Cotations des marchés internationaux du 11 janvier 2018