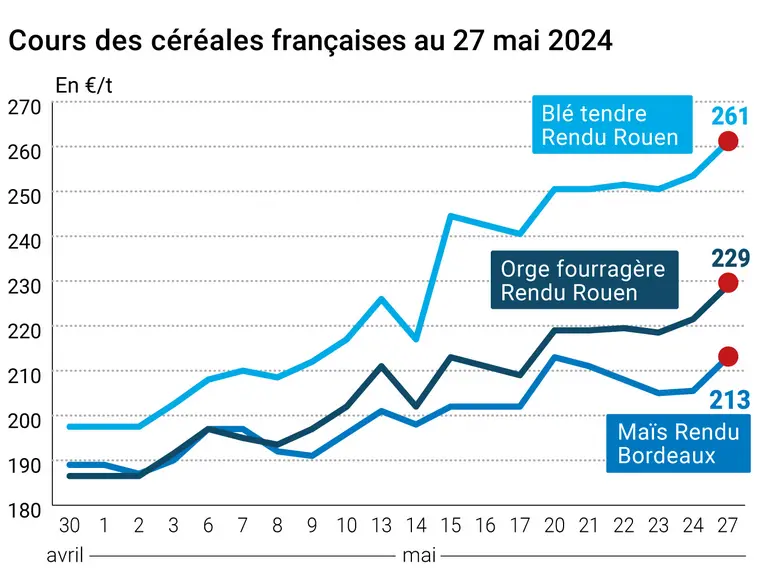
L’évolution des prix du blé, de l’orge et du maïs français entre le 24 et le 27 mai 2024, expliquée par La Dépêche Le petit meunier.
Les prix du blé tendre ont à nouveau renchéri entre les séances du 24 et du 27 mai sur Euronext et le marché physique français. Sur l’échéance rapproché du contrat à terme européen, les valeurs atteignent même un plus haut depuis fin juillet 2023. La raison est encore la même : les inquiétudes quant à la production 2024 en Russie, qui s'amplifient. Les températures élevées attendues cette semaine inquiètent, tout comme le manque d’eau. Ajoutons à cela les craintes concernant la moisson en Ukraine. Les cours du maïs et de l’orge fourragère sur les places hexagonales ont naturellement suivi la hausse imprimée par le blé tendre. Le CBOT à Chicago était clos hier en raison du Memorial Day.
Le prix du blé boosté par la baisse des productions russe et ukrainienne
L’analyste russe Ikar a de nouveau abaissé sa prévision de production russe pour 2024-2025. Tous grains confondus, elle est désormais attendue sous les 130 Mt, contre 145 Mt en 2023-2024. La prévision en blé tendre se rapproche dangereusement de la barre psychologique des 80 Mt. Les exportations 2024-2025 ont bien entendu été revues à la baisse. Par ailleurs, le principal syndicat russe de céréales a relevé ses estimations de dégâts liés au gel. Désormais, ce seraient environ 1,5 Mha qui auraient été détruits par les basses températures, toutes cultures confondues, contre 830 000 ha estimés par le gouvernement.
L’association ukrainienne des grains (UGA) a abaissé ses prévisions de production nationale de céréales et d’oléagineux en 2024, passant sous la barre des 75 Mt, contre plus de 80 Mt en 2023. Ceci en raison de la baisse de surfaces semées, mais aussi de la sécheresse qui a frappé les cultures en mai. Pour le blé tendre, la récolte 2024-2025 est attendue sous la barre des 20 Mt. Mécaniquement, les exportations, tous grains confondus, régresseraient d’environ 10 Mt entre 2023-2024 et 2024-2025.
Dernier élément haussier : la production de céréales au Maroc est attendue en repli annuel de plus de 40 % d'un an sur l'autre, ce qui conduira le pays a davantage importé du blé.
Par ailleurs, l’Égypte, premier producteur et importateur africain de blé, souhaite augmenter sa sole de blé de 126 000 ha en 2024-2025, pour atteindre 1,47 Mha, dans le but d’accroître ses stocks de 4 Mt en 2023-2024 à 5,2 Mt, selon une déclaration gouvernementale. Rappelons que le pays dépend à hauteur de 53 % des importations pour satisfaire sa consommation en blé (20 Mt) alors que l’offre oscille autour de 8-9 Mt.
En maïs, ce sont également les inquiétudes climatiques dans certains bassins de production mondiaux qui sont à l’origine de l’accroissement des valeurs. L’UGA table sur une production ukrainienne 2024-2025 autour de 25 Mt, contre près de 30 Mt l’an dernier. Le déficit hydrique empêche les semis de se faire dans de bonnes conditions.
Notons que la Commission européenne a approuvé le 27 mai un régime d’aide d’État d’environ 486 M€ destiné à soutenir les producteurs de céréales en Pologne (blé, seigle, orge, triticale, mélanges de céréales) dans le contexte de la guerre en Ukraine. Ces subventions directes devront être accordées au plus tard le 31 décembre, dans la limite de 280 000 € par bénéficiaire.
Fondamentaux
Russie, céréales/oléagineux, production : 129,5 Mt pour 2024-2025, 132 Mt précédemment (source : Ikar) ;
Russie, blé tendre, production : 81,5 Mt pour 2024-2025, 83,5 Mt précédemment (source : Ikar) ;