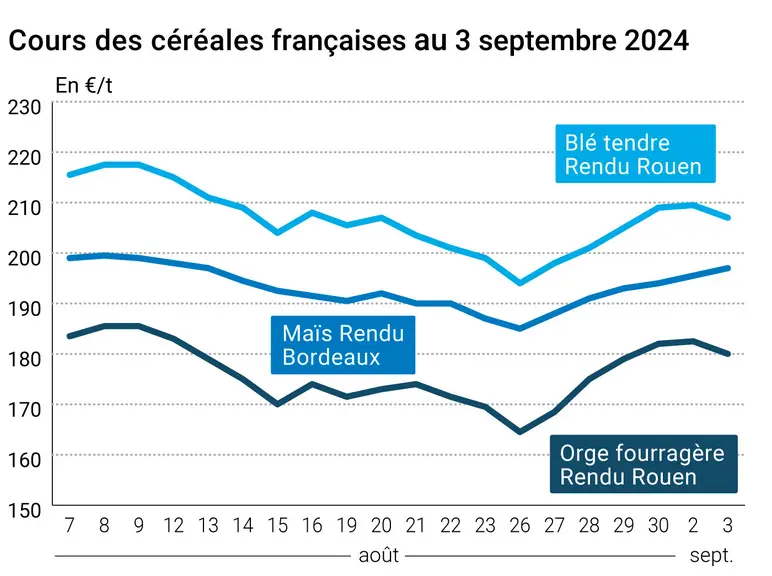
L’évolution des prix du blé, de l’orge et du maïs français entre le 2 et le 3 septembre 2024, expliquée par La Dépêche Le petit meunier.
Les prix des principaux contrats sur le blé et sur le maïs ont tous assez nettement progressé ce mardi 3 septembre 2024, tant sur le CBOT que sur Euronext et pour toutes les échéances. Seule l’échéance septembre du marché européen, très peu traitée désormais, cédait un peu de terrain alors que celle de décembre (la plus traitée) frôle les 220 €/t et que celles de mars et mai, voire même celle de septembre 2025, montraient une belle dynamique (respectivement au-dessus des 226 €/t, 231 €/t et au-dessus des 226 €/t). La progression était assez nette aussi outre-Atlantique, les échéances de décembre et de mars étant les plus traitées. En maïs, la dynamique se claquait sur celle du blé avec par exemple une échéance de novembre (la plus traitée) au-dessus des 202 €/t sur Euronext. Sur les marchés physiques hexagonaux, les prix du blé tendre étaient en légère baisse sur l’échéance de septembre tout comme ceux des orges fourragères. Les cours du maïs ont quant à eux un peu progressé.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Côté blé, les facteurs qui ont pesé sur la séance ont été les difficultés de semis en zone mer Noire (sécheresse), l’annonce de la signature d’une limite des exportations ukrainiennes sur la campagne 2024-2025 (à 16,2 Mt mais face à des prévisions à ce jour d’environ 13 Mt) et toujours l’abaissement des volumes de récolte en Argentine, en Russie et en Europe. Seule la production australienne est annoncée en hausse. Les moissons et semis états-uniens apparaissent dans la norme.
A noter qu’en blé dur, la campagne d’importation commence très lentement en Italie (en-dessous de 200 000 t pour les origines hors UE pour les deux premiers mois de campagne), selon Spiga Dorata. Le spécialiste de cette matière dans la Botte, qui estime les besoins du pays à 6-6,5 Mt, pour une production locale juste au-dessus des 3 Mt, s’attend à des achats massifs pendant les périodes automnale et hivernale.
En maïs, c’est le temps sec en Europe de l’Est et les fortes pluies sur les zones de culture états-uniennes qui ont animé la séance (achats techniques et des fonds sur le CBOT) ainsi qu’une légère hausse des prévisions de production brésilienne, tout comme le repli de l’euro face au dollar. Les belles hausses des séances précédentes ont généré également quelques prises de profit. Attention également, les eaux sont basses sur le Mississippi, gênant les chargements et le transport.
En France, le port de Strasbourg présente ce mercredi son projet stratégique de développement pour la période 2024-2028.
Côté macroéconomie, les prix du pétrole sont tombés mardi à leur plus bas niveau depuis huit mois. Selon l’AFP, « les opérateurs s'inquiètent d'un déséquilibre fondamental entre une demande terne et une offre qui pourrait augmenter ». Le baril de Brent de la mer du Nord pour livraison en novembre a plongé de 4,86 %, à 73,75 dollars et l’équivalent WTA états-unien a reculé de 4,36 % à 70,34 $ le baril. La parité euro-dollar s’est établi à 1,105 $ ce mercredi contre 1,107 $ la veille. La Banque centrale états-unienne (FED) publie ce jour son livre beige, un état sur l’économie des Etats-Unis actualisé et qui est généralement une source d’informations d’importance pour le comité de politique monétaire qu’elle doit tenir dans deux semaines. A Kigali, au Rwanda, se tient le Forum africain des systèmes alimentaires, jusqu’au 6 septembre.
Fondamentaux :
UE, blé, exportations : la Roumanie a exporté 1,647 Mt depuis le 1er juillet ; la Lituanie 554 030 t et la France 500 300 t ; viennent ensuite la Bulgarie, l’Allemagne et la Pologne (source : AGRIColumn) ;
UE, maïs, exportations : la Roumanie a exporté 71 169 t depuis le 1er juillet devant la France avec 47 418 t (source : AGRIColumn) ;
UE, blé, importations : l’Ukraine a exporté 697 027 t vers l’UE depuis le 1er juillet, devant la Moldavie (169 510 t) et le Canada (150 184) ; vient ensuite la Serbie (source : AGRIColumn) ;
UE, maïs, importations : l’Ukraine a exporté 2 225 377 t vers l’UE depuis le 1er juillet, devant les Etats-Unis (388 548 t) et le Canada (303 589 t) ; viennent ensuite la Serbie et le Brésil (source : AGRIColumn) ;
Canada, blé dur, production : estimée à 6 Mt, soit +47,3 % par rapport à la production finale de la campagne précédente (source : StatsCan) ;
Canada, blé, exportations : 169 000 t pour la semaine 3 de la campagne 2024-2025, un chiffre faible par rapport à la normale (probablement en raison de la grève du rail canadien) ; les deux premières semaines avaient été bonnes (source : Sask Wheat) ;
Brésil, maïs, production : estimée à 48 Mt, en hausse de 1 % par rapport à une précédente estimation (source : Imea).
Commerce international :
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.