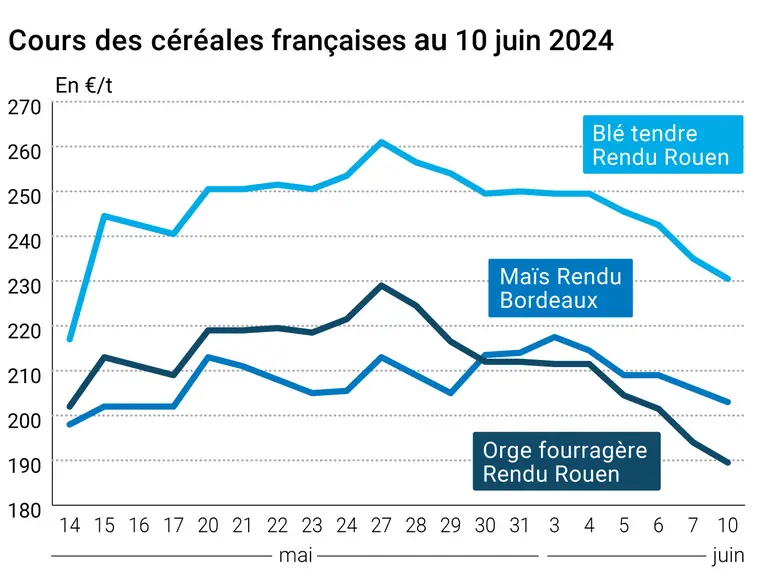
L’évolution des prix du blé, de l’orge et du maïs français entre le 7 et le 10 juin 2024, expliquée par La Dépêche Le petit meunier.
Les prix du blétendre ont reculé sur Euronext et le marché physique français entre le 7 et le 10 juin, dans le sillage du contrat blé sur le CBOT (ventes techniques des fonds, pression de la récolte). La demande internationale en profite pour se couvrir, comme en atteste le nouvel appel d’offres égyptien, qui intervient quelques jours après l’achat de blé européen et ukrainien par le pays, et les achats tunisiens. L’origine française pourrait tirer son épingle du jeu, au vu de la compétitivité relative en termes de prix. Les cotations de l’orge fourragère sur les places hexagonales ont suivi la tendance baissière du blé tendre. Celles du blé durnational n’ont pas évolué d’un jour sur l’autre.
Les prix du maïsont cédé du terrain sur Euronext et le marché physique français entre le 7 et le 10 juin. Le contrat maïs sur le CBOT a en revanche progressé dans le même temps. Des pluies importantes ont arrosé l’Ukraine soulageant les cultures, tandis que le temps demeure chaud et sec sur le sud de la Russie. En France, selon l’AGPM, les prix hexagonaux sur la période estivale restent « compétitifs en nutrition animale face à la nouvelle récolte de blé, ce qui suscite l’intérêt des acheteurs » A noter que la Zambie pourrait importer environ 1 Mt de maïs en 2024-2025, en raison d’une baisse de 50 % de sa production (sécheresse prolongée, El Niño), selon un rapport du Foreign Agricultural Service (FAS) du département états-unien à l'Agriculture (USDA).
Les opérateurs sont dans l’attente, mercredi, des bilans céréaliers de FranceAgriMer et du rapport mensuel sur l'offre et la demande agricoles mondiales de l’USDA. Outre-Atlantique, ils s’attendent à une révision à la baisse des productions de maïs argentine et brésilienne, et à la hausse des exportations états-uniennes en la matière ; quant au blé, la production états-unienne pourrait être révisée à la hausse.
Côté macroéconomie, l’euro s’est légèrement effrité face au dollar, passant de 1,080 $ vendredi à 1,076 $ lundi, ce qui rend les marchandises européennes et en l’occurrence françaises un peu plus compétitives sur le marché mondial. En réunion ce jour, les décisions de la banque fédérale états-unienne (FED) concernant l’évolution de ses taux directeurs sur la deuxième moitié de l’année 2024 sont très attendues. Les cours du pétrole ont progressé en ce début de semaine, revenant aux niveaux d’avant la réunion des pays de l’Opep et de ses alliés (Opep+), qui avaient annoncé vouloir « revenir progressivement, à partir d'octobre, sur 2,2 millions de barils par jour de coupes décidées unilatéralement par plusieurs membres, ce qui a fait craindre pour l'équilibre entre offre et demande », rappelle l’AFP. Engagement que plusieurs ministres de membres importants de l'alliance ont ensuite relativisé, affirmant que « le groupe se déterminerait le moment venu en fonction des conditions de marché ».
Fondamentaux
Ukraine, céréales, production/exportations : recul de 12 % de l’offre céréalière en 2024-2025, avec à la clef une amputation d’un tiers des exportations de blé et d’un quart de celles de maïs par rapport à 2023-2024 (source APK).
États-Unis, maïs, semis : 95 % des surfaces prévues au 9 juin, contre 91 % la semaine précédente, 98 % en 2023 à date et 95 % en moyenne quinquennale (source : USDA) ;
États-Unis, maïs, levée : 85 % des surfaces au 9 juin, contre 74 % la semaine précédente, 91 % en 2023 à date et 84 % en moyenne quinquennale (source : USDA) ;
États-Unis, maïs, conditions de culture : 74 % des parcelles classées en catégories "bonnes à excellentes" au 9 juin, contre 75 % la semaine précédente et 61 % l’an passé à date (source : USDA) ;
États-Unis, blé d’hiver, récolte : 12 % des surfaces plantées au 9 juin, contre 6 % la semaine précédente, 7% en 2023 à date et 6 % en moyenne quinquennale (source : USDA) ;
États-Unis, blé d’hiver, conditions de culture : 47 % des parcelles classées en catégories "bonnes à excellentes" au 9 juin, contre 49 % la semaine précédente et 38 % l’an passé à date (source : USDA) ;
États-Unis blé de printemps, semis : 98 % des surfaces prévues au 9 juin, contre 94 % la semaine précédente, 96 % en 2023 à date et 96 % en moyenne quinquennale (source : USDA) ;
États-Unis, blé de printemps, levée : 87 % des surfaces au 9 juin, contre 78 % la semaine précédente, 86 % en 2023 à date et 83 % en moyenne quinquennale (source : USDA) ;
États-Unis, blé de printemps, conditions de culture : 72 % des parcelles classées en catégories" bonnes à excellentes" au 9 juin, contre 74 % la semaine précédente et 60 % l’an passé à date (source : USDA).
Commerce international
Egypte, blé, appel d’offres : en origine optionnelle, à charger entre le 1er et le 20 août (source : Gasc) ;
Tunisie, céréales, achat : l’agence tunisienne des céréales aurait acheté 50 000 t de blé, à charger entre le 1er et le 25 juillet, et 75 000 t d’orge, à charger entre le 20 juin et le 30 juillet (sources privées).
Marchés physiques français du 10 juin 2024 (base juillet pour les céréales)
Blé tendre
Spécifications
Échéance
euro/t
Variation
Rendu Dunkerque
220/11 meunier Récolte 2024
juil.-sept.
230,50
N
-4,50
Rendu La Pallice
76/220/11 Récolte 2024
juil.-sept.
231,50
N
-4,50
Rendu Rouen
76/220/11 Récolte 2024
juil.-sept.
230,50
N
-4,50
Rendu Pontivy/Guingamp
fourrager 74 kg/hl base, 72 kg/hl mini Récolte 2024
juil.-sept.
231,50
N
-4,50
Fob Moselle
meunier Récolte 2024
juil.-sept.
218,00
N
-4,00
Fob Rouen
FC Supérieur A2 classe 1 majo. incluses Récolte 2024
juil.
238,30
N
0,26
FC Médium A3 classe 2 majo. incluses Récolte 2024
juil.
inc.
Fob La Pallice
FA Supérieur A2 classe 1 majo. incluses Récolte 2024
juil.
242,50
N
2,25
Départ Marne
BPMF 220 Hagberg Récolte 2024
juil.-déc.
226,50
N
-4,50
Départ Eure/Eure-et-Loir
BPMF 76 kg/hl Récolte 2024
juil.-sept.
225,50
N
-4,50
Départ Sud-Est
meunier Récolte 2024
juil.-sept.
245,00
N
-5,00
Blé dur
Spécifications
Échéance
euro/t
Variation
Rendu Port-la-Nouvelle
normes semoulières Récolte 2024
juil.-sept.
330,00-335,00
N
0,00
Départ Eure/Eure-et-Loir
normes semoulières Récolte 2024
juil.-sept.
335,00
N
0,00
Départ Sud-Est
normes semoulières Récolte 2024
juil.-sept.
325,00
N
0,00
Maïs
Spécifications
Échéance
euro/t
Variation
Rendu Bordeaux
Récolte 2023
juil.-sept.
203,00
N
-3,00
Rendu La Pallice
Récolte 2023
juil.-sept.
202,00
N
-3,00
Rendu Pontivy/Guingamp
Récolte 2023
juil.-sept.
218,00
N
-3,00
Fob Bordeaux
Récolte 2023
juil.-sept.
207,00
N
-3,00
Fob Rhin
Récolte 2023
juil.-sept.
212,00
N
-3,00
Départ Sud-Est
Récolte 2023
juil.-août
220,00
N
0,00
Orge fourragère
Spécifications
Échéance
euro/t
Variation
Rendu Rouen
62-63 kg/hl Récolte 2024
juil.-sept.
189,50
N
-4,50
Rendu Pontivy/Guingamp
63 kg/hl mini Récolte 2024
juil.-sept.
212,50
N
-4,50
Fob Moselle
sans limit. d'orgettes 61/62 kg/hl Récolte 2024
juil.-sept.
185,00
N
-3,00
Départ Eure/Eure-et-Loir
63 kg/hl mini Récolte 2024
juil.-sept.
176,50
N
-4,50
Départ Sud-Est
62/63 kg/hl Récolte 2024
juil.-sept.
205,00
N
-5,00
Orge de brasserie - Hiver 6 rangs
Spécifications
Échéance
euro/t
Variation
Fob Creil
Faro 11,5% max Port 500 t Récolte 2024
oct.-mars
254,00
N
0,00
Orge de brasserie - Printemps
Spécifications
Échéance
euro/t
Variation
Fob Creil
Planet 11,5% max Port 500 t Récolte 2024
oct.-mars
279,00
N
0,00
Cotations des issues de meunerie du 11 juin 202
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.