Réservé aux abonnés

Attention aux changements de destination des hangars agricoles
- - 3 min
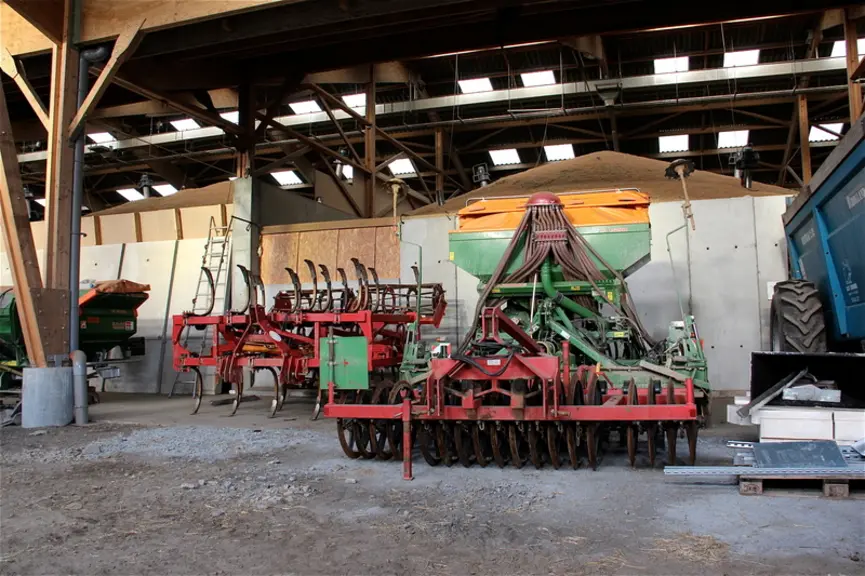
Les hangars agricoles fermés peuvent être reconvertis en d'autres usages. Toutefois ce type de reconversion de bâtiments n'est pas sans risque. Crédits : © L'Agriculteur normand

Le stockage à la ferme pour des tiers peut s’avérer rentable mais aussi risqué en cas de bail rural et impactant fiscalement.

Les hangars agricoles fermés peuvent être reconvertis en d’autres usages, comme le stockage longue durée pour des entreprises artisanales ou commerciales et même pour des particuliers (camping-car).

Toutefois ce type de reconversion de bâtiments n’est pas sans risque, quand le propriétaire n’est pas l’exploitant agricole. En effet, si l’édifice est compris dans un bail rural, son changement de destination peut devenir une cause de résiliation par le bailleur. La plupart des baux ruraux limitent les activités pouvant être exercées dans les lieux aux activités agricoles et celles dans le prolongement ou ayant pour support l’exploitation agricole. Contrairement aux activités agritouristiques qui se trouvent dans le prolongement ou ayant pour support l’exploitation, la location de locaux de stockage sera considérée comme purement commerciale. Il suffira au bailleur de faire constater par commissaire de justice (ex-huissier) le changement de destination afin de mettre fin au bail rural. Le bailleur n’aura qu’à démontrer qu’il subit un dommage : par exemple la perte de l’exonération fiscale du bâti agricole.

La résiliation affectera la totalité du bail en vertu du principe de l’indivisibilité du bail.

Lire tous nos articles sur les baux ruraux : ici

Quand bien même l’exploitant serait propriétaire du bâtiment en question, il ne devrait pas négliger l’impact fiscal de ce changement d’usage, pour calculer la rentabilité de cette activité de stockage.

Restez au courant en temps réel !

Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.

taxe foncière
Suivi
Suivre

Finie l’exonération de taxe foncière sur le bâti agricole

Les bâtiments qui servent aux exploitations rurales sont exonérés de taxe foncière sur les propriétés bâties, d’après l’article 1382 6° a) du Code général des impôts. Il s’agit de bâtiments affectés de façon permanente et exclusive à un usage agricole. Ce n’est pas la nature du bâtiment, ni la qualité d’agriculteur de son propriétaire mais son affectation qui importe.

Si la production d’électricité photovoltaïque ayant pour support ce type de bâtiment n’est pas de nature à remettre en cause cette exonération, une activité de stockage dessous l’est. L’honnête propriétaire devrait signaler au service du cadastre ce changement (Cerfa IL). Si c’est l’administration fiscale qui s’en rend compte, il s’expose à un redressement fiscal.

Le droit de l’urbanisme (article L151-11 Code de l’urbanisme) et les PLU (I) locaux posent aussi des restrictions au changement de destination des bâtiments agricoles, dans les zones agricoles et naturelles. Il serait préférable avant d’effectuer ce changement de destination de se rapprocher des services de l’urbanisme de la mairie ou de l’intercommunalité.

Voir plus

Plus d’articles sur ce thème

Contenus partenaires