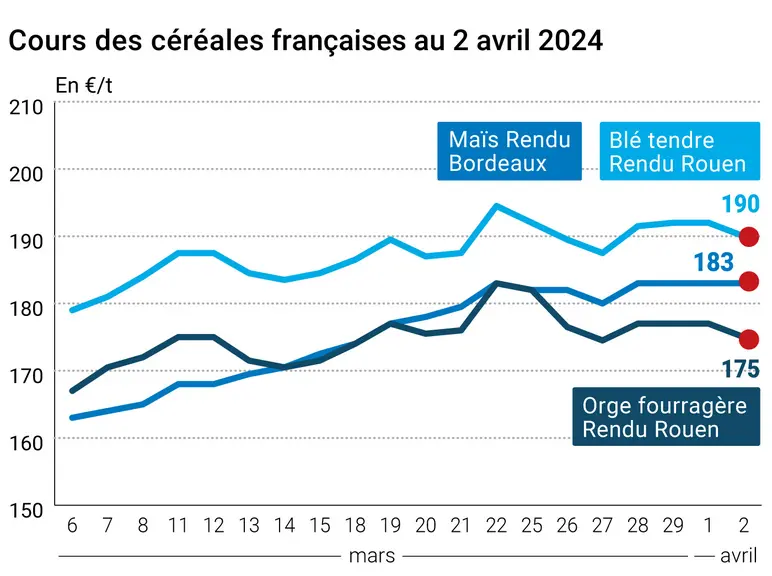
L’évolution des prix du blé, de l’orge et du maïs français entre le 1er et le 2 avril, expliquée par La Dépêche Le petit meunier.
Les cours des principaux contrats à terme en blé et en maïs reculaient ce mardi 2 avril 2024, tant sur le CBOT que sur Euronext, et aussi bien sur la campagne actuelle que sur la nouvelle récolte. Le prix du boisseau de blé passe en-dessous des 550 cts/$, proche des 545 cts$, à Chicago sur mai 2024 alors que celui de septembre 2024, en nouvelle campagne, s’affiche sous les 580 cts/$. En Europe, la tonne de blé demeure au-dessus des 200 € en dépit de cette baisse sur mai 2024 et tout juste au-dessus des 215 € sur la première échéance de la nouvelle campagne (septembre). La tonne de maïs Euronext redescend aux environs de 195 € en nouvelle campagne (échéance novembre). Sur le marché physique français, les cotations du blé tendre et de l'orge fourragère ont reculé entre le 1er et le 2 avril, tandis que celles du maïs et du blé dur stagnaient d'un jour sur l'autre.
Le premier rapport de campagne Crop Progress de l’USDA pour l’année civile 2024 sur l’état des cultures aux Etats-Unis a finalement été jugé baissier par les opérateurs des marchés, avec notamment un taux de parcelles en conditions "bonnes à excellentes jugées" plutôt satisfaisant pour les cultures d’hiver actuels versus la campagne précédente et la moyenne à cinq ans. A noter que les conditions de culture sont meilleures en blé tendre (soft red winter) qu’en blé dur (hard red winter). En Europe, c’est le niveau final des exportations de l’Ukraine en mars 2024 qui a pesé sur les marchés (supérieures au chiffre de l’an passé pour le même mois).
Côté maïs, ce sont les prises de bénéfice en lien avec la hausse tarifaire de la semaine passée qui ont animé le marché, avec quelques éléments pourtant haussiers : demande en progression pour la transformation en éthanol, révision à la baisse de la seconde récolte brésilienne par l’analyste StoneX, stabilisation de l’euro face au dollar, exportations ukrainiennes en nette baisse en ce début de mois d’avril… Les pluies annoncées aux Etats-Unis sont bien accueillies par les producteurs mais attention aux inondations potentielles.
Les analystes de l’AHDB au Royaume-Uni se montrent neutres pour les deux semaines à venir et pour la période des deux à six mois à venir en termes de prix du blé (sur une échelle de 1 à 7 et allant de "baissier" à "haussier"). Idem pour l’orge. Pour le maïs, les analystes sont neutres pour la prochaine quinzaine mais légèrement baissier pour les deux à six prochains mois.
En termes de météorologie, des pluies plus importantes sont attendues sur les plaines du nord et dans le sud des Etats-Unis alors qu’elles auront tendance à s’amenuiser en Europe (notamment en France et sur la péninsule ibérique) tout en restant supérieures aux normales de saison. Ce sont les températures qui vont surprendre dans les jours à venir, avec des niveaux supérieurs de 6 à 8°C au-dessus des normales, en particulier en France, en Allemagne ou encore en Pologne et en Roumanie. Le phénomène d’assèchement des sols se poursuit en zone mer Noire et dans le sud de la Russie, avec très peu de pluie prévue et des températures au-dessus des normales.
Les cours du pétrole ont grimpé mardi à leur plus haut niveau depuis fin octobre, dans un contexte d'inquiétudes sur l'approvisionnement, la frappe meurtrière imputée à Israël contre un bâtiment diplomatique iranien à Damas en Syrie faisant notamment craindre une riposte de l'Iran.
En France, on suivra particulièrement les conséquences des crues de rivières dans plusieurs départements, Indre et Indre-et-Loire hier, départements bourguignons dans les jours à venir. De même, il faudra aussi mesurer les impacts d’une grève dans le secteur des transports et de la logistique déclenchée ce mardi dans le pays pour réclamer de meilleurs salaires. Également au calendrier, la présentation ce jour en Conseil des ministres, du nouveau projet de loi d’orientation pour la souveraineté en matière agricole et le renouvellement des générations en agriculture : deux fils rouges dans ce nouveau texte, l’urgence de remplacer plus du tiers des agriculteurs qui seront partis à la retraite dans la décennie et le changement climatique ; on y attend aussi des mesures concrètes pour accélérer la construction de réserves d'eau, de bâtiments d'élevage et alléger les sanctions encourues en cas d'atteinte à la nature. Au niveau européen et international, la Banque mondiale vient de publier un rapport sur l'Asie du Sud qui montre que cette zone de la planète est celle qui connaîtra le plus fort taux de croissance en 2024 et en 2025, même si les niveaux prévus sont encore en-dessous de la période avant Covid et s'avèrent le résultat de dépenses publiques plus que de croissance due aux entreprises. Eurostat publiera une première estimation de l’inflation dans la zone euro ce jour. Franck Riester, ministre délégué au Commerce extérieur, se rendra au Maroc le 4 avril. La FAO publiera son indice des prix des denrées alimentaires le 5 avril et une réunion informelle des ministres de l’Agriculture de l’UE est prévue du 7 au 9 avril.
Fondamentaux
Ukraine, grains et légumineuses, semis : en 2024, 5,6 Mha vont être plantés dans le pays en culture de printemps, dont 477 000 ha déjà ensemencés (source : ministre de l’Agriculture de l’Ukraine) ;
Commerce international
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.
Etats-Unis, blé, inspections à l’exportation : pour la semaine se terminant au 28 mars 2024, 498 489 t, au-dessus des attentes des analystes (source : USDA) ;
Etats-Unis, maïs, inspections à l’exportation : pour la semaine se terminant au 28 mars 2024, 1 431 535 t, au-dessus des attentes des analystes (source : USDA) ;
Ukraine, grains, exportations : au 2 avril, le pays a exporté 34,862 Mt de grains et de légumineuses au titre de la campagne 2023-2024 (source : ministère de l’Agriculture et de l’Alimentation).
Export et import européens au 27 mars, en tonnes : (source : Commission européenne)
en tonnes
Cumulé 2023/24
S40 2023/24
Cumulé 2022/23
S40 2022/23
Blé tendre (export)
23 010 790
40 790
23 859 135
690 269
Orge (export)
4 187 786
686
4 959 766
202 104
Maïs (export)
3 052 697
1 493
2 018 032
76 389
Maïs (import)
13 497 074
126 906
21 886 293
430 658
Marchés physiques français du 2 avril 2024 (base juillet pour les céréales)
Blé tendre
Spécifications
Échéance
euro/t
Variation
Rendu Dunkerque
220/11 meunier Récolte 2023
avr.-juin
188,00
N
-2,00
Rendu La Pallice
76/220/11 Récolte 2023
avr.-juin
189,00
N
-2,00
Rendu Rouen
76/220/11 Récolte 2023
avr.-juin
190,00
N
-2,00
Rendu Pontivy/Guingamp
fourrager 74 kg/hl base, 72 kg/hl mini Récolte 2023
avr.-juin
189,00
N
-2,00
Fob Moselle
meunier Récolte 2023
avr.-juin
175,00
N
-2,00
Fob Rouen
FC Supérieur A2 classe 1 majo. incluses Récolte 2023
avr.
204,17
FC Médium A3 classe 2 majo. incluses Récolte 2023
avr.
inc.
Fob La Pallice
FA Supérieur A2 classe 1 majo. incluses Récolte 2023
avr.
205,37
Départ Marne
BPMF 220 Hagberg Récolte 2023
avr.-juin
180,00
N
-2,00
Départ Eure/Eure-et-Loir
BPMF 76 kg/hl Récolte 2023
avr.-juin
183,00
N
-2,00
Départ Sud-Est
meunier Récolte 2023
avr.-juin
195,00
N
0,00
Blé dur
Spécifications
Échéance
euro/t
Variation
Rendu Port-la-Nouvelle
normes semoulières Récolte 2023
avr.-juin
305,00
N
0,00
Départ Eure/Eure-et-Loir
normes semoulières Récolte 2023
avr.-juin
290,00
N
0,00
Départ Sud-Est
normes semoulières Récolte 2023
avr.-juin
307,50
N
0,00
Maïs
Spécifications
Échéance
euro/t
Variation
Rendu Bordeaux
Récolte 2023
avr.-juin
183,00
N
0,00
Rendu La Pallice
Récolte 2023
avr.-juin
183,00
N
0,00
Rendu Pontivy/Guingamp
Récolte 2023
avr.-juin
184,00
N
0,00
Fob Bordeaux
Récolte 2023
avr.-juin
190,00
N
3,00
Fob Rhin
Récolte 2023
avr.-juin
192,00
N
0,00
Récolte 2023
juil.-sept.
194,00
N
0,00
Départ Sud-Est
Récolte 2023
avr.-juin
185,00
N
0,00
Orge fourragère
Spécifications
Échéance
euro/t
Variation
Rendu Rouen
62-63 kg/hl Récolte 2023
avr.-juin
175,00
N
-2,00
Rendu Pontivy/Guingamp
63 kg/hl mini Récolte 2023
avr.-juin
180,00
N
-2,00
Fob Moselle
sans limit. d'orgettes 61/62 kg/hl Récolte 2023
avr.-juin
161,00
N
-2,00
Départ Eure/Eure-et-Loir
63 kg/hl mini Récolte 2023
avr.-juin
164,00
N
-2,00
Départ Sud-Est
62/63 kg/hl Récolte 2023
avr.-juin
175,00
N
0,00
Orge de brasserie - Hiver 6 rangs
Spécifications
Échéance
euro/t
Variation
Fob Creil
Faro 11,5% max Port 500 t Récolte 2023
avr.-juin
190,00
N
0,00
Orge de brasserie - Printemps
Spécifications
Échéance
euro/t
Variation
Fob Creil
Planet 11,5% max Port 500 t Récolte 2023
avr.-juin
285,00
N
0,00
Cotations des issues de meunerie du 2 avril 2024
Son fin blé tendre
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
124,00-126,00
T
pellets
dispo.
129,00-131,00
T
Remoulage demi-blanc
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
128,00-130,00
T
Farine basse
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
179,00-181,00
T
Evolution dollar / euro du 2 avril 2024
Devise
Valeur à la clôture
1 dollar US
0,9303 euro
1 euro
1,0749 dollar
Clôture du marché à terme de Chicago du 2 avril 2024
Matières premières
Clôture
Chicago
Blé
545,25
cents/bois.
Maïs
426,50
cents/bois.
Ethanol
2,161
$/gallon
Clôture du marché à terme Euronext du 2 avril 2024
Blé meunier (Euronext)
Echéance
Clôture
Mai 2024
201,75
Sept. 2024
215,25
Déc. 2024
221,75
Volume
68055
Maïs (Euronext)
Echéance
Clôture
Juin 2024
192,75
Août 2024
194,50
Nov. 2024
195,50
Volume
2279
Blé Union Européenne (CME)
Echéance
Clôture
Sept. 2018
159,25
Déc. 2018
163,25
Mars 2019
164,75
Volume
0
Cotations des marchés internationaux du 2 avril 2024