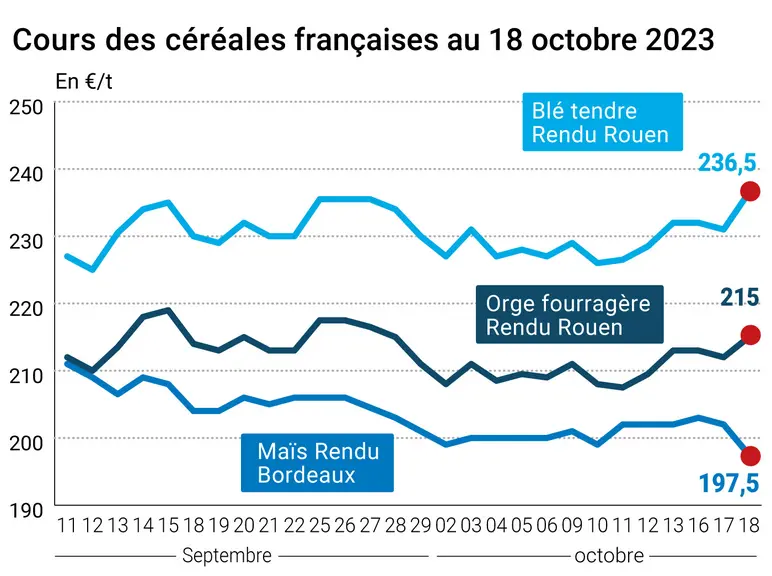
Les prix des principaux contrats à terme ont progressé ce mercredi 18 octobre 2023, tant sur le CBOT que sur Euronext, un peu plus en en blé qu’en maïs, et sur toutes les échéances. Dans le dernier rapport hebdomadaire de positions des traders d'Euronext, au vendredi 13 octobre et par rapport à la semaine précédente, il ressort que les opérateurs financiers ont augmenté leur position nette courte sur le blé (d'environ 15 000 lots) pour atteindre environ -104 000 lots et ont diminué leur position nette courte sur le maïs (d'environ 400 lots) pour atteindre environ -7 300 lots. Sur les marchés physiques hexagonaux, les prix étaient en hausse en blé tendre et en orge fourragère alors qu’ils cédaient un peu de terrain en maïs.
Deux phénomènes conjugués ont pesé sur les marchés internationaux : le recul des exportations origine mer Noire et le retour aux achats des pays d’Asie. Outre-Atlantique, des achats techniques et des opérations de couverture courte ont dominé la séance en blé. L’origine états-unienne semblerait regagner la faveur de certains acheteurs, poussant les prix à la hausse. Par ailleurs, selon Reuters, le gouvernement brésilien a alloué un montant de 400 millions de réal (79 M$) pour soutenir le commerce des grains de blé dans le pays pour la campagne 2023-2024.
A noter aussi qu’au Brésil, de plus en plus d’opérateurs doivent actuellement dérouter leurs cargaisons de blé destinées à l’export en raison du manque d’eau des rivières en amont du bassin fluvial de l’Amazone. Enfin, en Inde, le gouvernement a confirmé l’augmentation de tous les prix de support minimum pour l'ensemble des cultures rabi (semées en hiver et récoltées au printemps) pour la campagne 2024-2025. Ceci concerne notamment le blé et l’orge.
Du côté du maïs états-unien, des achats techniques et des opérations de couverture courte animaient également le marché ce mercredi 18 octobre, avec des perspectives météorologiques favorables actuellement mais qui pourraient changer la semaine prochaine (retour de la pluie perturbant les récoltes). Aux Etats-Unis, le 11 octobre, l’Energy Information Administration (EIA) a maintenu, par rapport au mois dernier, sa prévision de production d’éthanol pour 2023 à 1,01 millions de barils par jour en moyenne pour 2023 et à 980 000 barils par jour en moyenne pour 2024 (contre 1 million de barils par jour en 2022). L’incorporation atteindrait 920 000 barils par jour en moyenne pour 2023 (-10 000 barils par rapport au chiffre de septembre) et 900 000 barils par jour pour 2024 (contre 910 000 barils par jour estimés le mois dernier). En 2022, ce chiffre s'est élevé à 910 000 barils par jour en moyenne.
Du côté du pétrole, les cours ont rebondi ce mercredi 18 octobre. En cause : toujours les tensions au Moyen-Orient, l'appel de l'Iran à un embargo pétrolier sur Israël, la chute des stocks de brut états-uniens sous l'effet d'une hausse des exportations et de la demande intérieure... Les deux références majeures (WTI aux Etats-Unis et Brent en Europe) sont au plus haut depuis deux semaines.
Fondamentaux
Ukraine, céréales d'hiver, semis : au 16 octobre, les emblavements étaient déjà réalisés sur 4,46 Mha sur un total de 6,34 Mha prévus (6,52 Mha en 2022) : blé, 3,01 Mha (69 % de la prévision) ; orge, 260 000 ha (37 % de la prévision) ; seigle, 63 000 ha (78 % de la prévision) ;
Inde, blé, récolte : elle sera supérieure à 110 Mt pour la première fois (source : UkrAgroConsult).
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.