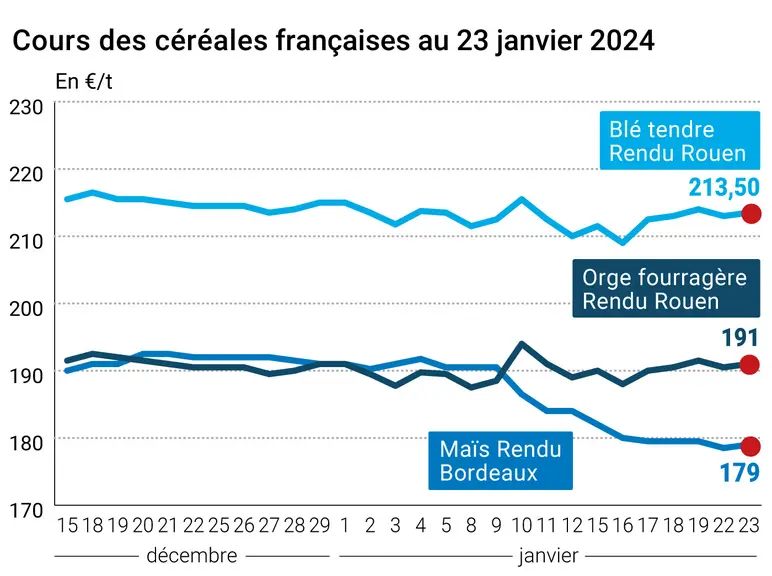
Les cours des principaux contrats à terme sur le blé et sur le maïs ont légèrement progressé ce mardi 23 janvier 2024, tant sur Euronext que sur le CBOT. Le mouvement vaut pour toutes les échéances en blé jusqu’à l’échéance mars 2025 et pour toutes les échéances en maïs à Chicago. La hausse est avérée pour toutes les échéances en blé (sauf pour mars et mai 2025) et pour toutes les échéances en maïs sur Euronext. Sur les marchés physiques hexagonaux, les prix du blé tendre, du maïs et de l’orge fourragère progressent très légèrement, ceux du blé dur demeurent stables.
Les acheteurs continuent d’alimenter la dynamique de hausse en blé aux Etats-Unis, également soutenue par des opérations de couverture de positions courtes. Les cours du blé européen évoluaient en sympathie, combinant baisse de l’euro face au dollar et exportations européennes hebdomadaires décevantes (voir Commerce international et Export et import européens). Les cours du maïs intégraient la concurrence forte des origines Amérique du Sud, notamment à travers un appel d’offres algérien réservé aux origines Argentine et Brésil.
De façon plus générale, les opérateurs gardent un œil sur les différentes manifestations d’agriculteurs en Europe, en France mais aussi en Allemagne et en Roumanie. De son côté, l’Union européenne explore des pistes nouvelles pour permettre aux Etats membres situés à l’Est de pouvoir réduire les importations de produits agricoles en provenance d’Ukraine. Dans le même temps, la Lettonie a proposé, lors du dernier Conseil agricole de l’UE du 23 janvier, et selon l’agence Interfax-Ukraine, de remplacer les produits agricoles et alimentaires encore en provenance de Russie par des produits ukrainiens. La Lettonie compte lutter contre les produits volés en Ukraine par la Russie et de réduire au minimum autorisé par les sanctions les exportations de la Russie. Armands Krause, ministre de l’Agriculture letton, affirme même que ses propositions sont soutenues par ses voisins estonien et lituanien.
Côté macroéconomie, l’euro touchait les 1,085 $ ce 23 janvier (1,088 la veille) alors que les prix du pétrole ont reculé, entre augmentation de l’offre norvégienne, redémarrage de la production en Libye, situation critique en mer Rouge ou encore demande mondiale décevante face aux perturbations de l’offre.
Côté météorologie, le bulletin JRC Mars de la Commission européenne sur les grandes cultures, pour la période du 19 au 28 janvier, prévoit un système de basse pression sur la grande plaine sud-est de l’Europe, des chutes de neige et des pluies verglaçantes dans les parties centrale et est de l’Europe, et enfin des chutes de neige importantes et des vents forts sur la zone mer Baltique.
Fondamentaux
Australie, blé, production : 46,1 Mt, en baisse de 33 % pour les blés d’hiver, légèrement en-dessous de la moyenne décennale ; 3,8 Mt, en baisse de 27 % pour les blés d’été, juste au-dessus de la moyenne décennale (source : Abares) ;
Australie, blé, exportations : estimées inférieures à 20 Mt pour 2023-2024 contre plus de 30 Mt en 2022-2023 (source : Abares).
Commerce international
Algérie, maïs, appel d’offres : 240 000 t pour l’alimentation animale, origines Argentine et Brésil exclusivement, clôture de l’offre le 24 janvier (source : Onab).
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.