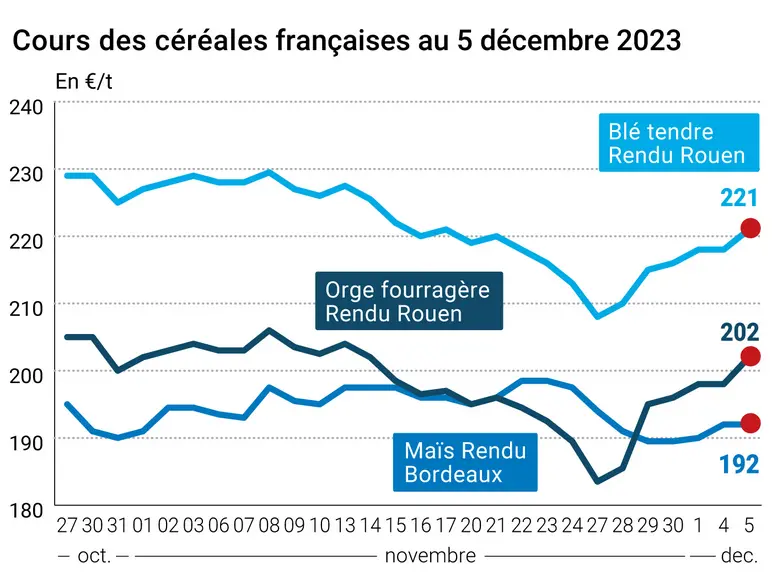
Les prix des contrats à terme sur le blé coté sur le CBOT ont encore enregistré une belle hausse ce mardi 5 décembre 2023, supérieure à 10 cts$/boisseau sur les échéances les plus rapprochées (décembre, mars et mai). Ceux du maïs, toujours à Chicago, ont également progressé, dans une moindre mesure, et surtout sur le rapproché. Sur Euronext, les cours du blé étaient en baisse jusqu’à mai 2025, ceux du maïs reculaient dans une moindre mesure. Sur les marchés physiques hexagonaux, les prix étaient plutôt en baisse en blé tendre et en orge fourragère dans l'absolu, même si le changement d’échéance donne l’impression du contraire sur le graphique. Ils sont stables en maïs et en blé dur.
Une nouvelle vente de blé états-unien, de type soft red winter, à la Chine (voir Commerce international) est venue dynamiser le marché outre-Atlantique ce mardi, animé essentiellement par des opérations de couverture courte et des achats techniques. Selon un analyste spécialiste du marché chinois, le pays achète des compléments de blé à l’international pour compenser les pertes de récolte dues aux pluies destructrices survenues plus tôt dans la saison au début des moissons. Si l’origine Etats-Unis est en vogue en ce moment, la Chine a également acheté, plus tôt dans la saison, des origines France et Australie. Le temps sec qui règne dans les plaines pourrait pénaliser le développement des blés d’hiver. En revanche, en Europe, les annonces de la Commission européenne en matière d’exportations pour la semaine 23 (terminée le 3 décembre) ont déçu les marchés car elles sont inférieures aux volumes traités l’an passé à la même époque, en blé comme en orge (voir tableau ci-dessous). L’annonce de l’achat égyptien en origines Russie et Ukraine a également pesé sur Euronext (voir Commerce international).
Le maïs coté sur le CBOT a bénéficié d’un nouvel appel d’offres en Asie dans une séance animée par des prises de position nouvelles et des achats techniques. Les opérateurs ont toujours un œil rivé sur le soja brésilien et ses semis tardifs qui pourraient pénaliser la deuxième récolte de maïs, notamment en termes de surfaces emblavées. Rien à signaler sur le maïs coté sur Euronext.
A noter que l'USDA a publié lundi 4 décembre son dernier bulletin hebdomadaire de l’année concernant les conditions de culture. Rendez-vous désormais en avril 2024 pour suivre les évolutions états-uniennes en la matière.
Côté macroéconomie, l’euro a continué de reculer face au dollar états-unien ce mardi et la parité s’établit désormais en dessous de 1,08 $. De leur côté, les cours du pétrole reculaient encore, la référence US WTI atteignant même un plus bas niveau depuis cinq mois.
Fondamentaux :
Kazakhstan, blé, potentiel d’exportation : le pays pourrait mettre à disposition 9,4 Mt à l’exportation d’après un expert de ce marché ;
Commerce international :
Etats-Unis, blé, vente à l’exportation : 198 000 t de soft red winter à destination de la Chine sur la campagne 2023-2024 (source : USDA) ;
Egypte, blé, résultat d’appel d’offres : le Gasc égyptien a acheté 180 000 t en trois lots de 60 000 t chacun, soit 120 000 t en origine Russie (vendeur Cereal Crops Trading à 278,25 $/t C&F pour chargement à Novorossyisk entre 26 janvier et 4 février) et 60 000 t en origine Ukraine (vendeur Nibulon à 269, $/t C&F pour chargement à Constanta aux mêmes dates) (source : Gasc) ;
Roumanie, grains, exportations : 3,46 Mt de blé tendre entre le 1er juillet et aujourd’hui mais aussi 752 600 t de maïs et 605 000 t d’orge (source : AgriColumn).
Export et import européens au 3 décembre (source : Commission européenne)
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.